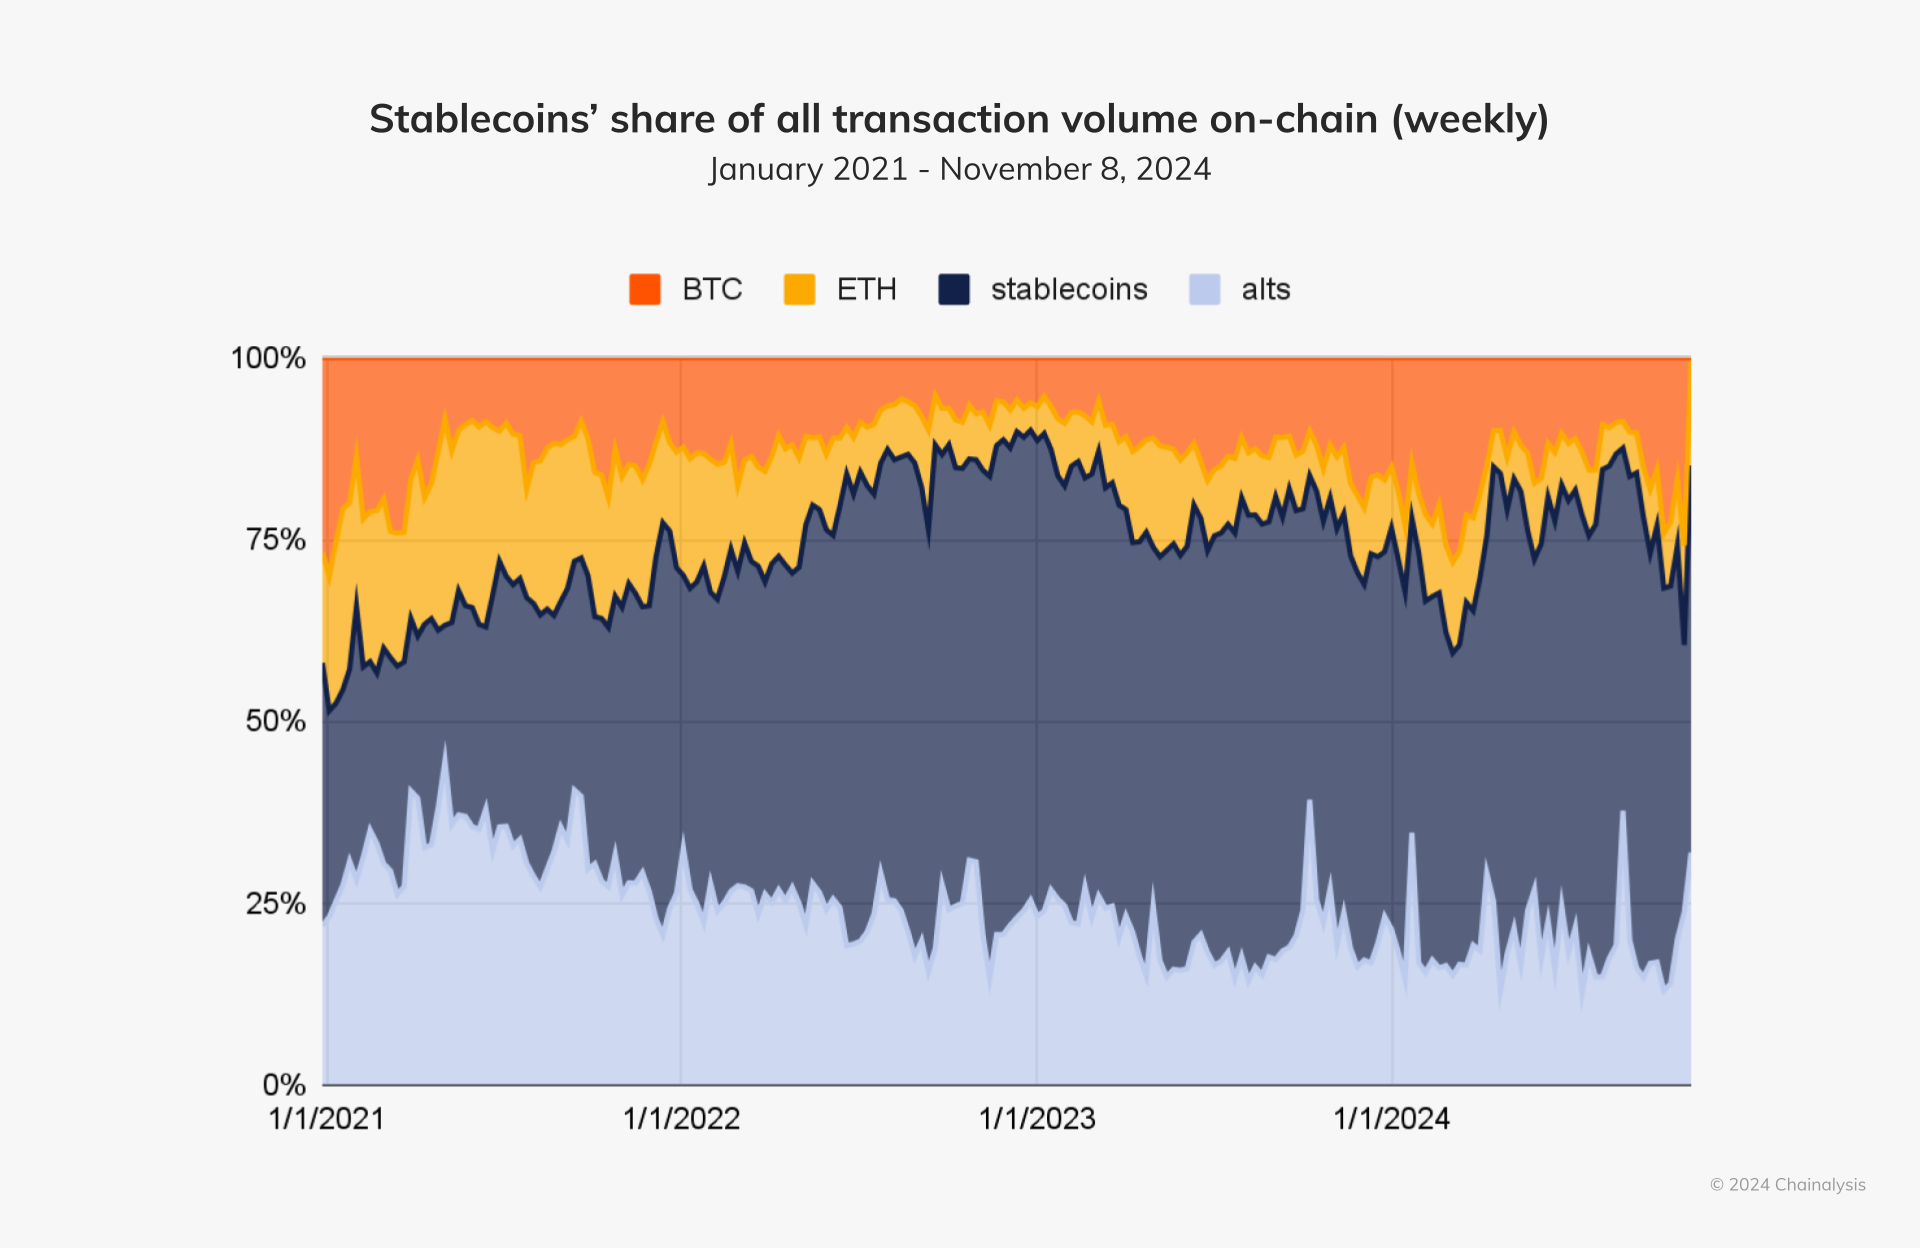
ステーブルコイン 世界的な仮想通貨市場において、ひっそりと圧倒的な存在感を示しており、ここ数ヶ月間に記録された数兆ドル規模の仮想通貨取引の3分の2以上を占めている。
価格の激しい変動に見舞われることが多い一般的な暗号資産とは異なり、ステーブルコイン は、一貫性があり予測可能な価値を維持するため、法定通貨 通貨や商品など、価格変動の少ない資産に1:1でペッグされています。
世界的に、ステーブルコイン は、交換手段および価値の保存手段として勢いを増しており、従来の 通貨が抱える課題、とりわけ通貨情勢が不安定な地域や米ドル(USD)へのアクセスが限られている地域における課題の解決に寄与しています。 企業、金融機関(FI)、個人は、国際送金から流動性 管理、為替変動へのヘッジに至るまで、幅広いユースケースにおいてステーブルコイン を活用しています。従来の従来の 金融システムと比較して、仲介する より迅速かつコスト効率の高い取引を実現できることが、世界中でステーブルコイン の普及 を加速させています。
仮想通貨をめぐる規制の動きがますます勢いを増す中、ステーブルコイン は、金融の未来を形作る技術について議論する際、ポイント の焦点となりつつある。
ステーブルコイン とは何ですか?
ステーブルコイン これらはプログラム可能なデジタル通貨であり、最も一般的なのは、米ドル(USD)などの法定通貨 通貨と1:1でペッグされているものです。主にEthereum やTronといったネットワーク上で発行されるステーブルコイン は、ブロックチェーン 技術の力と、暗号通貨の実用的なユースケースに必要な金融的安定性を融合させています。
2009年、ビットコインの登場は、仲介者を不要とする分散型のP2P 取引システムを導入することで、世界の金融インフラに革命をもたらしました。しかし、その供給数 の限界と投機的な取引動向により、価格の極端な変動が生じ、ネイティブトークン のビットコイン(BTC)を交換手段として利用することは困難となりました。 同様に、数年後にEthereum が登場した際、それはビットコインの基盤を土台とし、スマートコントラクトによって暗号資産の機能をプログラム可能性へと拡張しました。この革新は分散型金融 (DeFi) (分散型金融 (DeFi) )の台頭を促しましたが、ビットコインと同様に、Ethereumのネイティブトークン Ether (ETH )もまた、著しい価格変動に悩まされました。
ステーブルコイン, 2014年に初めて登場したこの技術は、ブロックチェーン の持つ透明性、効率性、プログラム可能性といった技術的利点と、普及 の普及に必要な財務的安定性を融合させたものです。暗号資産 の価格変動という課題を解決したことで、ステーブルコイン は、取引や投機を超えた新たなユースケースを切り拓き、個人投資家から機関投資家まで、幅広い暗号資産 ユーザーに支持されています。
種類ステーブルコイン
ステーブルコイン 物価の安定を確保するために設けられたさまざまな仕組みを通じて、その価値を維持する。
法定通貨-ペグ付きステーブルコイン
法定通貨-ステーブルコイン (ペッグ型)——ステーブルコイン の中で群を抜いて最も人気のあるタイプ——は、従来の 通貨の価値に1:1でペッグされており、米ドル(USD)やユーロ(EUR)が最も一般的な基準通貨となっています。これらのステーブルコイン は、法定通貨 通貨または同等の資産で保有される準備金(担保として機能する)によって安定性を確保しています。例としては、米ドルにペッグされたTether (USDT )やUSD Coin(USDC )、ユーロにペッグされたStasis Euro(EURS)などが挙げられます。
商品連動型ステーブルコイン
商品担保型ステーブルコイン は、金、銀、その他の有形商品といった実物資産の価値に連動しています。これらのステーブルコイン は、ユーザーが商品を直接所有することなく、商品へのエクスポージャーを得られるようにします。例えば、PAX Gold(PAXG)は金準備によって裏付けられたステーブルコイン であり、各トークンは安全な保管庫に保管されている1トロイオンスの金を表しています。もう1つの例として、Tether Gold(XAUT)があり、これも同様に金で裏付けられた安定性を提供しています。
暗号資産-支援のステーブルコイン
暗号資産- 裏付けのあるステーブルコイン(ステーブルコイン )は、他の暗号資産の準備金によって裏付けられています。こうしたステーブルコイン(ステーブルコイン )は、多くの場合、過剰担保(overcollateralization)——つまり、準備金として保有される資産の価値がペッグされた価値を上回る状態——を採用しており、これにより原資産に内在する価格変動リスクを軽減(低減 )しています。例えば、Dai(DAI)はETH などの暗号資産によって裏付けられており、MakerDAO(プロトコル )内のスマートコントラクトシステムを通じて運用されています。ユーザーは入金 を担保として差し入れることでミント Daiを取得し、担保となる暗号資産の価格変動にもかかわらず、Daiの安定性を確保しています。
米国財務省が保証するステーブルコイン
Ondoの「USDY」やHashnoteの「USYC」といった、米国債を裏付けとするステーブルコイン は、現金準備や流動性資産を裏付けとする従来の 法定通貨 ステーブルコイン とは異なります。米国債やレポ取引(Repo)によって裏付けられたこれらのトークンは、保有者に直接利回りを提供し、実質的にトークン化されたマネーマーケットファンドとして機能するため、規制に準拠した安全で受動的な収益を求める投資家にとって魅力的な選択肢となっています。
アルゴリズム的ステーブルコイン
アルゴリズム型ステーブルコイン は、直接的な担保に依存することなく、市場の需要 に基づいて供給数 を調整するプログラムされたメカニズムを通じて、その価値を維持しています。アルゴリズム型ステーブルコイン の例としては、価格を安定させるために供給数 を動的に調整するAmpleforth(AMPL)や、担保設定とアルゴリズムによる調整を組み合わせた部分的にアルゴリズム型のステーブルコイン であるFrax(FRAX)などが挙げられます。EthenaのUSDeは、米ドルにペッグされた合成型ステーブルコイン であり、暗号資産 資産と自動ヘッジを活用して、直接的に持っている 法定通貨 通貨を保有することなく、そのドル価値を維持しています。 これらのモデルは革新的である一方、2022年のTerraUSD(UST)の崩壊に見られるように、長期的な安定性を維持する上で課題に直面しており、純粋にアルゴリズムに基づく安定化メカニズムに伴うリスクが浮き彫りになっている。
ステーブルコイン 暗号資産 市場において
憶測の域を離れて言えば、ステーブルコイン は、信頼できる交換手段、価値の保存手段、そしてTradFiと暗号資産 の間のブリッジ を提供することで、暗号資産市場において不可欠な役割を果たしています。重要な流動性 プロバイダーとして、ステーブルコイン は、分散型金融 (DeFi) (分散型金融 (DeFi) )、中央集権型取引所(CEX)、およびクロスボーダー 決済における活動の多くを支えています。
ステーブルコイン 市場は世界中で著しく成熟し、以下に示すように、日常的な取引においてBTCを凌ぐ主要な資産となっています。

ラテンアメリカや サハラ以南のアフリカといった地域では、現地の通貨不安に対するヘッジ手段としてステーブルコイン が受け入れられており、取引や価値の保全においてより信頼性の高い手段を提供しています。これらの地域において、ステーブルコイン の普及 による個人向け利用は、主に、低コストでの送金、通貨相場が不安定な地域での安全な貯蓄、そしてレンディング やステーキング といった分散型金融 (DeFi) サービスへのアクセスが容易であるという実用性によって支えられています。
ステーブルコイン は機関投資家の間で普及が進んでいますが、その成長の多くは100万ドル未満の送金――当社が非機関投資家向け取引の指標としている金額――によって牽引されています。この点については、当社の年次レポート『Geography of Cryptocurrency report 』で分析しています。以下では、2023年7月から2024年6月までの期間における、個人向けおよびプロフェッショナル向けのステーブルコイン 送金の伸びを、前年同期と比較して検証しました。

ラテンアメリカとサハラ以南のアフリカは、小売向けおよび業務用サイズのステーブルコイン 送金において最も急成長している地域であり、前年比(前年比 )の伸び率は40%を超えています。東アジアと東ヨーロッパがそれに続き、それぞれ32%および29%前年比 の伸び率を示しています。
一方、北米や西ヨーロッパなどの市場では、小売向けのステーブルコイン の活動は着実ではあるものの、その成長ペースは鈍化しています。これは、これらの地域に堅固な既存の金融インフラが整備されていることが原因と考えられますが、一方で、これらの地域の機関投資家は、流動性 の管理、決済、および仮想通貨への参入のために、ステーブルコイン をますます採用するようになっています。 特に、西ヨーロッパは世界第2位の規模を誇るマーチャントサービス市場を有しており、英国が58.4%の成長率で同地域の成長を牽引している前年比 。ステーブルコイン がこれらのサービスを支配しており、以下に示す通り、四半期ごとに一貫して市場シェアの60~80%を占めている。

中東および北アフリカ全域において、ステーブルコイン やアルトコイン が市場シェアを拡大しており、特にトルコ、サウジアラビア、アラブ首長国連邦(UAE)では、従来から主流だったBTCやETH といった資産を上回っています。

特に注目すべきは、トルコがステーブルコイン の取引高をGDPに占める割合において、他国を大きく引き離して世界トップとなっている点である。
東アジアでは、香港が「ステーブルコイン 」サンドボックスを開始したことを受け、発行を検討している企業から大きな関心が寄せられている。間もなく導入される「ステーブルコイン 」(規制 )により、「ステーブルコイン 」が一般投資家向け取引に上場する道が開かれることになり、これは香港の Web3 野心に追い風となるだろう。
中央・南アジアおよびオセアニアでは、ステーブルコイン が、従来の の銀行取引上の課題を回避し、クロスボーダー の貿易や送金に広く利用されています。シンガポールなどの国々は、規制の枠組みを通じてステーブルコイン 確度 を強化しており、ステーブルコイン は個人ユーザーと機関ユーザーの両方にとって重要なツールとなっています。
ステーブルコイン 世界各国の政策および規制
ステーブルコイン その急速な普及 と、さまざまなユースケースにおいて世界的な金融システムで果たす役割の拡大により、ブロックチェーンは世界中の規制当局にとって優先課題となっています。各国政府や規制当局は、イノベーションを促進しつつ、消費者保護、金融の安定、およびマネーロンダリング対策 およびテロ資金供与 (AML/CFT)基準の遵守を確保する枠組みを構築するという課題に取り組んでいます。
欧州連合(EU)
欧州連合(EU)は、「 暗号資産-Assets市場法(MiCA)」規制 を導入し、EU域内の暗号資産-assetsについて、ステーブルコイン を含む暗号資産-assetsの発行者およびサービス提供者の双方を対象とした統一的な枠組みを構築しました。MiCAは、マネーロンダリング対策(AML)に重点を置いた規制 (第5次マネーロンダリング防止指令により導入)から、健全性および行動に関する義務を定める包括的な規制枠組みへの大きな転換を意味します。 MiCAは、消費者保護の強化、市場の健全性および金融の安定性の確保に重点を置いている。MiCAのステーブルコイン 枠組みは2024年6月30日から施行されており、暗号資産 資産サービスプロバイダー(CASPs)を規制する規則は2024年12月20日に発効する予定である。 MiCAは、EU全27加盟国に適用される欧州規制 ですが、発行者およびCASPに対する免許付与および監督の責任は、それぞれの国内当局が負っています。
MiCAでは、2種類の「ステーブルコイン (資産参照型トークン)」が定義されています。(i)資産参照型トークン(ARTs):1つ以上の法定通貨、商品、または暗号資産 資産を含む、別の価値や権利、あるいはそれらの組み合わせを参照することにより、価値の安定を維持することを目的とするもの。および(ii)電子マネートークン(EMTs):ユーロ(EUR)や米ドル(USD)などの1つの法定通貨の価値を参照することにより、価値の安定を維持することを目的とするもの。 EU域内のARTおよびEMTの発行者は、詳細なホワイトペーパーの公表、ガバナンス、準備資産の管理、および償還権に関する厳格な規則の遵守を含め、それぞれのMiCAライセンスを取得しなければならない。
EMT(暗号資産 )は、 資産およびファンドの両方とみなされ、支払手段として機能する一方、ARTは交換手段とみなされるため、発行者は取引活動をより詳細に報告することが求められます。さらに、ARTには発行制限が課される場合があります。 主要なステーブルコイン 、いわゆる「重要な」ステーブルコイン は、より厳しい規制の対象となり、これにはより高い資本要件や準備資産義務が含まれ、各国の規制当局ではなく欧州銀行監督局(EBA)による直接的な監督を受けることになる。MiCAは世界的な基準となる可能性を秘めているが、各国の実施方法が不明確であったり、分類が重複したりといった課題があるため、円滑な実施と普及 を確保するためには、さらなるガイダンスが必要であることが指摘されている。
シンガポール
シンガポール金融管理局(シンガポール通貨監督庁 :MAS)は、シンガポールドルまたはシンガポールで流通しているG10通貨にペッグされた単一通貨型ステーブルコイン (SCS)に焦点を当てた、同国の「ステーブルコイン 」規制枠組みを最終決定しました。この枠組みは、価値の安定性、自己資本比率、償還、および情報開示について規定しており、健全性の確保と消費者保護を目的としています。この枠組みのすべての要件を満たすステーブルコイン の発行体は、「MAS規制対象のステーブルコイン」としての認定を申請することができます。
香港
香港は中国の特別行政区として運営されており、中国本土とは一線を画す独自の法的・規制の枠組みを有しています。この違いにより、香港はステーブルコイン やその他の暗号資産 資産をめぐる先進的な規制政策を推進することが可能となっています。 香港金融管理局(HKMA)は、急速に進化するデジタル通貨の動向を踏まえ、ステーブルコイン の発行者向けの規制枠組みを策定しました。関連法案の最終調整が進む中、HKMAは、説得力のあるユースケースを持つ業界関係者がビジネスモデルを開発・検証できるようサンドボックスを開始し 、規制 やリスク管理に関する双方向の議論を促進しています。2024年7月には、3つのプロジェクトがサンドボックスへの参加を承認されました。
日本
日本は、ステーブルコイン に関する規制の枠組みを世界でいち早く整備した国のひとつです。安定性と監督に重点を置いたこの枠組みにより、銀行、信託会社、およびファンド送信 サービス提供者は、厳格な準備金要件の下で、法定通貨 を裏付けとするステーブルコイン を発行することが可能となりました。MUFGのような大手企業がステーブルコイン の活用を検討していると報じられていますが、現時点では市場はまだ黎明期にあり、国内取引所にステーブルコイン が上場されている例はなく、電子決済手段サービス提供者(EPISP)の登録も行われていません。 さらに最近では、金融庁が国際的な事例を踏まえ、 ステーブルコイン に関する規制の見直しを進めている。
アメリカ合衆国
ステーブルコイン 規制 米国におけるこの分野は、依然として発展途上であり、大きな不確実性と議論が付きまとっています。USDC やUSDT といったステーブルコイン は、決済や金融サービスにおいて普及 として広く普及していますが、包括的な規制枠組みの欠如が、発行者や利用者双方にとって課題となっています。この状況をアドレス するための取り組みとして、2023年に下院金融サービス委員会で提出された「ステーブルコイン 」法案などの立法案が挙げられます。同法案は、準備金、透明性、およびマネーロンダリング対策 (AML)コンプライアンスに関して、発行者向けの明確なルールを確立することを目的としています。
ステーブルコイン の主要な発行体
流通しているステーブルコイン は数百種類ありますが、その大半はTether が発行しており、次いでCircleが続き、その他の発行体は市場シェアこそ小さいものの、ステーブルコイン の業界情勢を積極的に変えつつあります。
Tether (USDT)
Tether (USDT)は、時価総額で最大のステーブルコイン であり、ステーブルコイン の大部分を占めています。供給数 では、数多くのブロックチェーン上で流動性 を提供しています。Tether は、準備金や財務の透明性について厳しい監視にさらされてきましたが、同社は監査や市場ストレステストの結果を提示し、その堅固な財務基盤を証明しています。Tether は1,000億ドル近くの米国債を保有しており、その資産の大部分はカンター・フィッツジェラルドによって運用されているため、準備資産の規模において主要国に匹敵する。Tether は、アラブ首長国連邦ディルハムを裏付けとするトークンや、金を裏付けとするステーブルコイン など、これらの資産が具体的な価値をもたらす市場に焦点を当てながら、提供サービスの拡大を続けている。
Circle (USDC)
Circleは、時価総額で2番目に大きなステーブルコイン である「USDC 」を発行しています。USDC は、毎週準備金の証明を行うなど、その透明性の高さで知られています。準備金は現金および短期の米国債で保有されており、ユーザーに高い透明性と安心感を提供しています。
パクソス
Paxosは「Pax Dollar(USDP)」を発行するとともに、PayPalの「ステーブルコイン 」や「PayPal USD(PYUSD)」、および世界中のその他のステーブルコイン プロジェクトに向けたインフラを提供しています。Paxosは透明性と信頼を重視しており、ポートフォリオ管理に関するガイドラインを遵守し、準備金を検証するための月次証明報告書を公表しています。
PayPal (PYUSD)
PayPalは、Paxosとの提携により発行された「PayPal USD(PYUSD)」を通じて、ステーブルコイン 市場に参入しました。PYUSDは決済を目的として設計されており、Paxosが管理する準備金によって裏付けられています。また、透明性に関する報告書が定期的に一般に公開されています。
ユースケースステーブルコイン
かつては主に暗号資産 取引に利用されていたステーブルコイン は、現在では日常的なユースケースに対応する汎用性の高いツールへと進化し、暗号資産 のネイティブエコシステムからTradFiに至るまで、幅広い用途を支えています。
~へのオンランプ分散型金融 (DeFi)
ステーブルコイン これらは多くの分散型金融 (DeFi) プロトコルの基盤となっており、レンディング 、借り入れ、イールドファーミングを促進しています。価格変動が少ないため、流動性 プールに最適であり、そこで一時的な損失を軽減し、分散型取引所(DEX)の効率性を維持します。ステーブルコイン はまた、金融サービスへのグローバルなアクセスを可能にし、経済的に不安定な地域のユーザーが、現地通貨の価格変動リスクにさらされることなく、分散型金融 (DeFi) 市場に参加できるようにします。
支払いおよびP2P (P2P )での取引
ステーブルコイン 日常の支払いやP2P での送金に、ますます広く利用されるようになっています。従来の銀行システム(従来の )に比べ、手数料 を最小限に抑えつつ、迅速かつ低コストで取引を処理できる点から、ユーザーにとって魅力的な選択肢となっています。P2P での取引において、ステーブルコイン は、個人が仲介者なしで価値を交換するためのシンプルかつ安全な手段を提供します。これは、信頼できる銀行システムへのアクセスが限られている地域において、特に価値のあるものです。
クロスボーダー 取引および送金
クロスボーダー 決済や送金は、ステーブルコイン において最も変革をもたらすユースケースの一つです。これらは、従来の 送金サービスに代わる、より迅速かつ低コストな選択肢を提供します。従来の送金サービスでは、手数料 が高く、処理に時間がかかることがよくあります。銀行口座を持たない、あるいは十分な銀行サービスを利用できないことが多い出稼ぎ労働者は、ステーブルコイン を利用して家族へ送金しており、企業も国際的な請求書の決済にこれらを活用しています。ステーブルコイン は、従来の金融システムの非効率性を回避するソリューションを提供し、金融包摂を促進するとともに、クロスボーダー 取引における摩擦を軽減します。
例えば、サハラ以南のアフリカから200ドルの送金を行う場合、以下に示すように、ステーブルコイン を利用すると、従来の 法定通貨 に基づく送金方法に比べて約60%安くなります。1

外国為替(FX)および貿易金融
外国為替および貿易金融において、ステーブルコイン は、企業が世界的に通用するデジタル通貨で取引を行うことを可能にし、仲介業者への依存度を低減するとともに、為替レートの変動に伴うリスクを軽減します。ステーブルコイン は、輸入業者や輸出業者の取引を簡素化し、特に外貨へのアクセスが限られている地域において、国際貿易のための安定的かつ透明性の高い手段を提供します。
経済不安やインフレ下における価値の保存手段
ステーブルコイン 経済不安や高インフレに直面している地域において、主要な価値保存手段となっています。米ドルなどの資産に価値を連動させることで、ステーブルコイン は個人や企業に対し、購買力を維持し、現地通貨の変動から資産を守る手段を提供しています。この用途事案 は、安定した金融商品へのアクセスが限られており、米ドルへの直接的なアクセス手段が強く求められている新興市場において、特に大きな影響を与えています。
ステーブルコイン 高インフレ地域では、安定性や迅速な資金移動に対するユーザーの支払い意欲を反映して、しばしばプレミアム価格での取引が行われます。新興市場における通貨の不安定さは、長期的にはGDPの大幅な損失につながり、これがさらに需要 におけるステーブルコイン への需要を後押ししています。
ステーブルコイン エコシステムにおける違法行為
ステーブルコイン は、正当な利用事例において大きな注目を集めている一方で、高リスクな者や違法な行為を行う者によって、さまざまな違法活動に悪用されてもいます。その安定性と世界的なアクセス可能性は、金融規制を回避し、検知を免れようとする悪意のあるアクター にとって魅力的なツールとなっていますが、ブロックチェーン が本来備えている透明性と追跡可能性のため、こうした目的には不向きな選択肢となることが多いのです。
オンチェーン での取引のうち、違法なものは1%未満と推定されていますが、ステーブルコイン はマネーロンダリング、詐欺、制裁回避などの活動に利用されてきました。比較的高い流動性 と仮想通貨取引所での広範な受け入れにより、ステーブルコイン は、従来の 金融機関に依存することなく、国境を越えて迅速に送信 価値を移動させるために利用することができます。
以下の方法を用いた制裁回避ステーブルコイン
ロシアなどの国々が、西側諸国の金融制裁を回避するための代替手段を模索する中、ステーブルコイン やその他の暗号資産を利用した制裁回避が注目を集めている。 制裁対象地域の事業体は、ステーブルコイン を利用して仲介する 国際取引を行ったり、送信 制裁対象外の管轄区域にある事業体へ資金を移動させたりする可能性がある。こうした活動は、ブロックチェーン 取引の匿名性を悪用して資金の出所を隠蔽するものであり、多くの場合、ウォレットや取引所からなる複雑なネットワークを通じて行われる。暗号資産 市場の流動性 制約やブロックチェーン 取引の透明性により、大規模な制裁回避は依然として困難であるが、制裁対象事業体や政治的に影響力のある人物(PEP)による資金移動といった小規模な活動は、セキュリティおよびコンプライアンス上のリスクをもたらしている。
ステーブルコイン の発行体は、どのように連携しているのか法執行機関
ステーブルコイン 発行体は、金融犯罪との闘いを強化し、世界的な法執行機関 や規制当局による調査を支援しています。Tether のような発行体は、世界各国の法執行機関 機関、金融犯罪対策部門、および米財務省 金融犯罪取締ネットワーク (FinCEN) (FinCEN)などの規制当局と緊密に連携し、Chainalysis を活用して取引をリアルタイムで監視し、不審な活動を特定しています。また、ほとんどの中央集権型ステーブルコイン の発行体は、犯罪行為が確認されたウォレット内のトークンを凍結、永久削除、あるいは「バーン」する権限を持っており、これにより違法取引を阻止し、盗難資金 の回収を支援しています。
ステーブルコイン の発行者のうち、どの発行者がバーン を利用してコインを凍結できるのでしょうか?
ステーブルコイン USDC (Circle)、 ( )、BUSD(Paxos)、TUSD(Techteryx)といった中央集権型サービスによって発行されたトークンは、規制への準拠や不正行為の防止を目的として、発行者によって凍結または焼却される可能性があります。 対照的に、DAI(MakerDAO)、FRAX(Frax Finance)、LUSD(Liquity)などの分散型 は、プロトコルやスマートコントラクトによって管理されているため、いかなる中央集権的な権限による凍結や焼却にも耐性があります。コンプライアンスとユーザーの自律性のバランスは、分散型技術において重要な考慮事項です。USDT Tether ステーブルコイン
ブロックチェーン インテリジェンスの役割
ステーブルコイン は金融システムに多大なメリットをもたらす一方で、不正な行為者によるその悪用に対処することは極めて重要です。Chainalysis は、ステーブルコイン に関連する不正行為の検知と防止を積極的に支援する上で、極めて重要な役割を果たしています。リアルタイムのモニタリングにより、Chainalysis は凍結または破棄された資産を特定し、資金の流れを追跡し、さまざまなブロックチェーンにまたがる高リスクな行為者に関連するウォレットのネットワークをマッピングすることができます。
Chainalysis は、ステーブルコイン の発行者、規制当局、法執行機関 、およびその他のエコシステム参加者との連携を通じて、ステーブルコイン が責任を持って利用され、犯罪目的で悪用されないよう確保し、エコシステムへの信頼を強化するとともに、イノベーターが自信を持ってオンチェーン を構築できるようにしています。
の将来はステーブルコイン
ステーブルコイン これらは、ブロックチェーン と従来の金融システムとの重要な接点となるだけでなく、経済活動への参加に向けた新たな道を開くものでもあります。普及 は、ユーザーと金融機関間の透明性を高め、信頼を築くことを目的とした規制の進展に支えられ、地域や業界を問わず成長を続けています。欧州のMiCAのような枠組みや、シンガポールや日本などの市場におけるガイドラインが具体化していくにつれ、ステーブルコイン はさらなる正当性を獲得し、主流の金融システムへの統合が進むものと見込まれます。
ステーブルコイン の将来には、課題が付きまといます。主要市場における規制の不確実性、不正な関係者による悪用、そして準備金の透明性に関する疑問は常に重要な課題であり、これらに効果的に対処しなければ、市場の確度 を損ない、普及 の拡大を妨げる恐れがあります。一方で、ステーブルコイン は、特に金融サービスが行き届いていない地域において、金融包摂に向けた計り知れない機会を提供しており、コスト削減と処理速度の向上を通じて、決済、送金、貿易金融の分野で積極的に変革をもたらしています。ステーブルコイン が、新たな金融商品の創出やクロスボーダー 商取引の効率化において果たす役割は、その変革的な可能性をさらに裏付けています。
規制 やテクノロジーの進歩が続く中、ステーブルコイン は新たな機会を切り拓き、経済間の格差を埋め、グローバルな金融の連携をさらに強化する可能性を秘めています。その継続的な進化は、暗号資産 とTradFiの双方の未来を形作る上で中心的な役割を果たすことになるでしょう。
1 送金者(銀行、送金送信 事業者(MTOS)、携帯電話事業者、郵便局を含む)の平均コストを表すために、世界銀行が公表した2024年第1四半期の法定通貨 通貨の送金価格を使用している。ステーブルコイン の送金については、サハラ以南のアフリカ地域の取引所における為替入金 手数料 、取引手数料 、送信 手数料 、およびオンチェーン 取引を含めて総コストを算出した。 いずれの方法も、送金サービスプロバイダーの為替レートと銀行間レートの差を反映した為替マージンを考慮に入れています。ステーブルコイン については、Wiseが提供した9月18日の終値と、9月19日午前0時(UTC)の市場中間レートとの価格差を用いて為替マージンを算出しました。
よくある質問
本ウェブサイトには、Chainalysis, Inc. およびその関連会社(以下、総称して「Chainalysis」)の管理下にない第三者のサイトへのリンクが含まれています。当該情報へのアクセスは、Chainalysis が当該サイトまたはその運営者との提携、支持、承認、または推奨を行っていることを意味するものではなく、Chainalysis は、当該サイトで提供される製品、サービス、その他のコンテンツについて一切の責任を負いません。
本資料は情報提供のみを目的としており、法律、税務、財務、または投資に関する助言を提供するものではありません。受領者は、こうした決定を行う前に、各自のアドバイザーに相談してください。Chainalysis は、受領者が本資料を利用したことに起因する、つながり におけるいかなる決定、その他の作為または不作為についても、一切の責任を負いません。
Chainalysis 当社は、本報告書に記載された情報の正確性、完全性、適時性、適合性、または有効性を保証するものではなく、当該資料のいかなる部分における誤り、欠落、またはその他の不正確さに起因するいかなる請求についても責任を負いません。