この分析は、当社の「State of Web3 レポート」のプレビューです。 こちらから登録して して、レポートをダウンロードしてください!
概要
TerraUSD(UST)の崩壊は3つの段階を経て起こりました。まず、2人のトレーダーがUSTのペッグを崩しました。次に、TerraformLabs と3人の支援者が20億ドル相当のUSTを購入してペッグを修復しました。最後に、売りが続いたことでその資金が枯渇し、USTの姉妹トークンであるLUNAがハイパーインフレに陥り、LUNAとUSTの両方の価格が暴落しました。
USTは無担保という設計上、他のステーブルコイン (ステーブルコイン)よりも脆弱だった可能性が高い。さらに、他のステーブルコイン の償還は一時的にピークに達したものの、暗号資産 市場の最近の低迷は、USTの崩壊というよりは、ハイテク市場の低迷とより密接に関連しているように見える。
目次
USTの崩壊の3つの段階
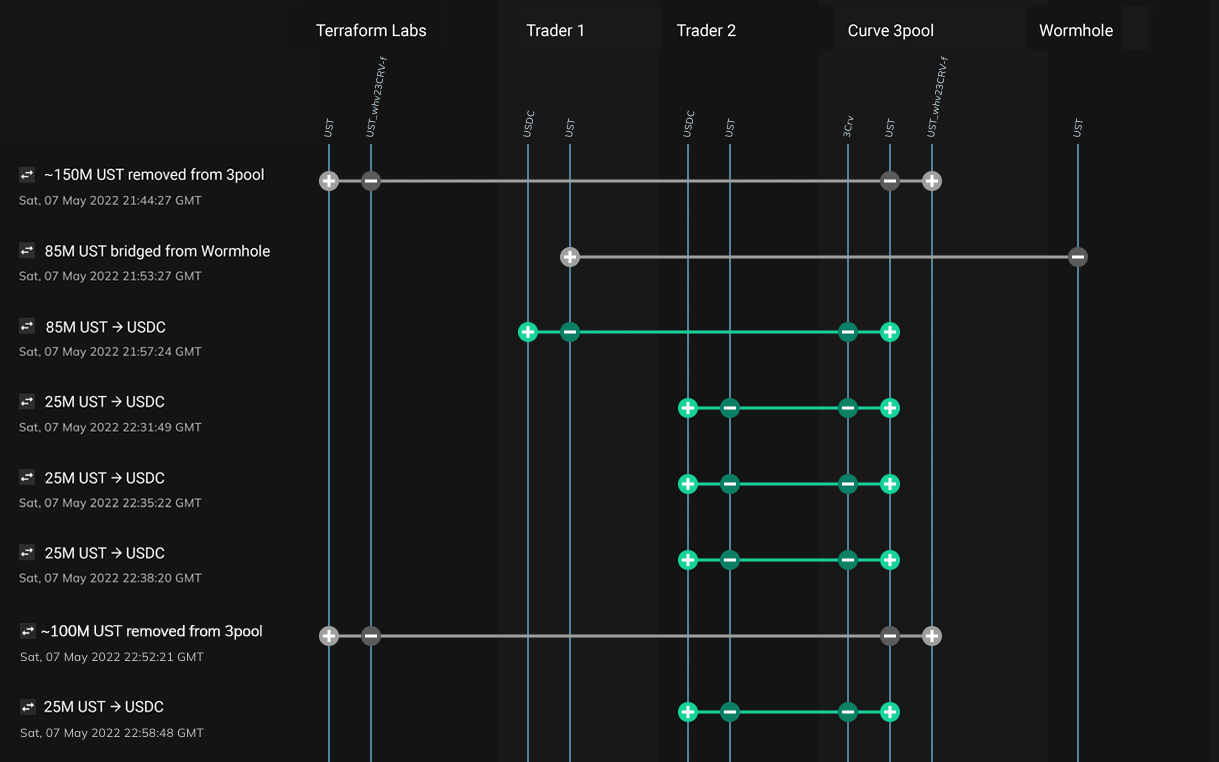
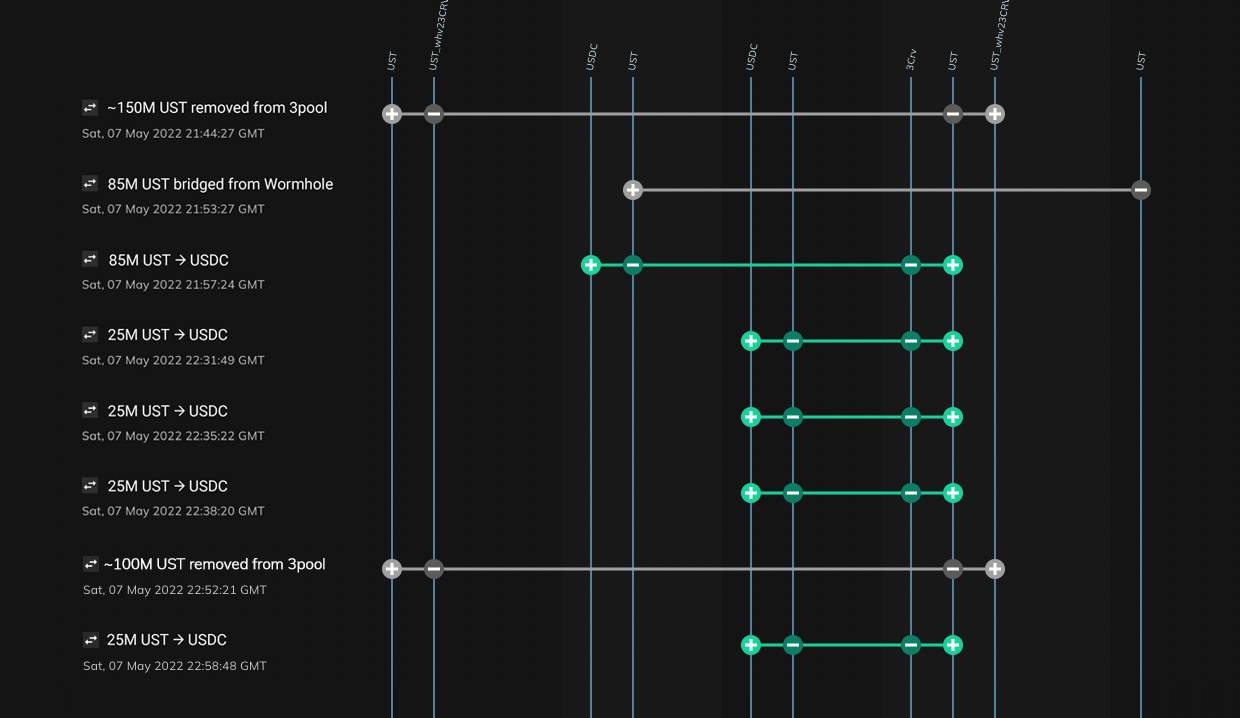
5月7日の夜、TerraformLabs は 3poolという分散型ステーブルコイン 取引所から1億5,000万USTを引き出しました。これは、これらの資金を別のプールへ移すための計画的かつ公開された取り組みの一環でした。これにより、当該プールの流動性が低下し、つまり価格変動が生じやすくなりました。
13分後、あるトレーダーが――おそらくこの脆弱性を悪用して――8,500万USTをUSDC と交換した。その後1時間の間に、別のトレーダーが2,500万USTずつ、計1億USTをUSDC と交換した。
これを受けて、TerraformLabs は 3pool からさらに 1 億 UST を引き出しました。これは、UST とその他のステーブルコイン との比率を「再調整」することを目的としたものでした。
しかし、その時点で、こうした大規模な取引――そして、それよりはるかに小規模な取引も数多く――によって、USTのペッグ制はすでに崩れていた。
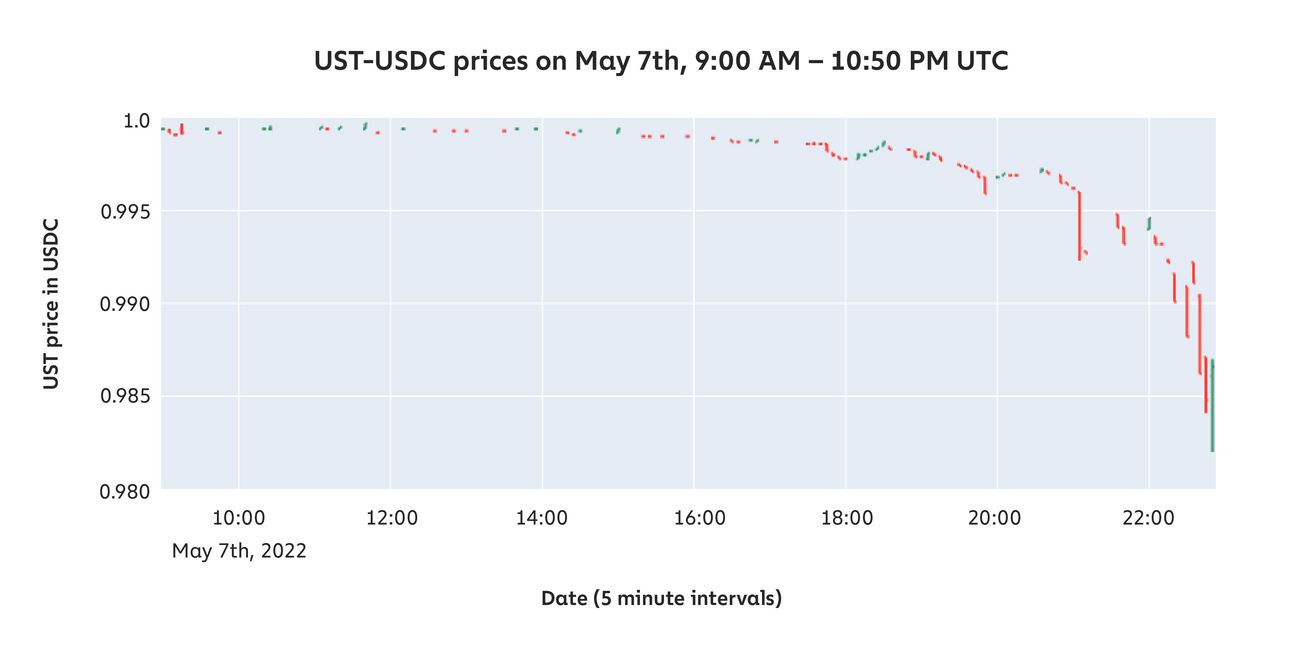
投資家はパニックに陥り、売り浴びせが始まり、AnchorにUSTを預けていた多くの保有者は 資金を出金 し始めた。
Anchorに関する注記
Anchorは、USTの開発元であるTerraform(Labs )が運営する分散型金融 (DeFi) (プロトコル )です。 運用開始以来の大部分において 、預け入れられたUSTの数量にかかわらず、19.5%のAPYを支払ってきました。その後、これらの預金を、通常2%から15%の範囲で変動するAPRで貸し出しています。預け入れられたUSTの 預け入れられたUSTの約半分から6分の1 のみが、借り手へ貸し出されています。
3月13日、 Bybitは次のように推定した。 「現在の利回り準備高が2,470万USTであり、預入額と借入額の現在の比率を考慮すると……[Anchorは]利回り準備高が完全に枯渇するまで、約13日間の猶予期間がある」と推定した。4月中旬、Decryptは 全USTの72%以上がAnchorに預け入れられていた と報じた。これは、持っている のUSTの大きな理由の一つが、Anchorの利回りを獲得することにあった可能性を示唆している。
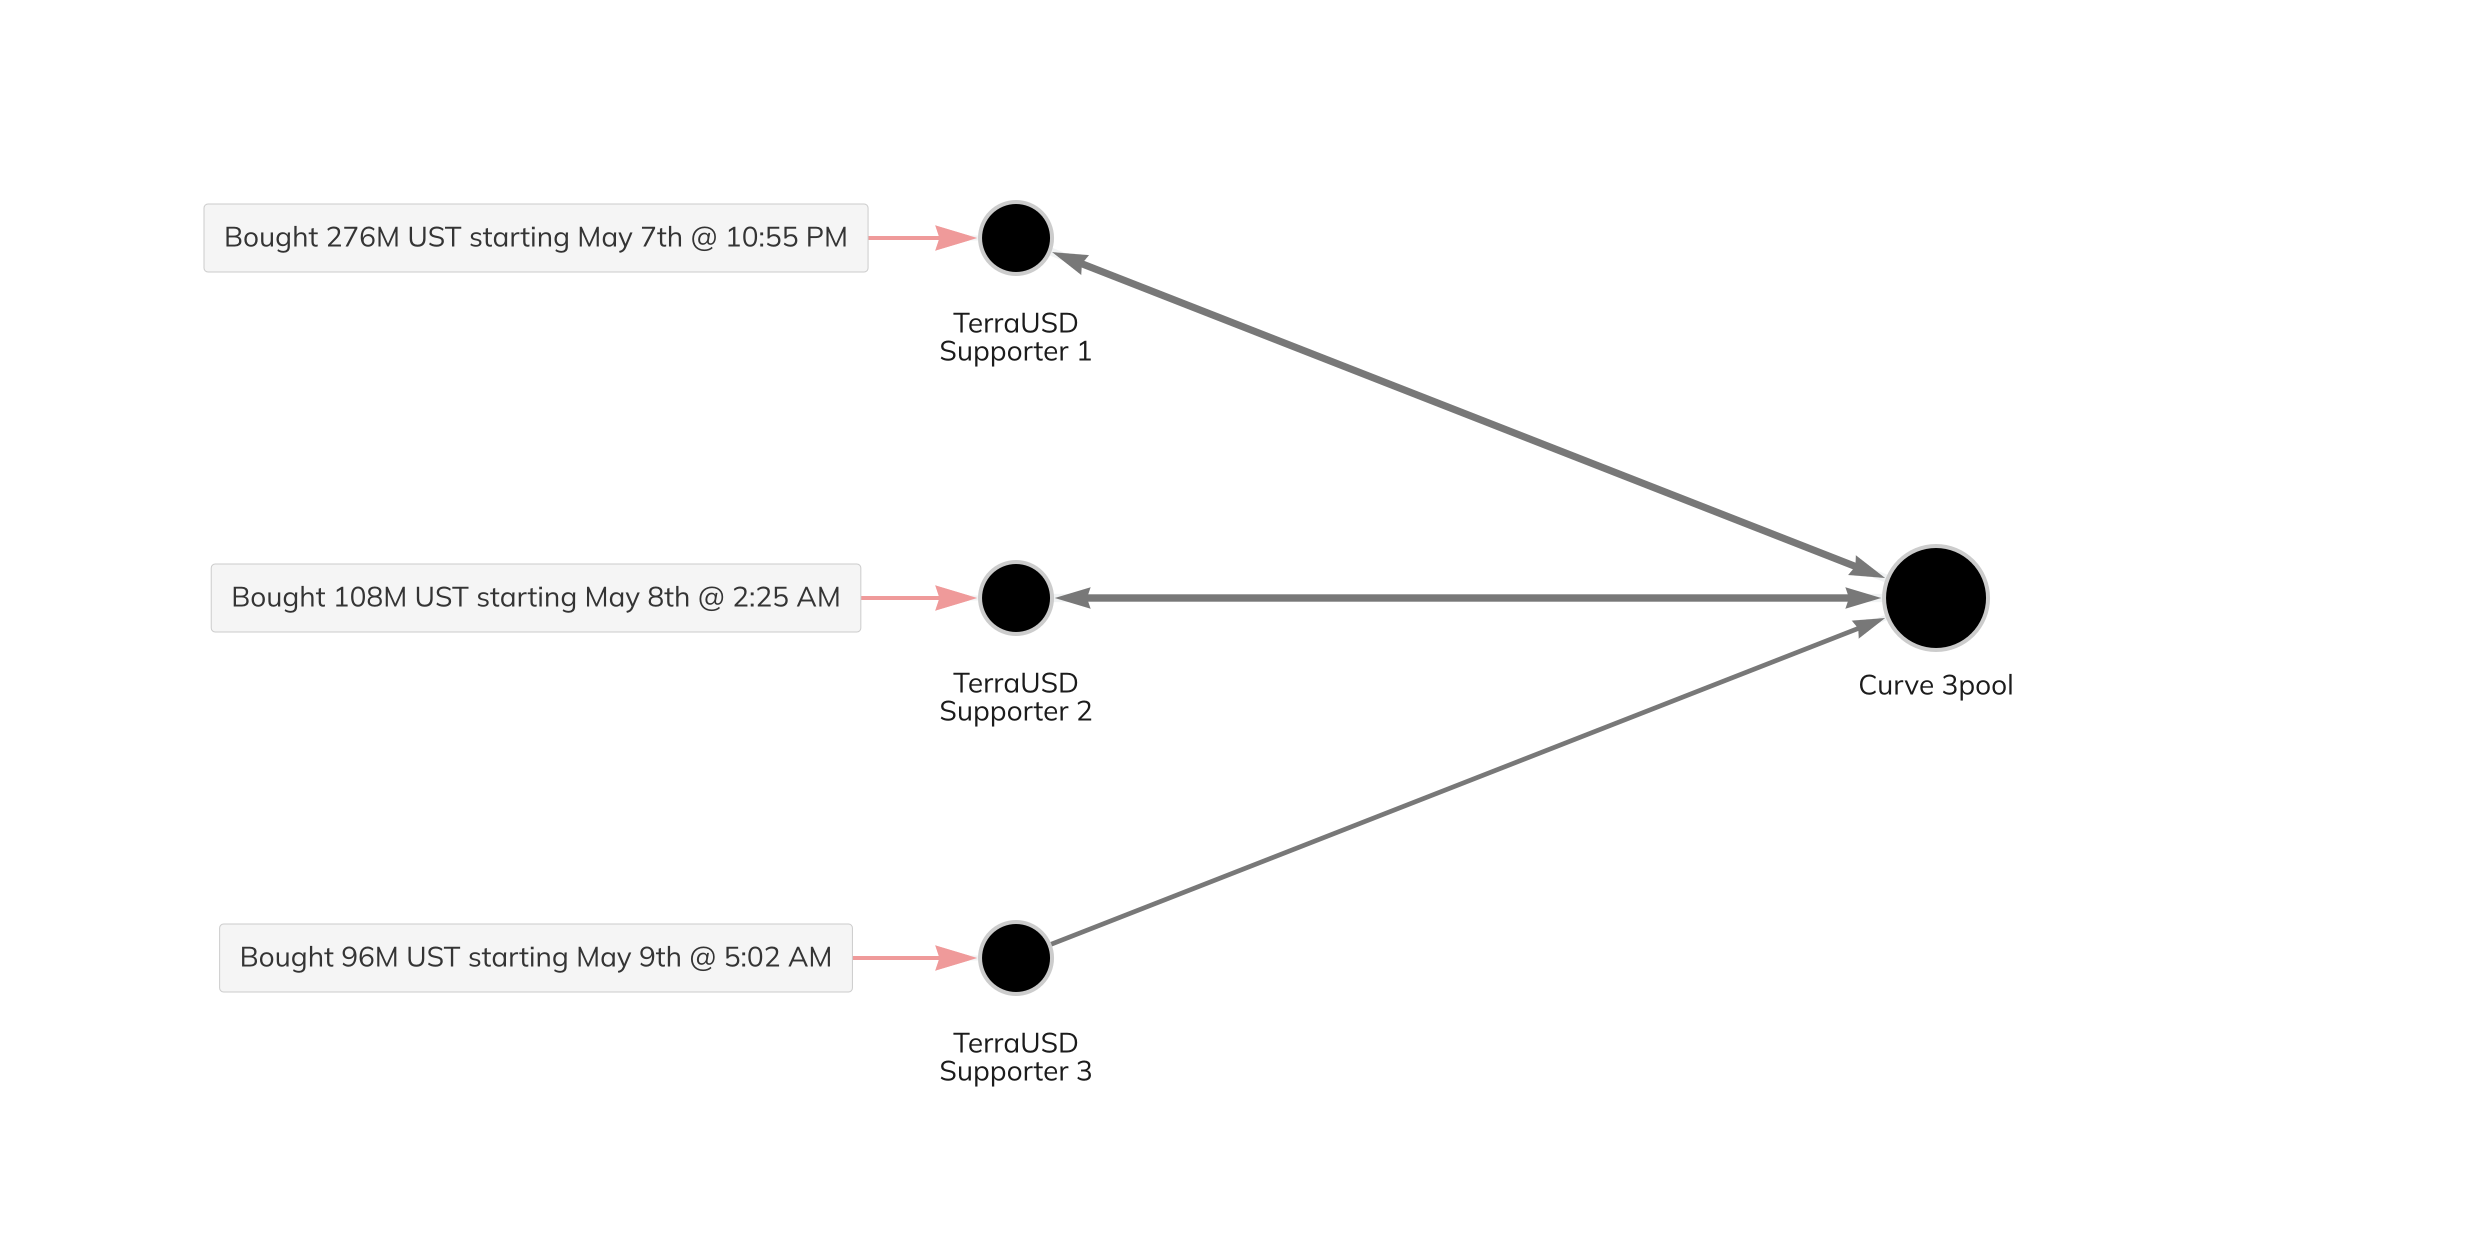
ペッグを修復し、3poolのバランスを再調整するため、身元不明のUST支持者3名が、5月7日、8日、9日の3日間にわたり、合計4億8000万ドル相当のUSDT をUSTと交換した。
その後、5月9日、ルナ・ファウンデーション・ガード(LFG)は は、保有するビットコインを数十億相当売却し USTと交換した。
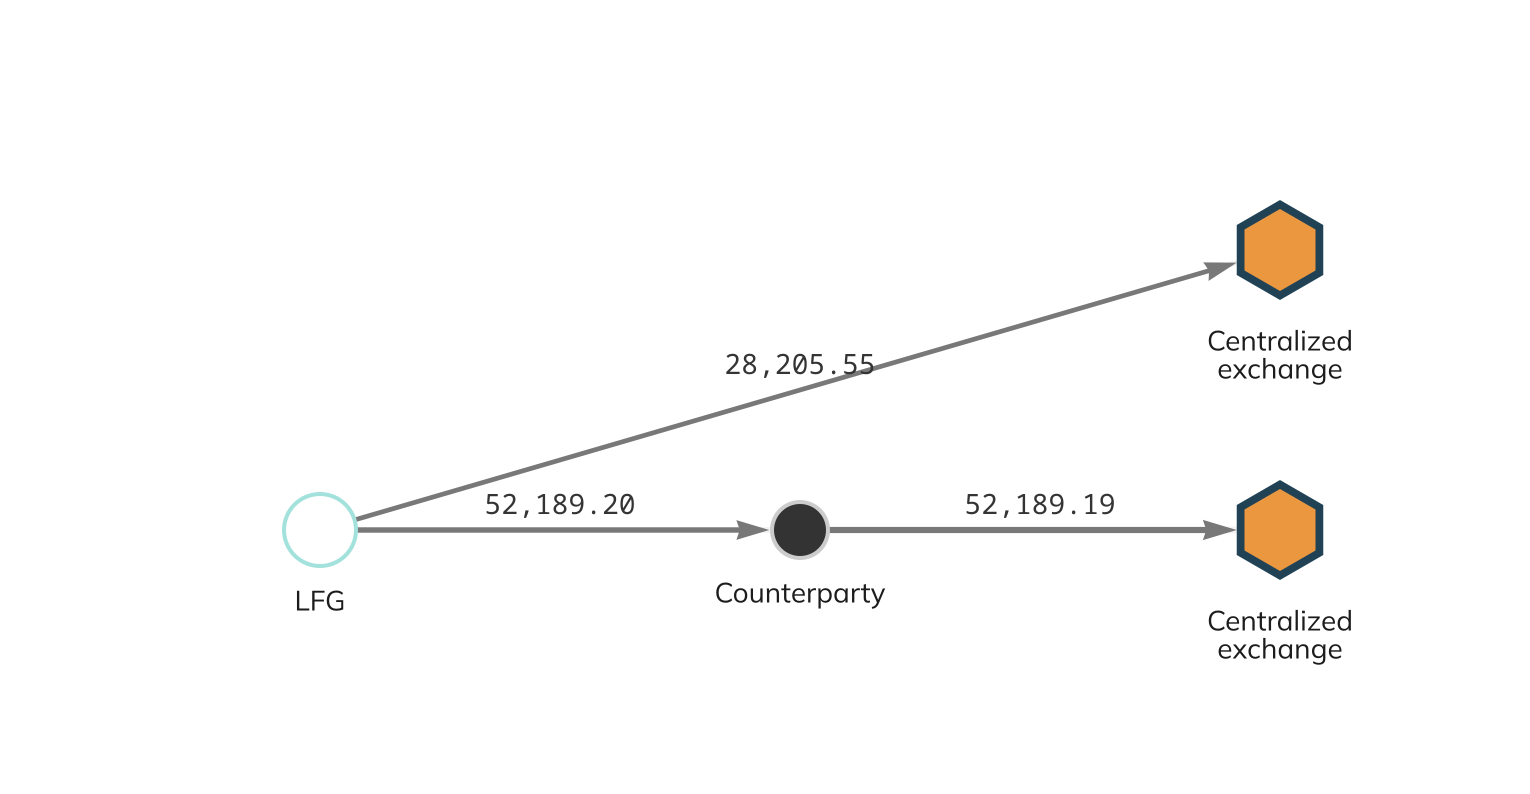
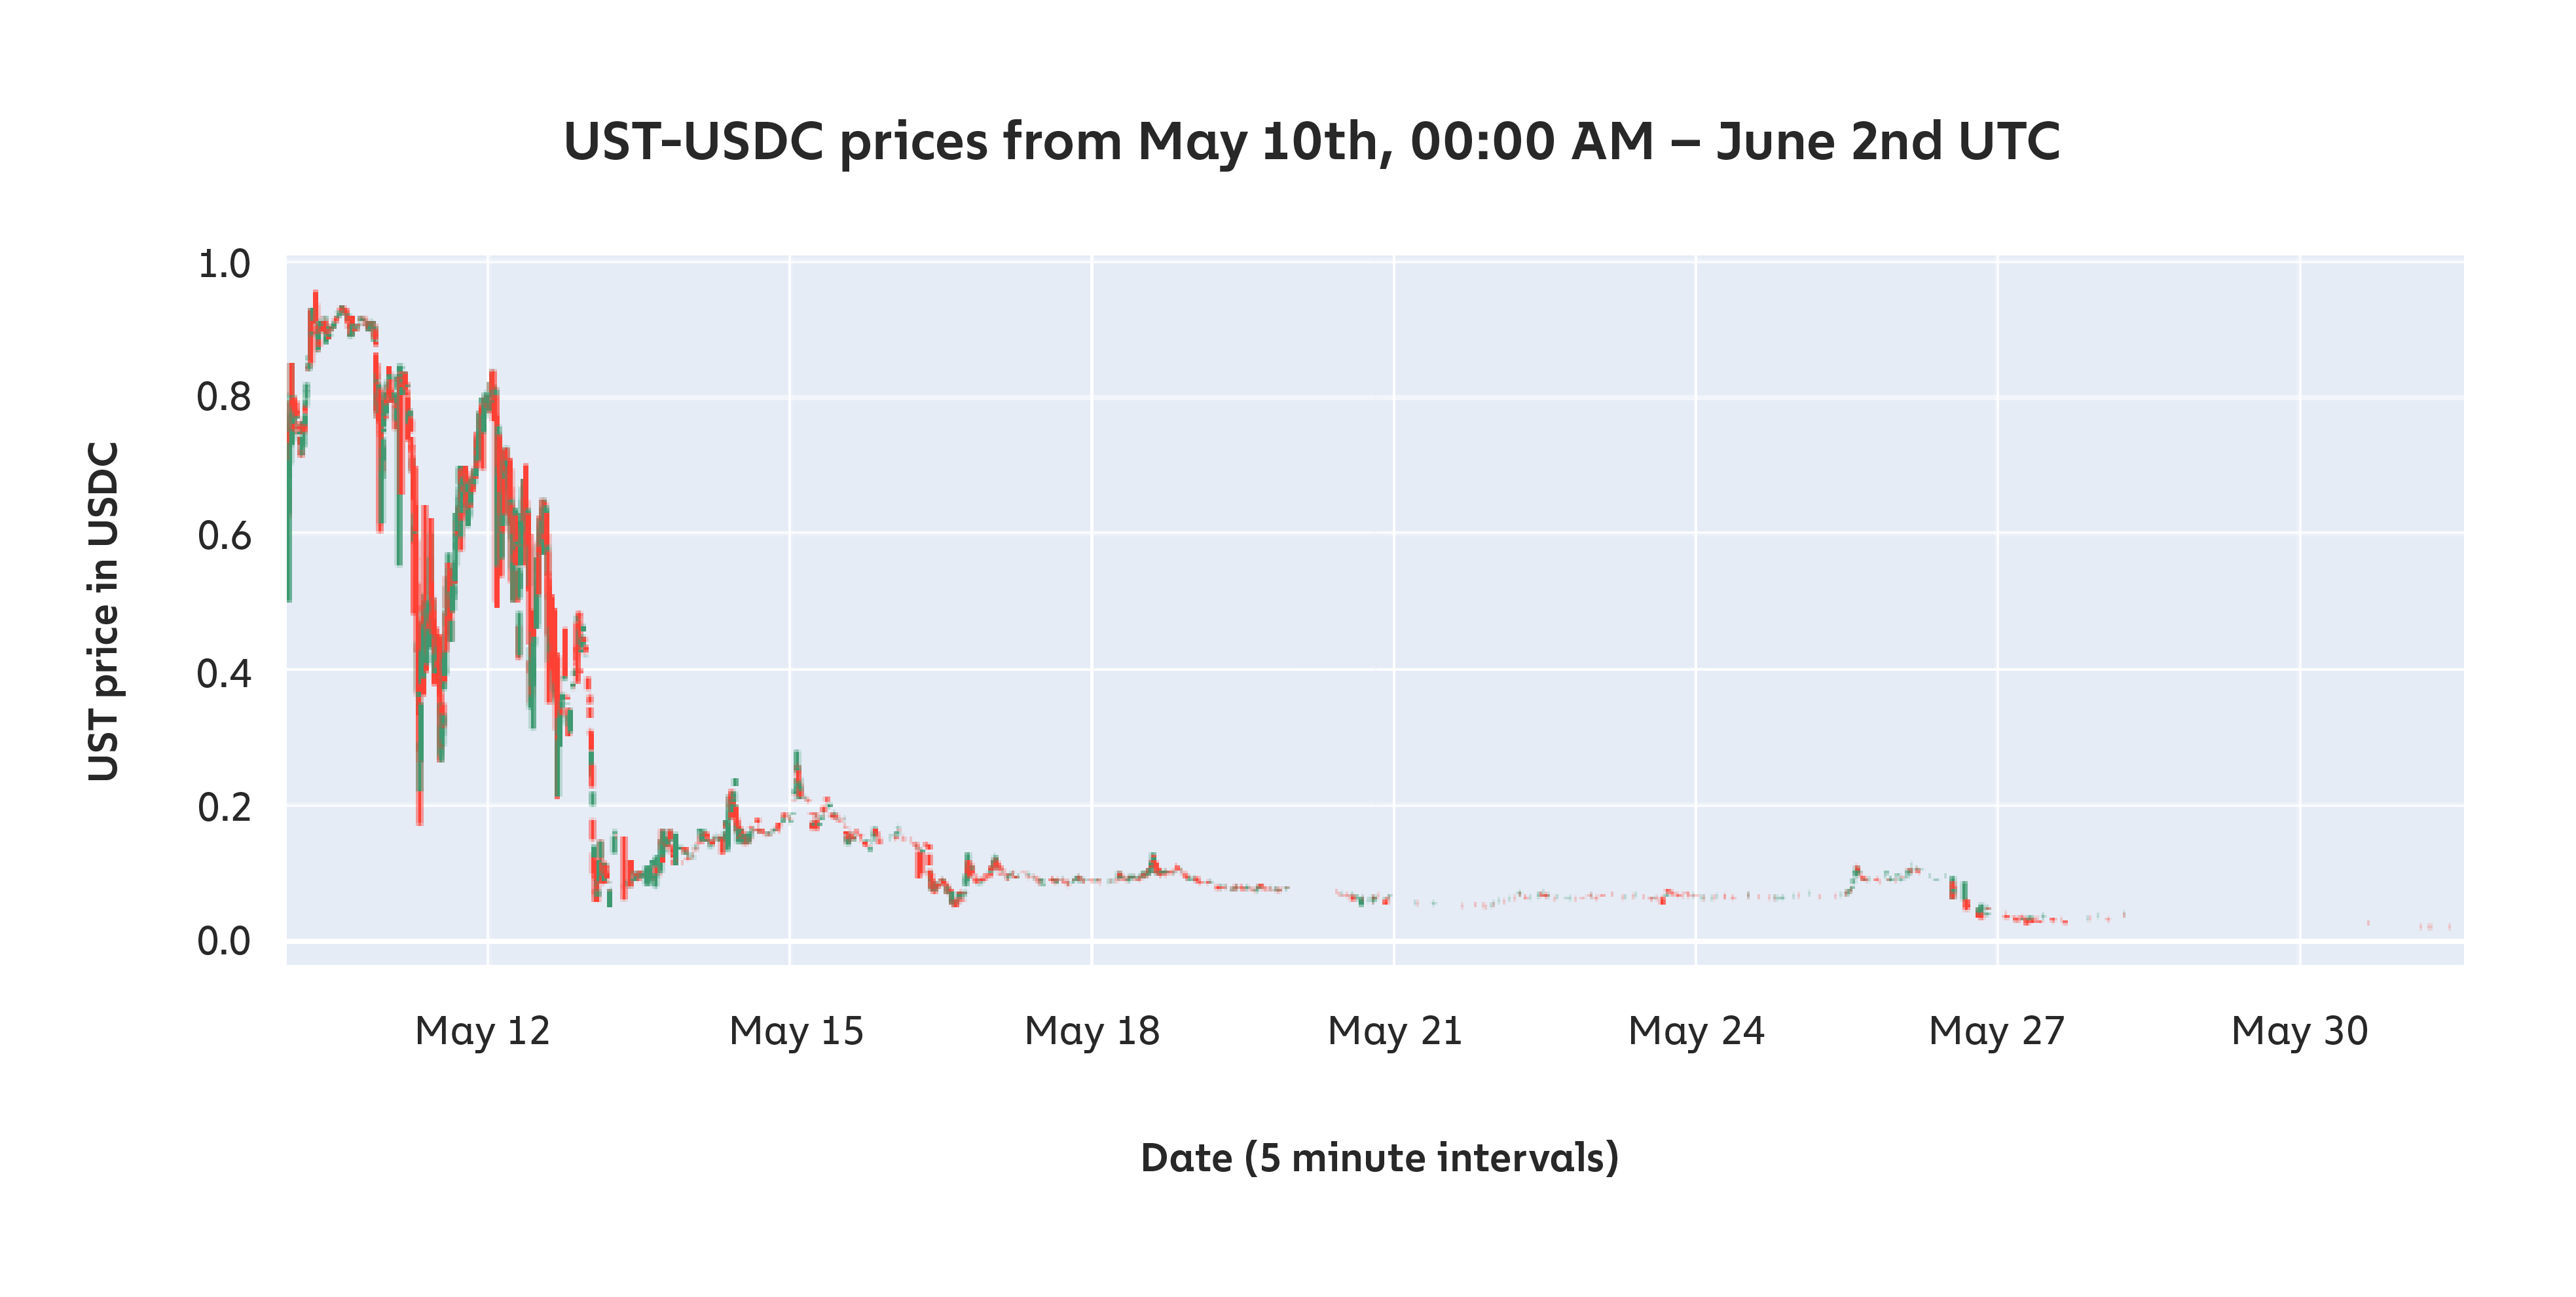
しかし、5月10日までに、LFGの準備高は底をつき、USTは再びペッグ制を失った――今回は永久に。
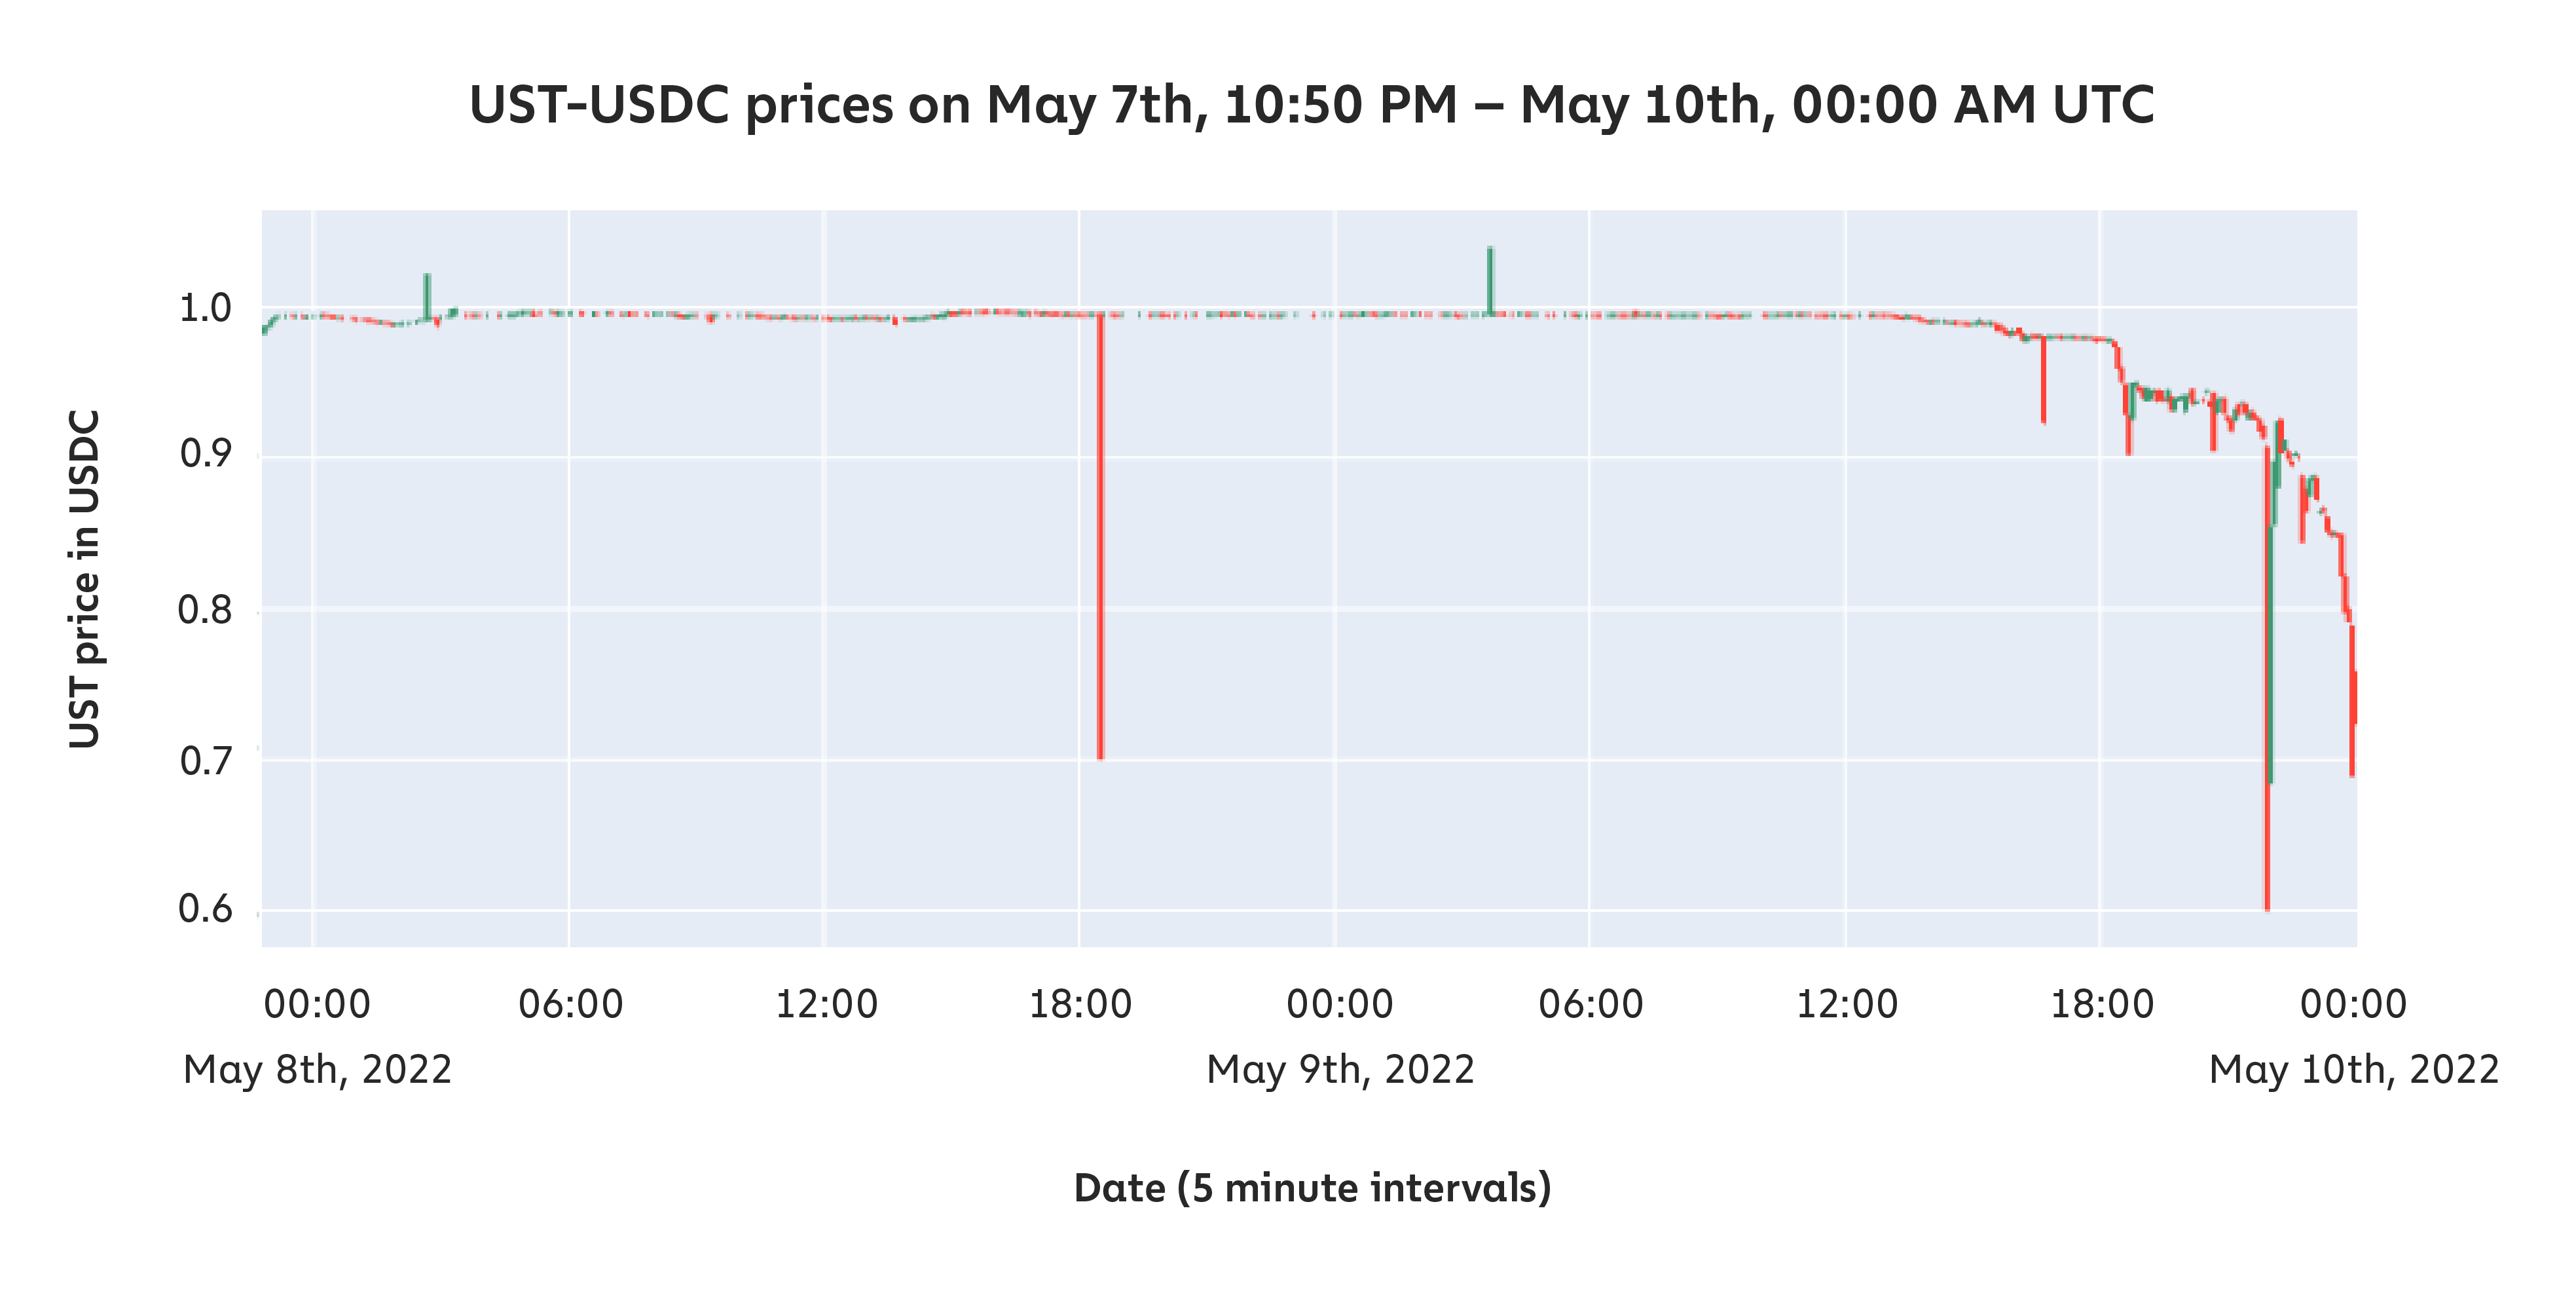
売り浴びせを食い止めるための最後の手段として、 複数の暗号資産 取引所が 出金を停止した。
その一方で、USTの最大の流動性 プールは枯渇しつつあった。3poolにおけるUSTと3CRV(USDC 、USDT 、DAIを含むステーブルコイン の「バスケット」)の残高比率は、95%対5%に急速に近づいており、理想とされる50%対50%からは程遠い状況だった。
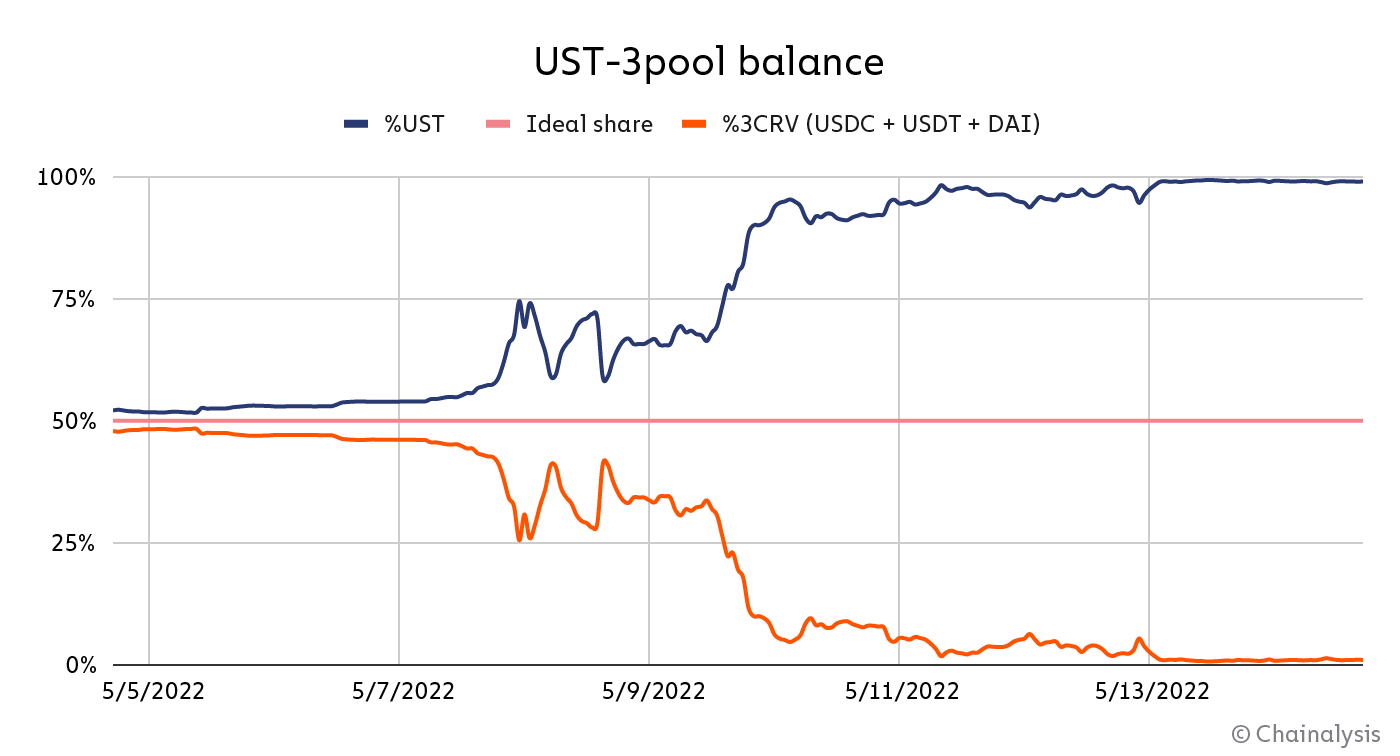
価値を維持できる出口は、たった一つしか残っていなかった。ステーブルコインのアルゴリズム によると、UST保有者はいつでも1USTを「バーン」して、1ドル相当のLUNAを「ミント」することができ、 LUNAの価格にかかわらず。
その結果、保有者たちは一斉にUSTをバーンし、LUNAの価格がハイパーインフレ状態に陥った。 供給数 価格は数兆に達し、 価格は は数セントの何分の一にまで下落した。LUNAの時価総額がUSTを下回った時点で、誰もが等価のUSTをバーン で引き換えられるわけではないことが明らかになった。
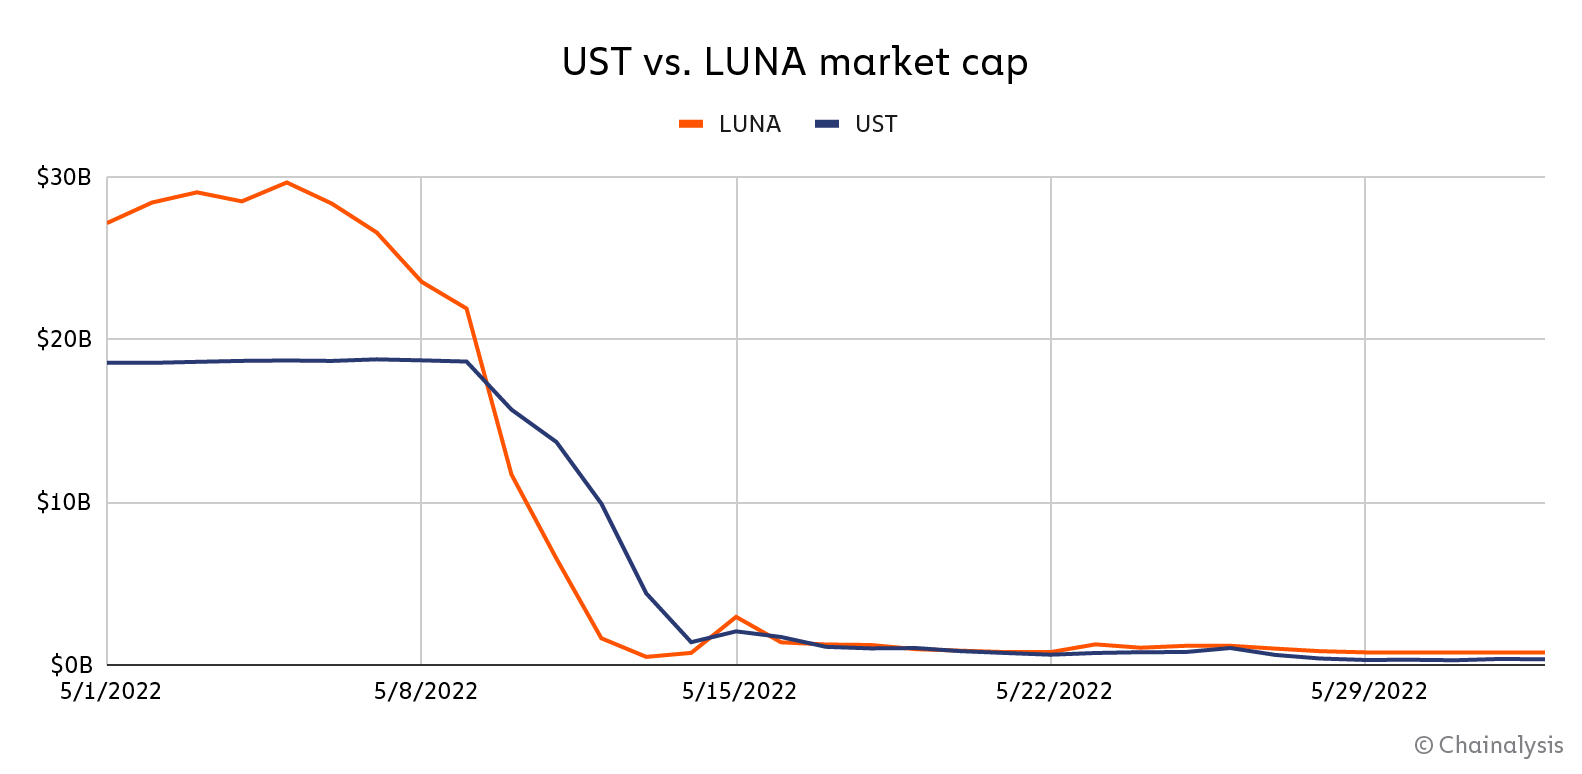
残りの保有者たちは、USTの価値が1セント強にまで下落するまで、ますます安い価格で売却し続けた。アルゴリズム型ステーブルコイン は崩壊した。
担保不足、担保過剰、および法定通貨 担保付きステーブルコイン
ステーブルコイン のほとんどとは異なり、USTはアルゴリズム型であり、 担保不足の状態にありました。TerraformLabs は、準備金に持っている の資産を保有してペッグを維持するのではなく、姉妹トークンであるLUNAを用いて「USTの価格変動を吸収する」ために姉妹トークンであるLUNAを活用していた。[email protected]」ために姉妹トークンであるLUNAを活用していた。[email protected] DAIのように、暗号資産によって過剰担保化されているステーブルコイン も存在する。借り手は、借入を希望するDAI 1単位につき、1.50ドル相当のETH を入金 しなければならない。さらに、USDC のように、法定通貨 を裏付けとし、1対1で担保化されているものもある。その準備金は 現金および短期国債で保有されていますで保有されています。
ステーブルコイン その用途もさまざまです。担保不足のUSTも、超過担保付きのDAIも、分散型金融 (DeFi) に役立っていますが、法定通貨 で裏付けされたステーブルコイン には、他にも用途があります。これらは、取引所の決済、移民による送金、そして高インフレ国の国民による資産の保全に役立ちます。 Tether 最近、メキシコからの送金向けに、ペソを裏付けとするステーブルコイン から仲介する への送金サービスが開始されました。また、 主要なステーブルコイン は、インフレに疲弊したアルゼンチン人の間でかなりの人気を博している。
この崩壊は、マクロ経済にどのような影響を与えたのでしょうか?
USTとLUNAの崩壊は、孤立した出来事として起きたわけではありません。同時に、(BTC)やEthereum (ETH )を含む他のいくつかの暗号資産 資産も下落しており、一部ではこれが第3の暗号資産 の冬の始まりである可能性があると指摘されています。
しかし、その下落の原因はUSTの暴落にあったのだろうか?確かにそれは一因ではあったが、ビットコインの下落は、暗号資産 以外の資産――特にハイテク株――の下落と非常に密接に連動していたことから、その価格動向はUSTの暴落よりも、むしろハイテク株の低迷とより深く関連していた可能性がある。
ビットコインとハイテク株との相関関係は、比較的最近になって現れた現象です。下のグラフは、2017年のビットコインの価格と、その他のいくつかの資産クラスの価格との相関関係を示しています。
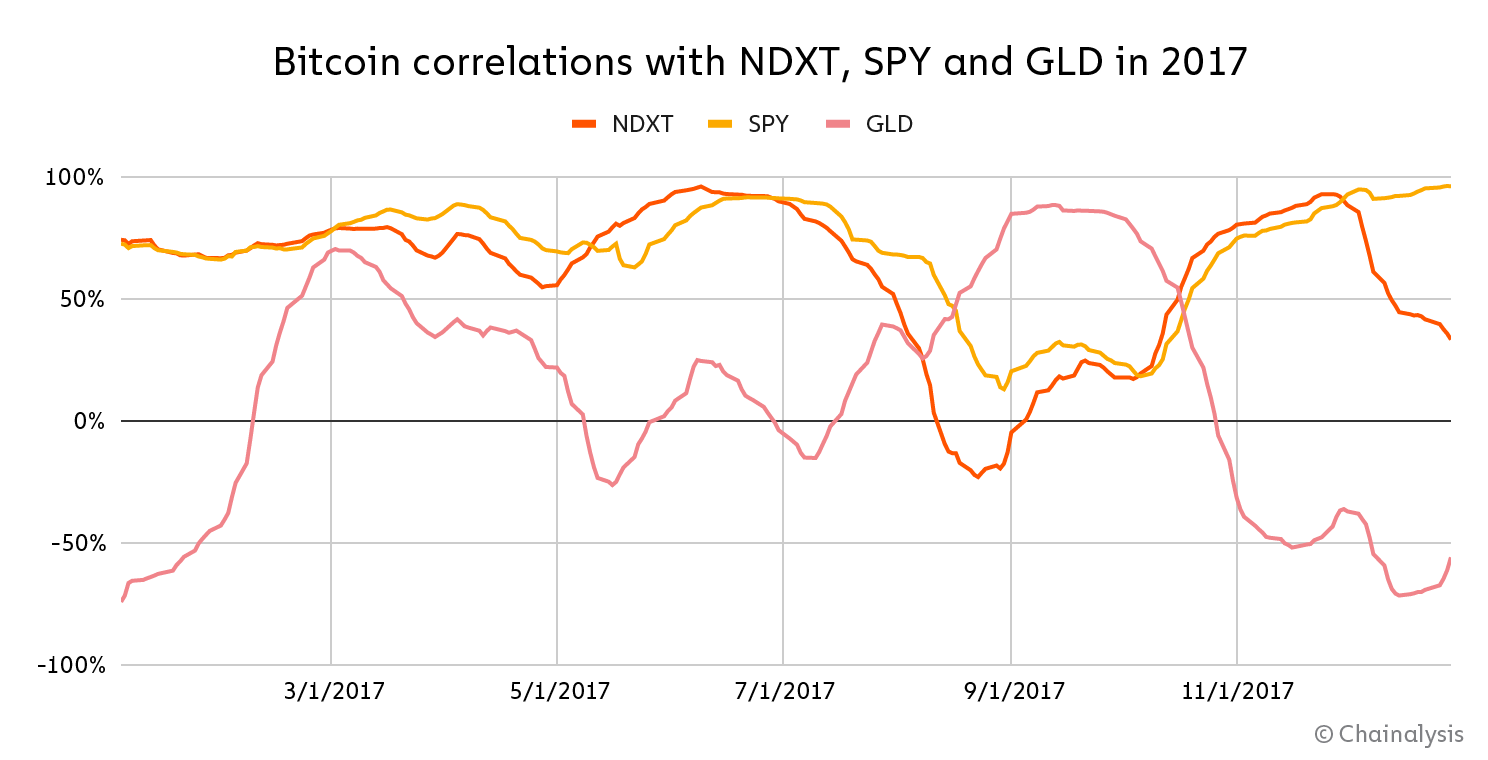
SPY:SPDR S&P 500 ETF トラスト
GLD:SPDR ゴールド・シェアーズ
相関関係の「波」は見られたものの、これは相関関係が顕著でない資産にはよくある現象である。このパターンは、ビットコインは相関関係がなく、したがって市場が下落する際の安全資産であるという見方を裏付けるものとなった。
2022年に入り、その説はますます説得力を失いつつある。現在、ビットコインはそうした資産と連動して動いているように見える。
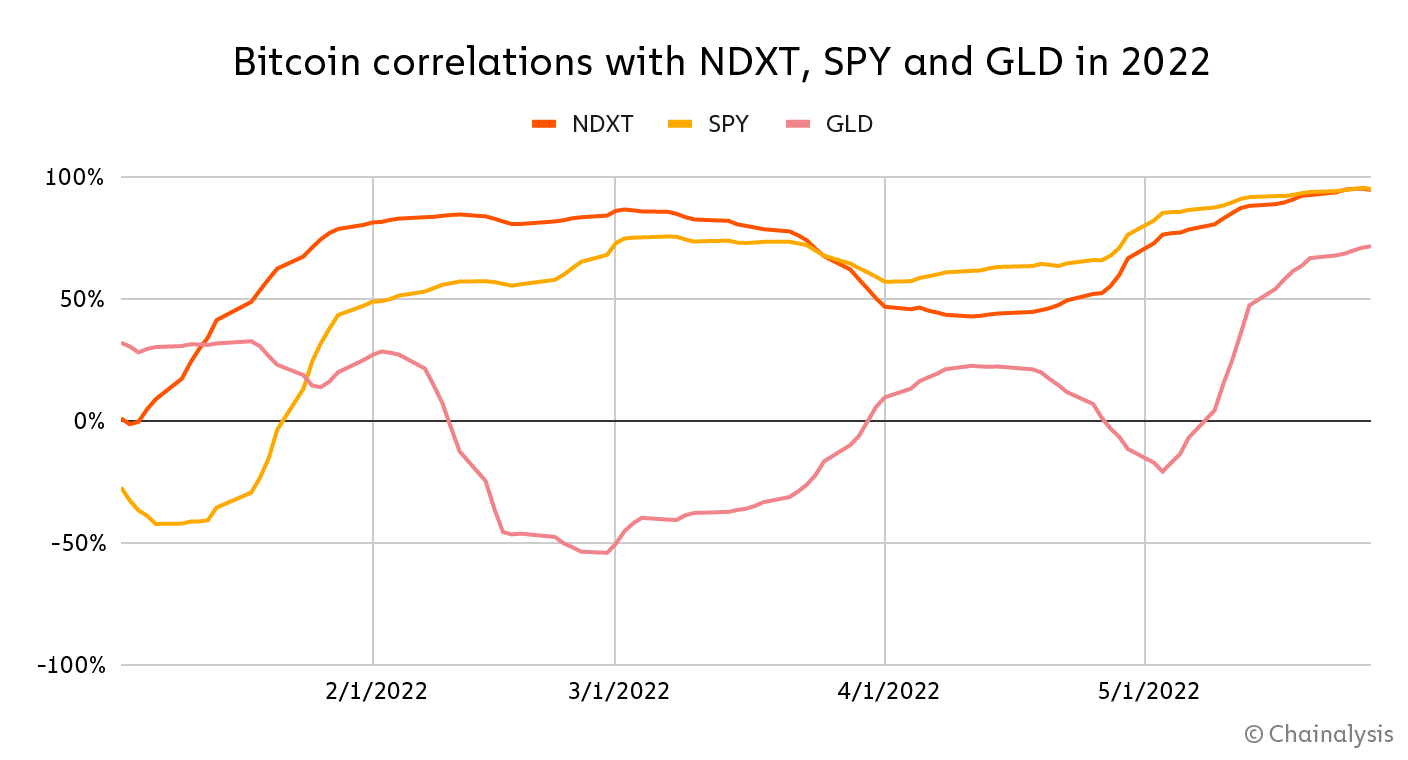
ビットコインは今年、NDXTやSPYとは高い価格相関を維持している一方で、GLDとは相関が見られない。そのため、NDXTやSPYが下落し始めると、ビットコインもそれに追随して下落した。
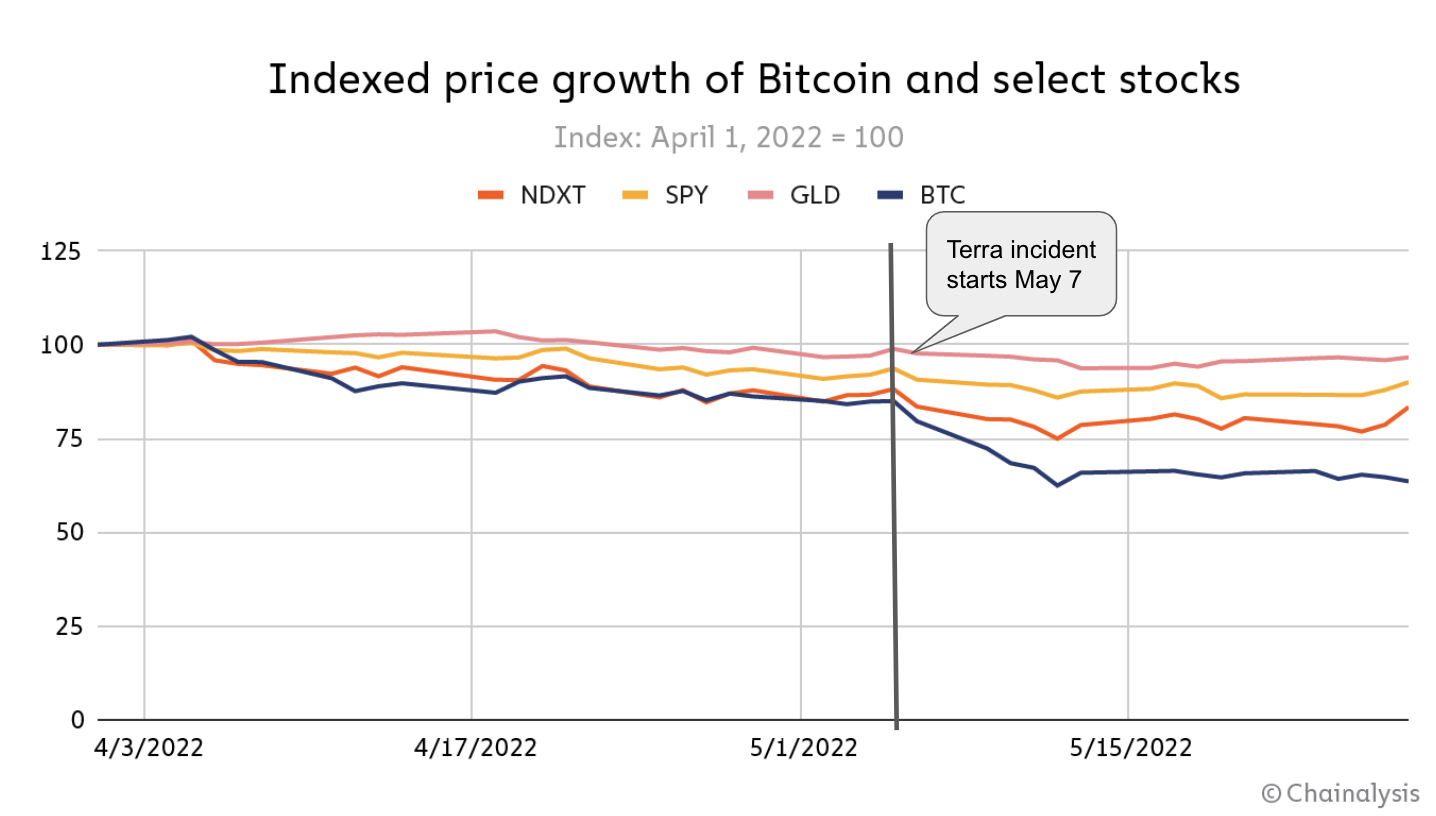
しかし、数日間は、USTの崩壊がビットコインの下落を加速させた可能性がある。これは予想されていたことだった――LFGがペッグを維持するために数十億相当のビットコインを売却したため――が、その影響は一時的なものに留まった。この下落の加速は、USTの崩壊がほぼ終息した5月13日頃に収束し、ポイント その後、ビットコインの価格動向は、暗号資産 テクノロジー関連以外の資産と同様の動きに戻った。
また、USTの暴落に伴い、ステーブルコイン の償還が急増したことも確認されました。5月9日から12日にかけて、通常よりも数千億単位のステーブルコイン が現金化のために売却されました。

暴落の際、大手機関投資家から個人投資家まで、あらゆる種類の投資家がステーブルコイン を売却した。
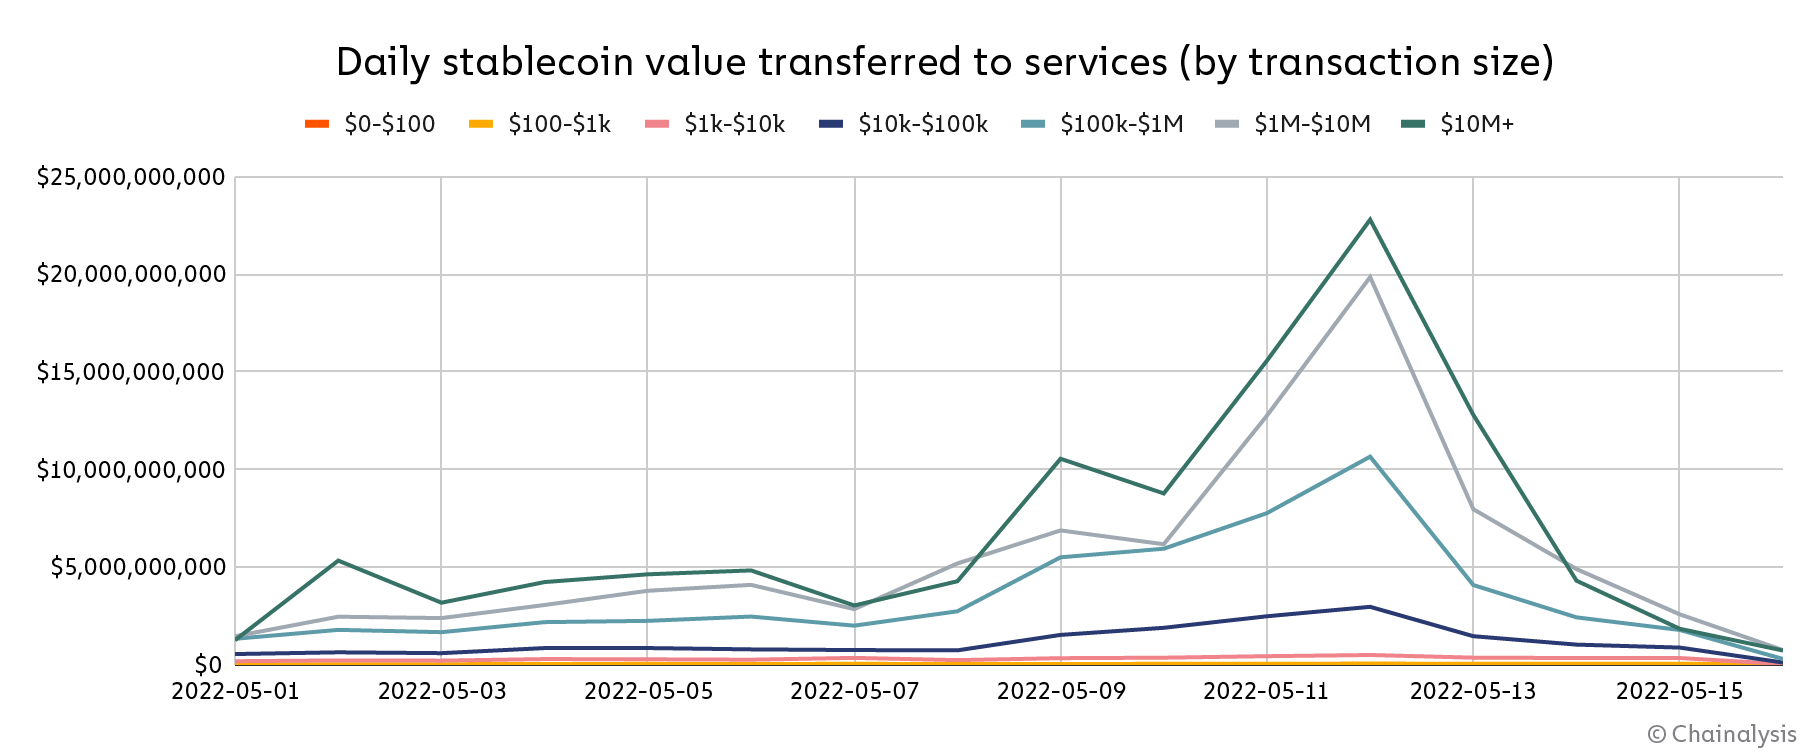
アルゴリズム型および資産担保型のすべてのステーブルコイン において、償還額がピークに達した。これは、USTの崩壊により、特定のクラスに属する投資家だけでなく、 ステーブルコイン から完全に遠ざけてしまったことを示唆している。特定のクラスの投資家だけでなく、すべての投資家が対象となっている。
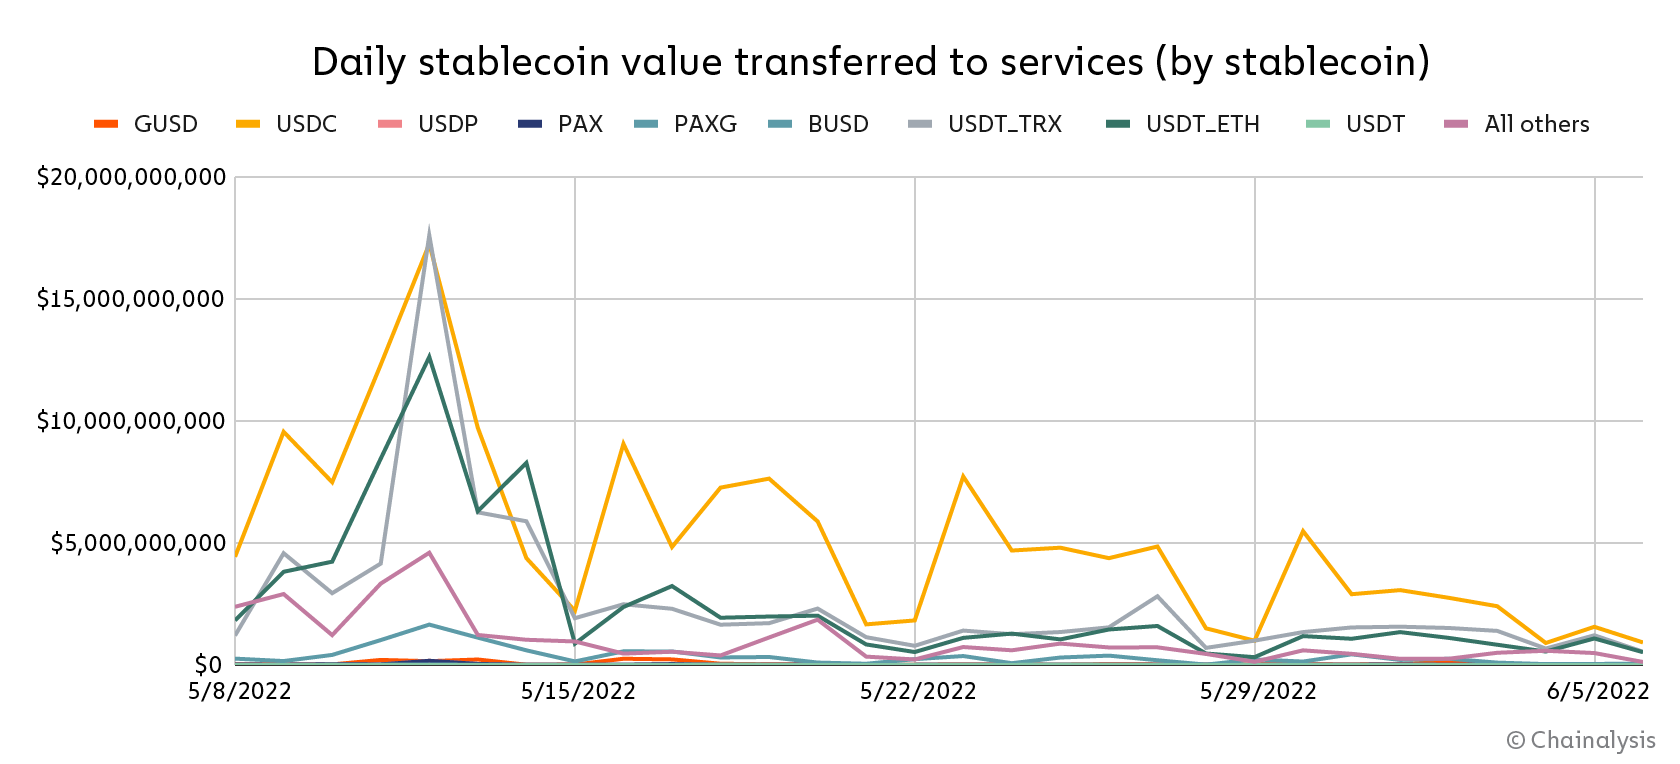
それにもかかわらず、主要なステーブルコイン はこの嵐を乗り切った。5月12日、Tether の価格は一時0.97ドルまで下落したが、すぐに回復し、1週間にわたってUSDT の130億ドルを超える償還処理を行うことができた。
結論
USTの崩壊は、短期的には消費者向け確度 に脅威をもたらし、長期的には法整備の契機となる可能性がありますが、暗号資産 業界における責任あるイノベーションの成長を止めることはないでしょう。幸いなことに、ブロックチェーンの透明性のおかげで、私たちはこうした出来事から学び、他者に啓発し、仮想通貨への信頼を築き続けていくことができます。
この分析は、当社の「State of Web3 レポート」のプレビューです。 こちらから登録して して、レポートをダウンロードしてください!
本ウェブサイトには、Chainalysis, Inc. およびその関連会社(以下、総称して「Chainalysis」)の管理下にない第三者のサイトへのリンクが含まれています。当該情報へのアクセスは、Chainalysis が当該サイトまたはその運営者との提携、支持、承認、または推奨を行っていることを意味するものではなく、Chainalysis は、当該サイトで提供される製品、サービス、その他のコンテンツについて一切の責任を負いません。
本資料は情報提供のみを目的としており、法律、税務、財務、または投資に関する助言を提供するものではありません。受領者は、こうした決定を行う前に、各自のアドバイザーに相談してください。Chainalysis は、受領者が本資料を利用したことに起因する、つながり におけるいかなる決定、その他の作為または不作為についても、一切の責任を負いません。
Chainalysis 当社は、本報告書に記載された情報の正確性、完全性、適時性、適合性、または有効性を保証するものではなく、当該資料のいかなる部分における誤り、欠落、またはその他の不正確さに起因するいかなる請求についても責任を負いません。


