ステーブルコイン EU内では
ステーブルコイン これらは、現在デジタルアセット 市場において、暗号資産 の資産活用において最大の事案 となっています。 CircleUSDC およびEUROCの発行体であるCircleは、パリに欧州本社を置き、欧州でMICAの認可を受けたEMT発行体としては最初、そして現時点で唯一の存在です。
図3は、2023年のEUへのオンチェーン ステーブルコイン の流入量USD換算 を示している。図4は、2023年のEUへのステーブルコイン の流入量USD換算 の日平均値 を示している。
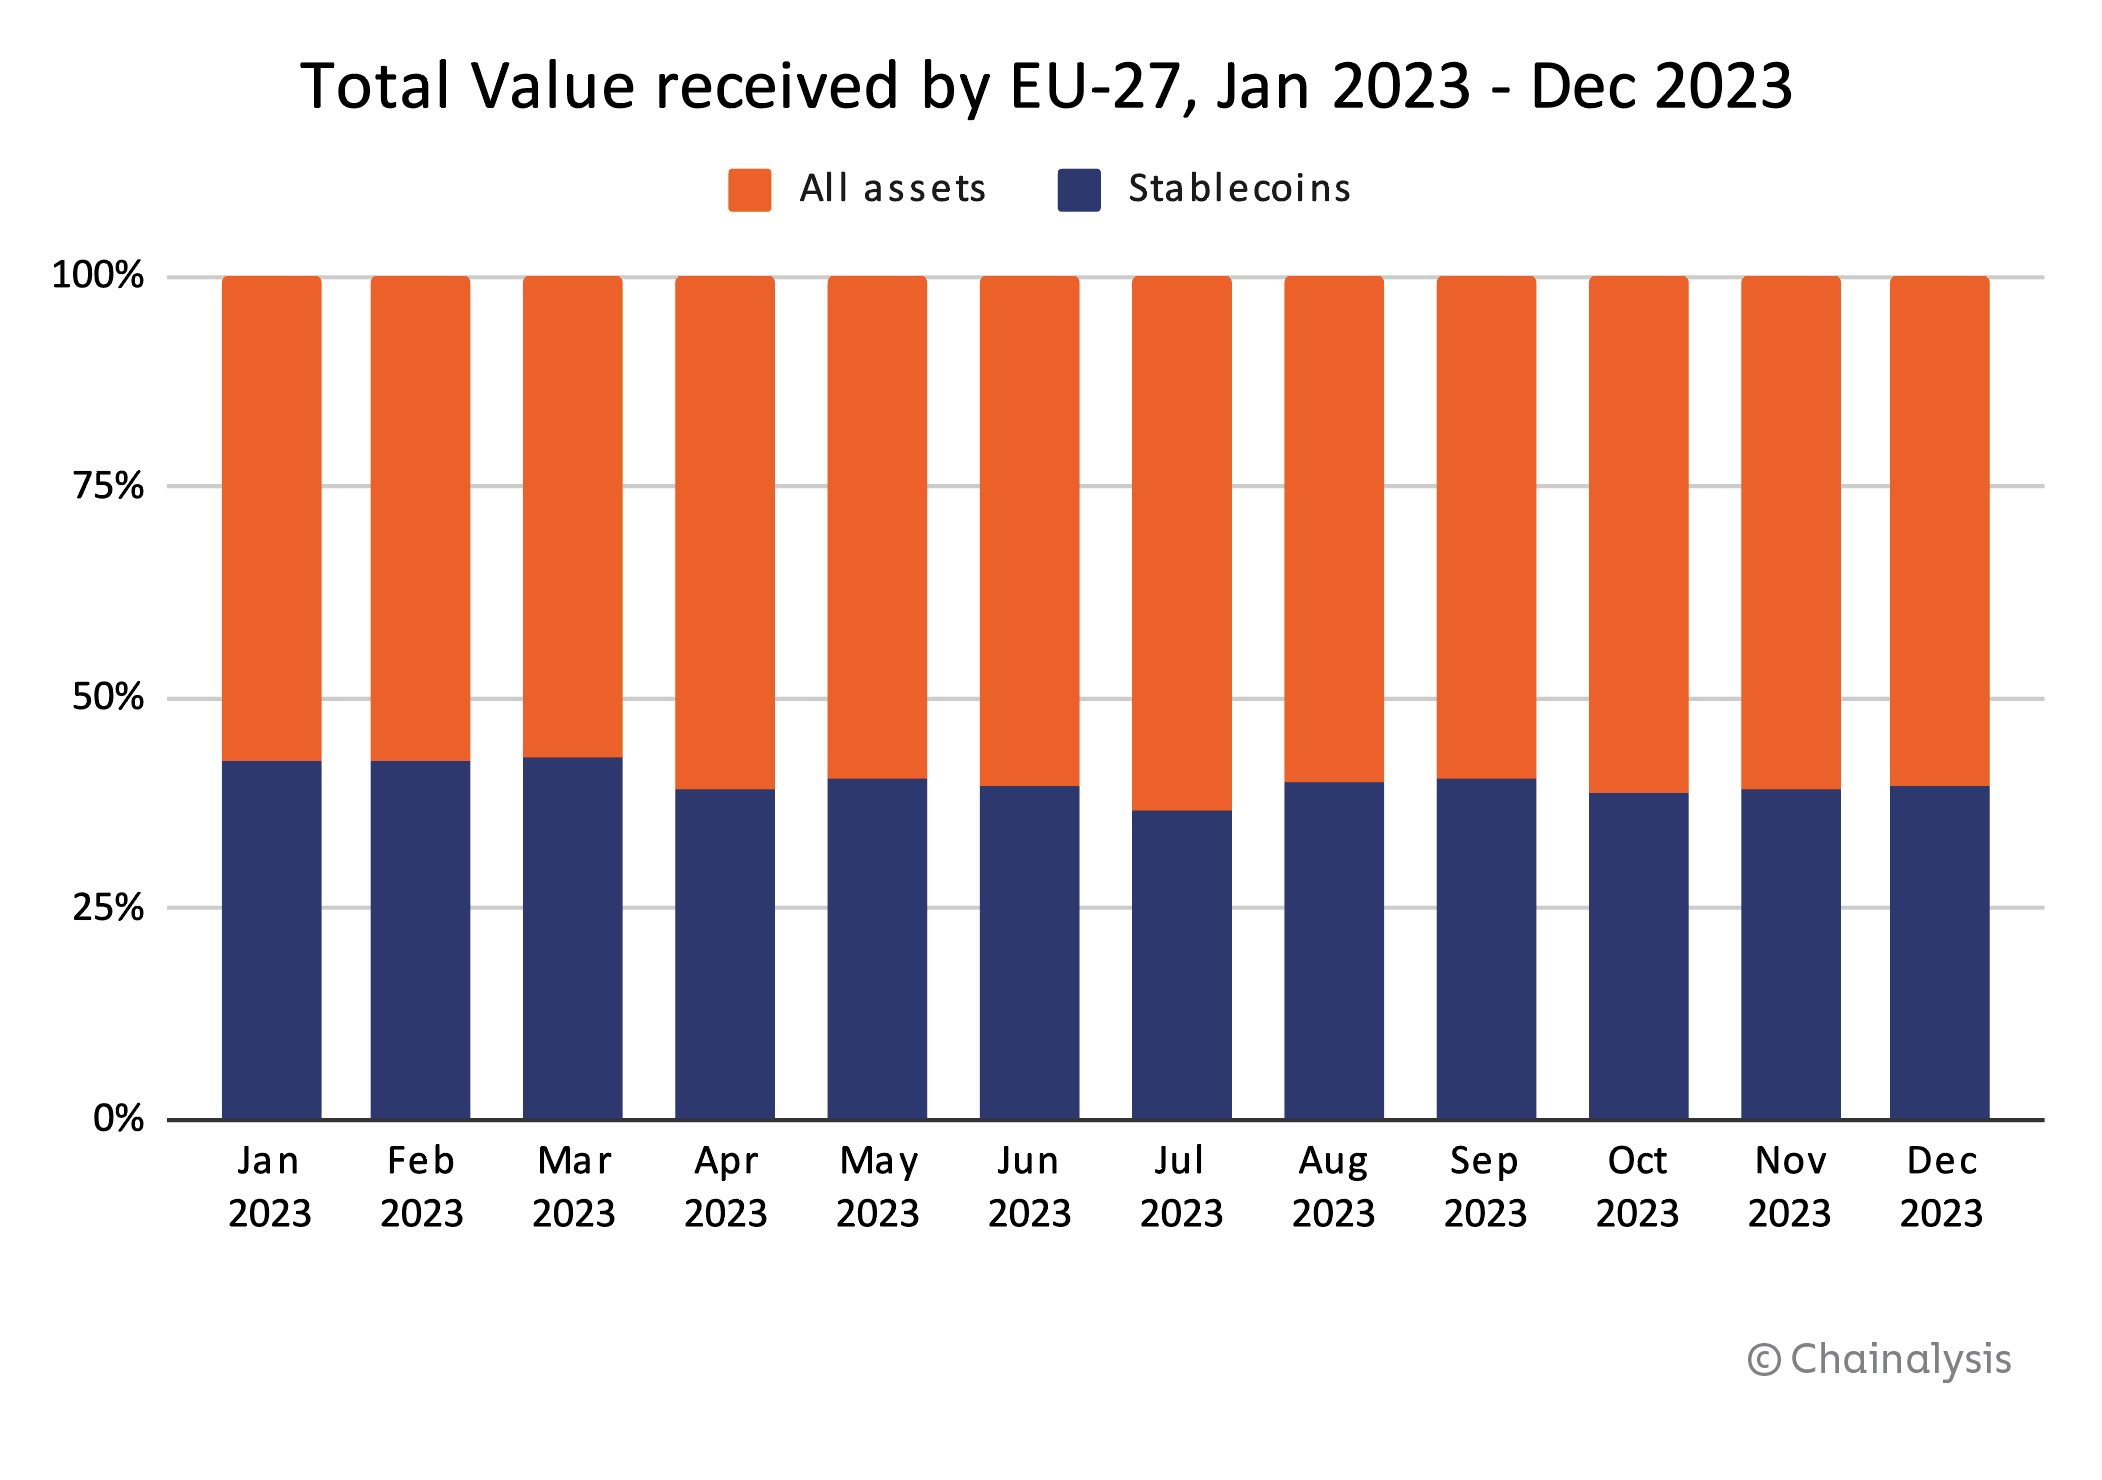
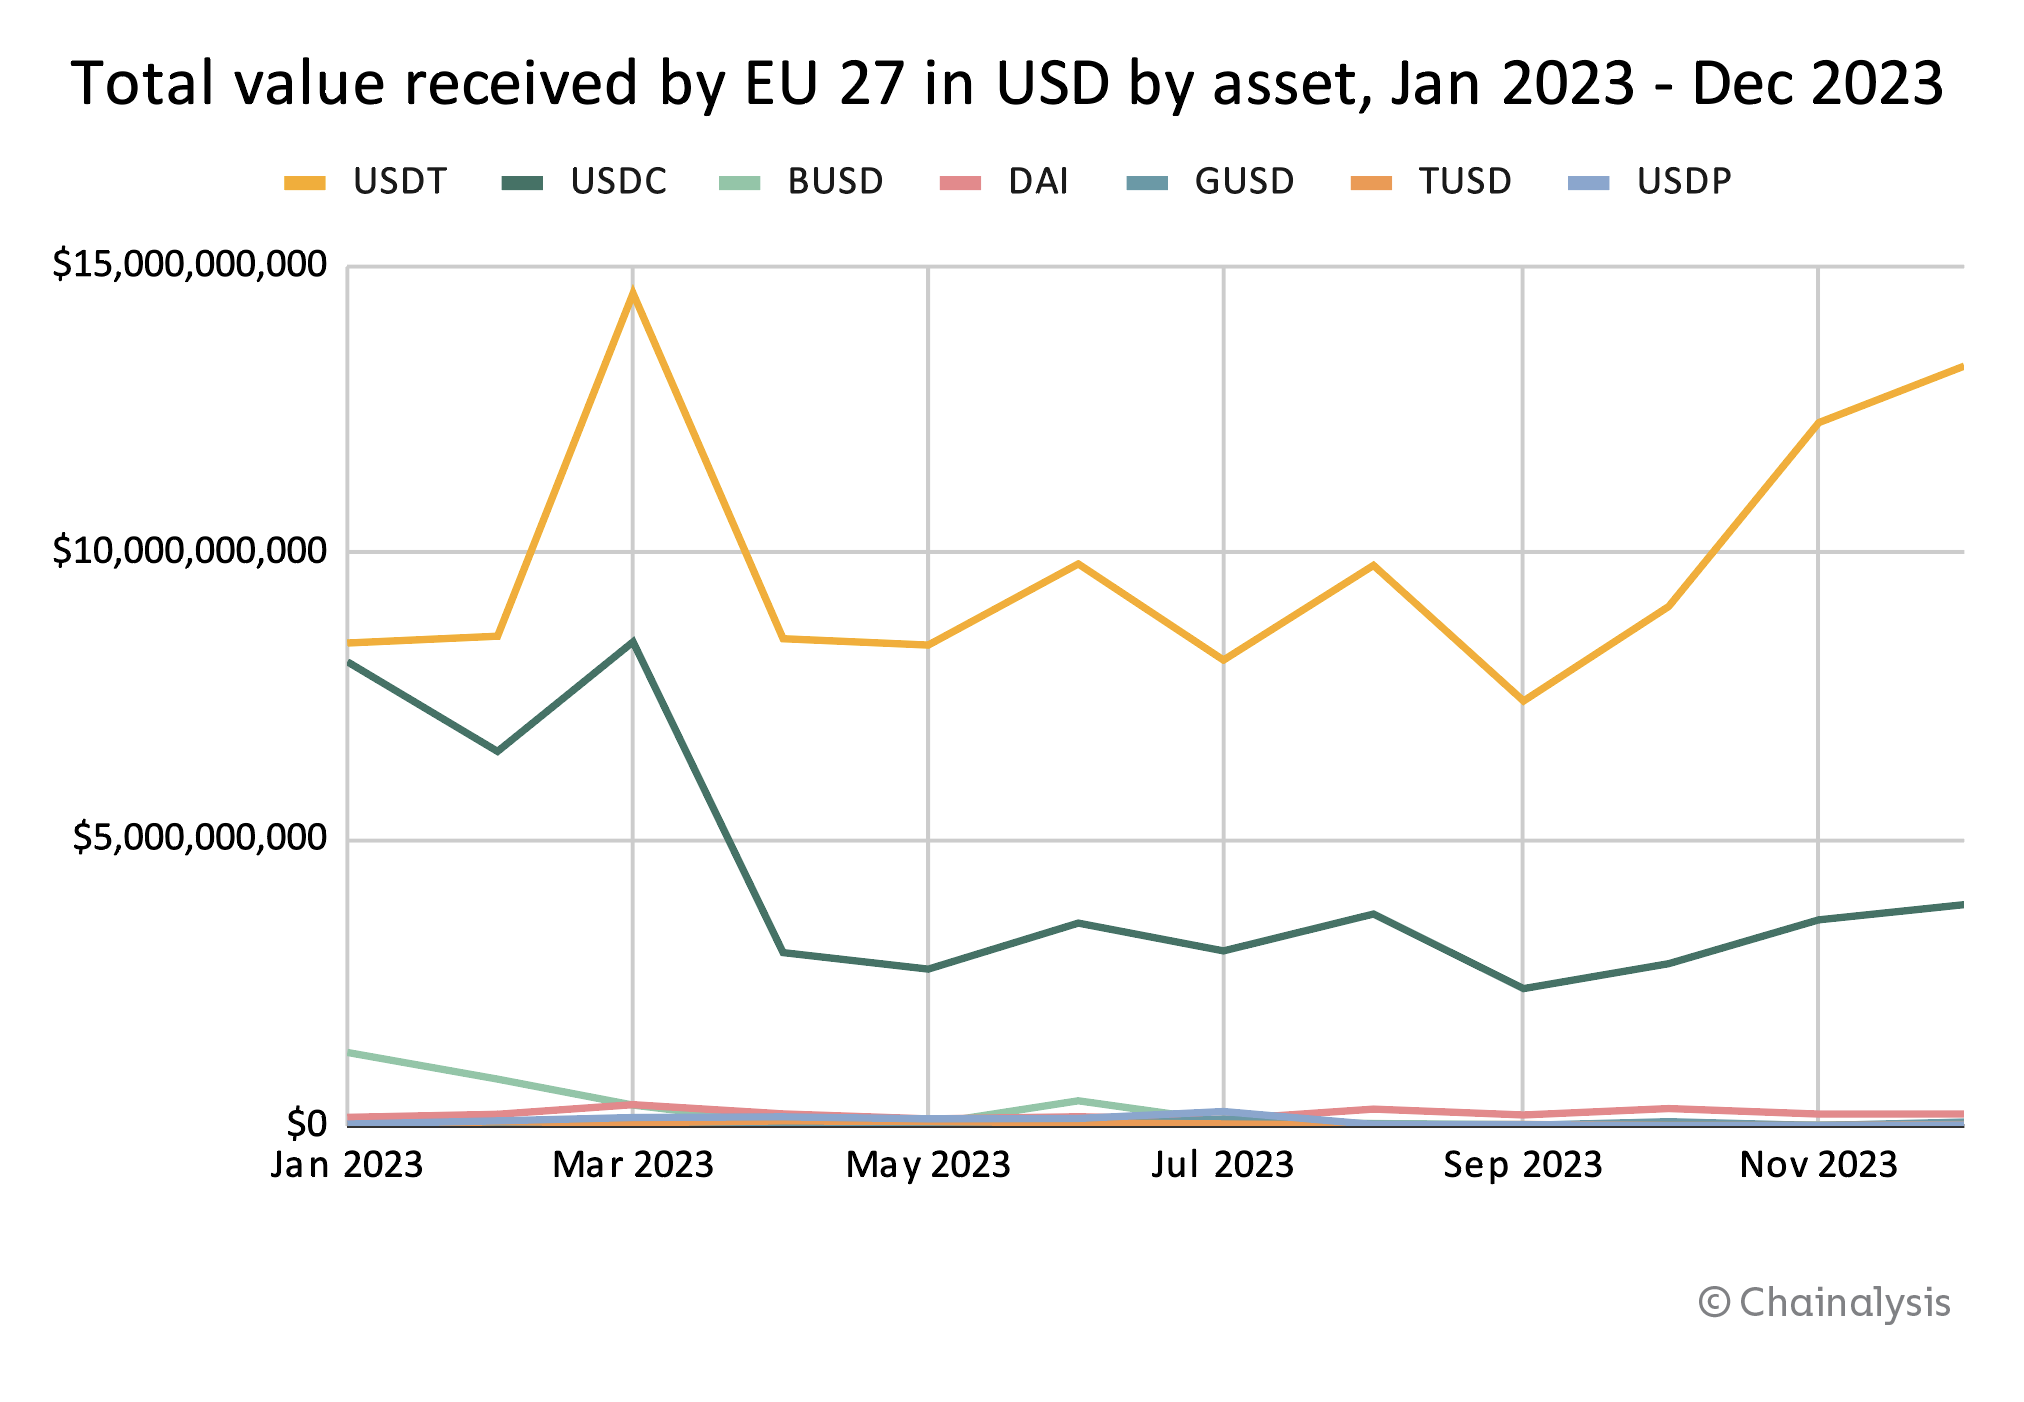
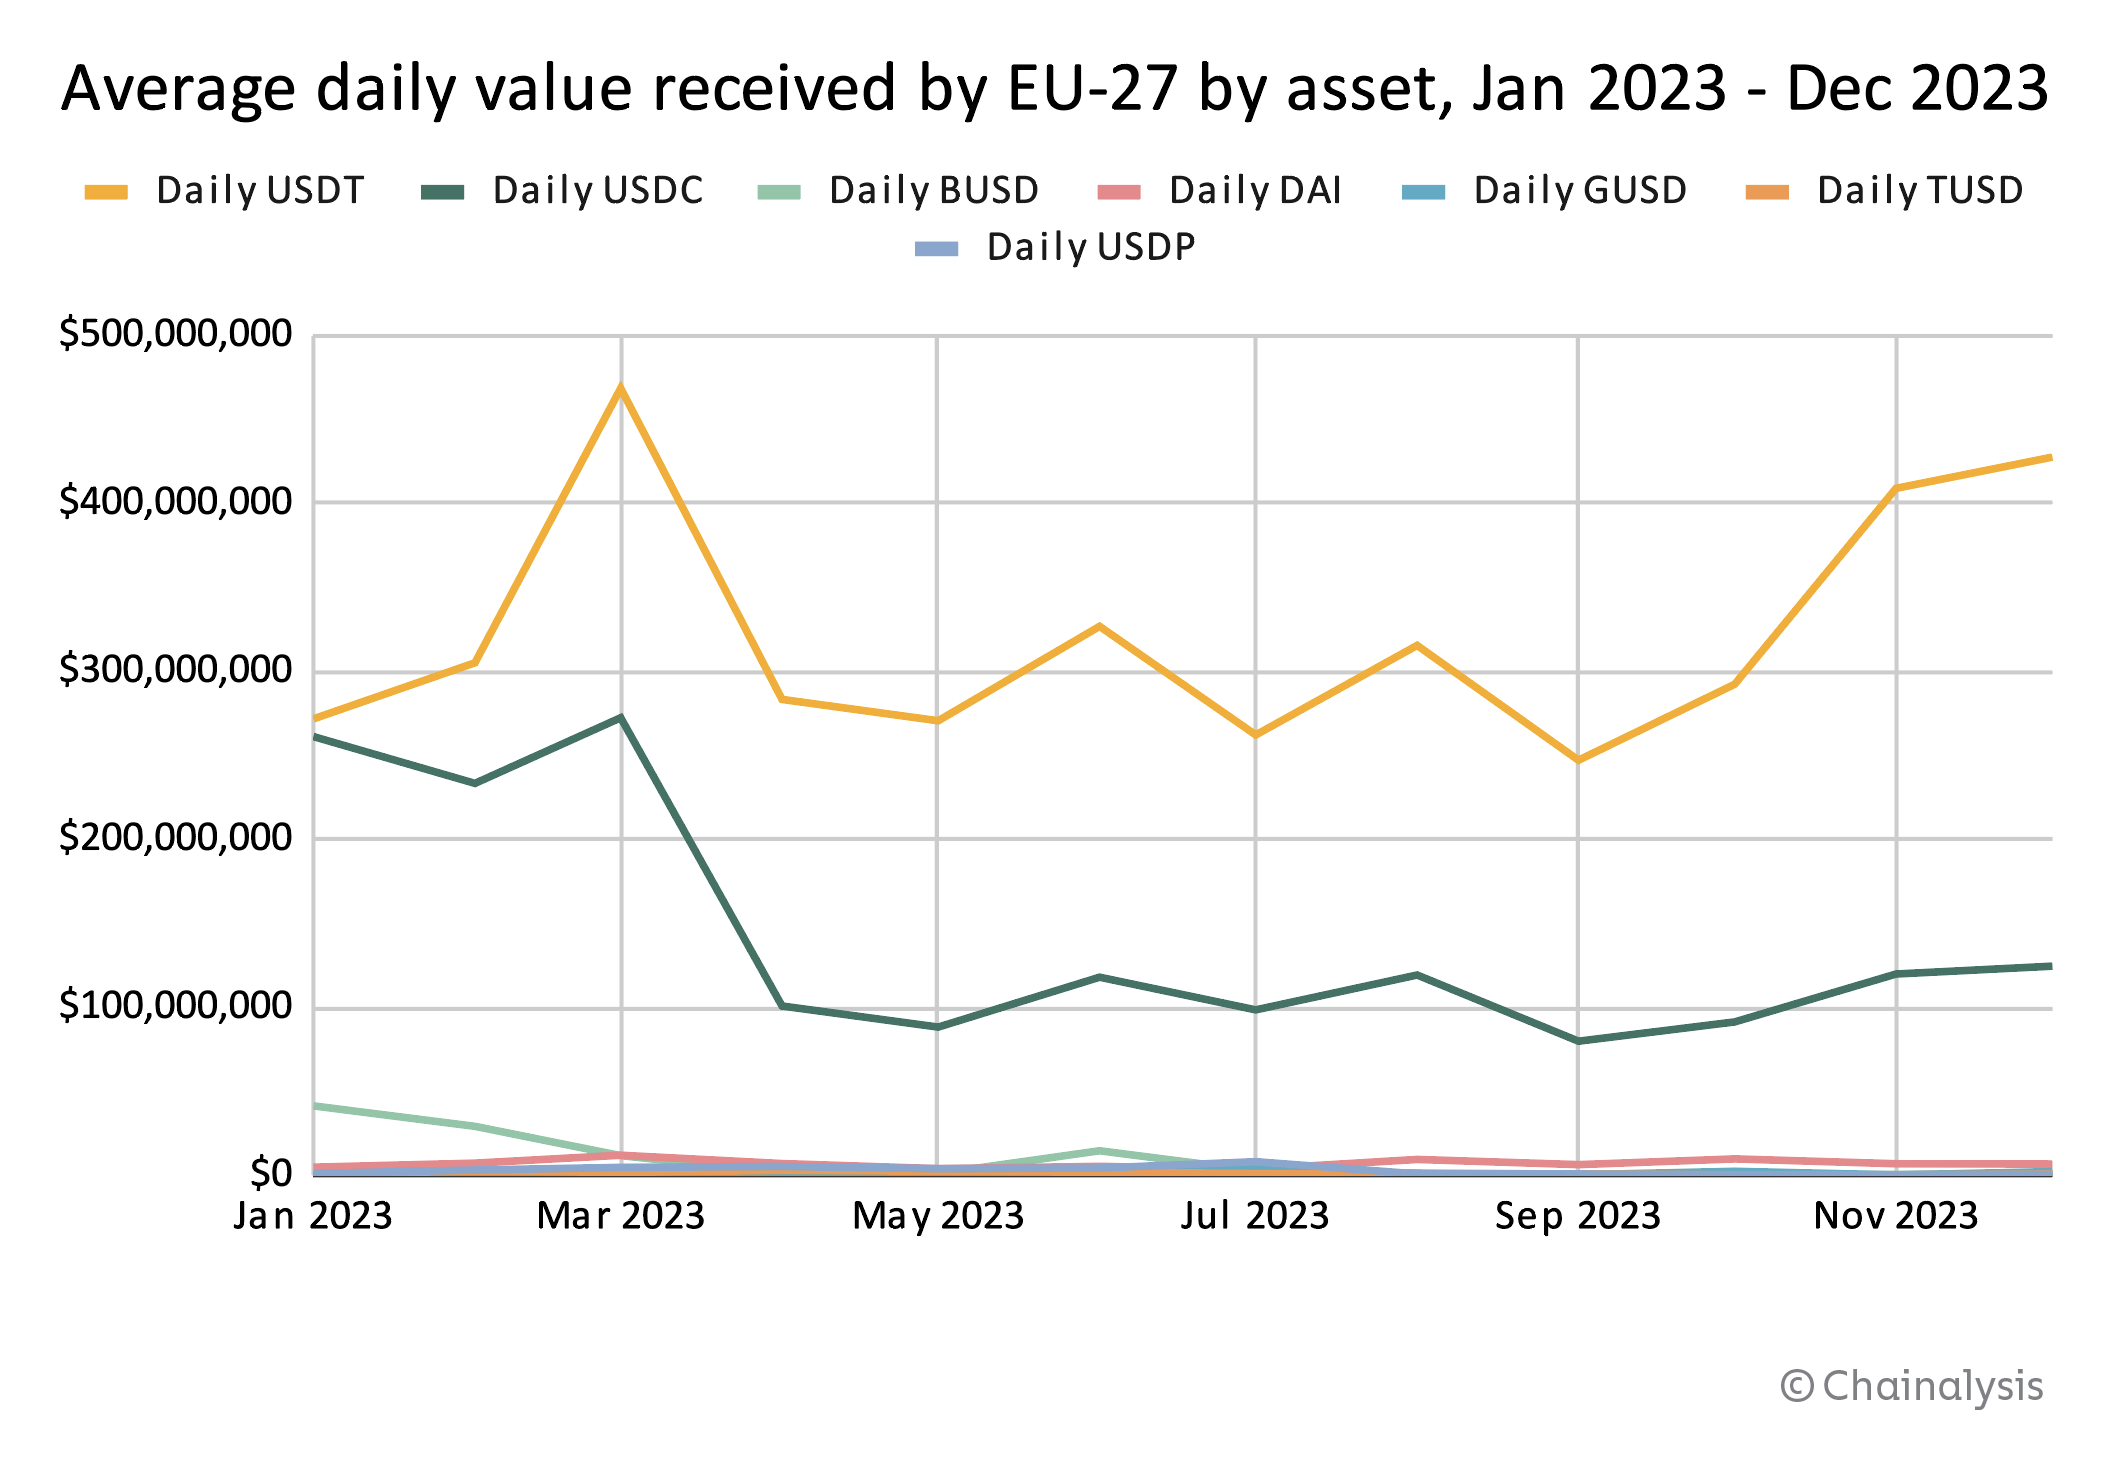
図6は、2023年のEUからのオンチェーン ステーブルコイン の資金流出総額を示すUSD換算 であり、図7は、2023年のEUからのステーブルコイン の資金流出を資産別に見せたUSD換算 である。図8は、2023年のEUからのステーブルコイン の資金流出の1日平均値USD換算 を示している。
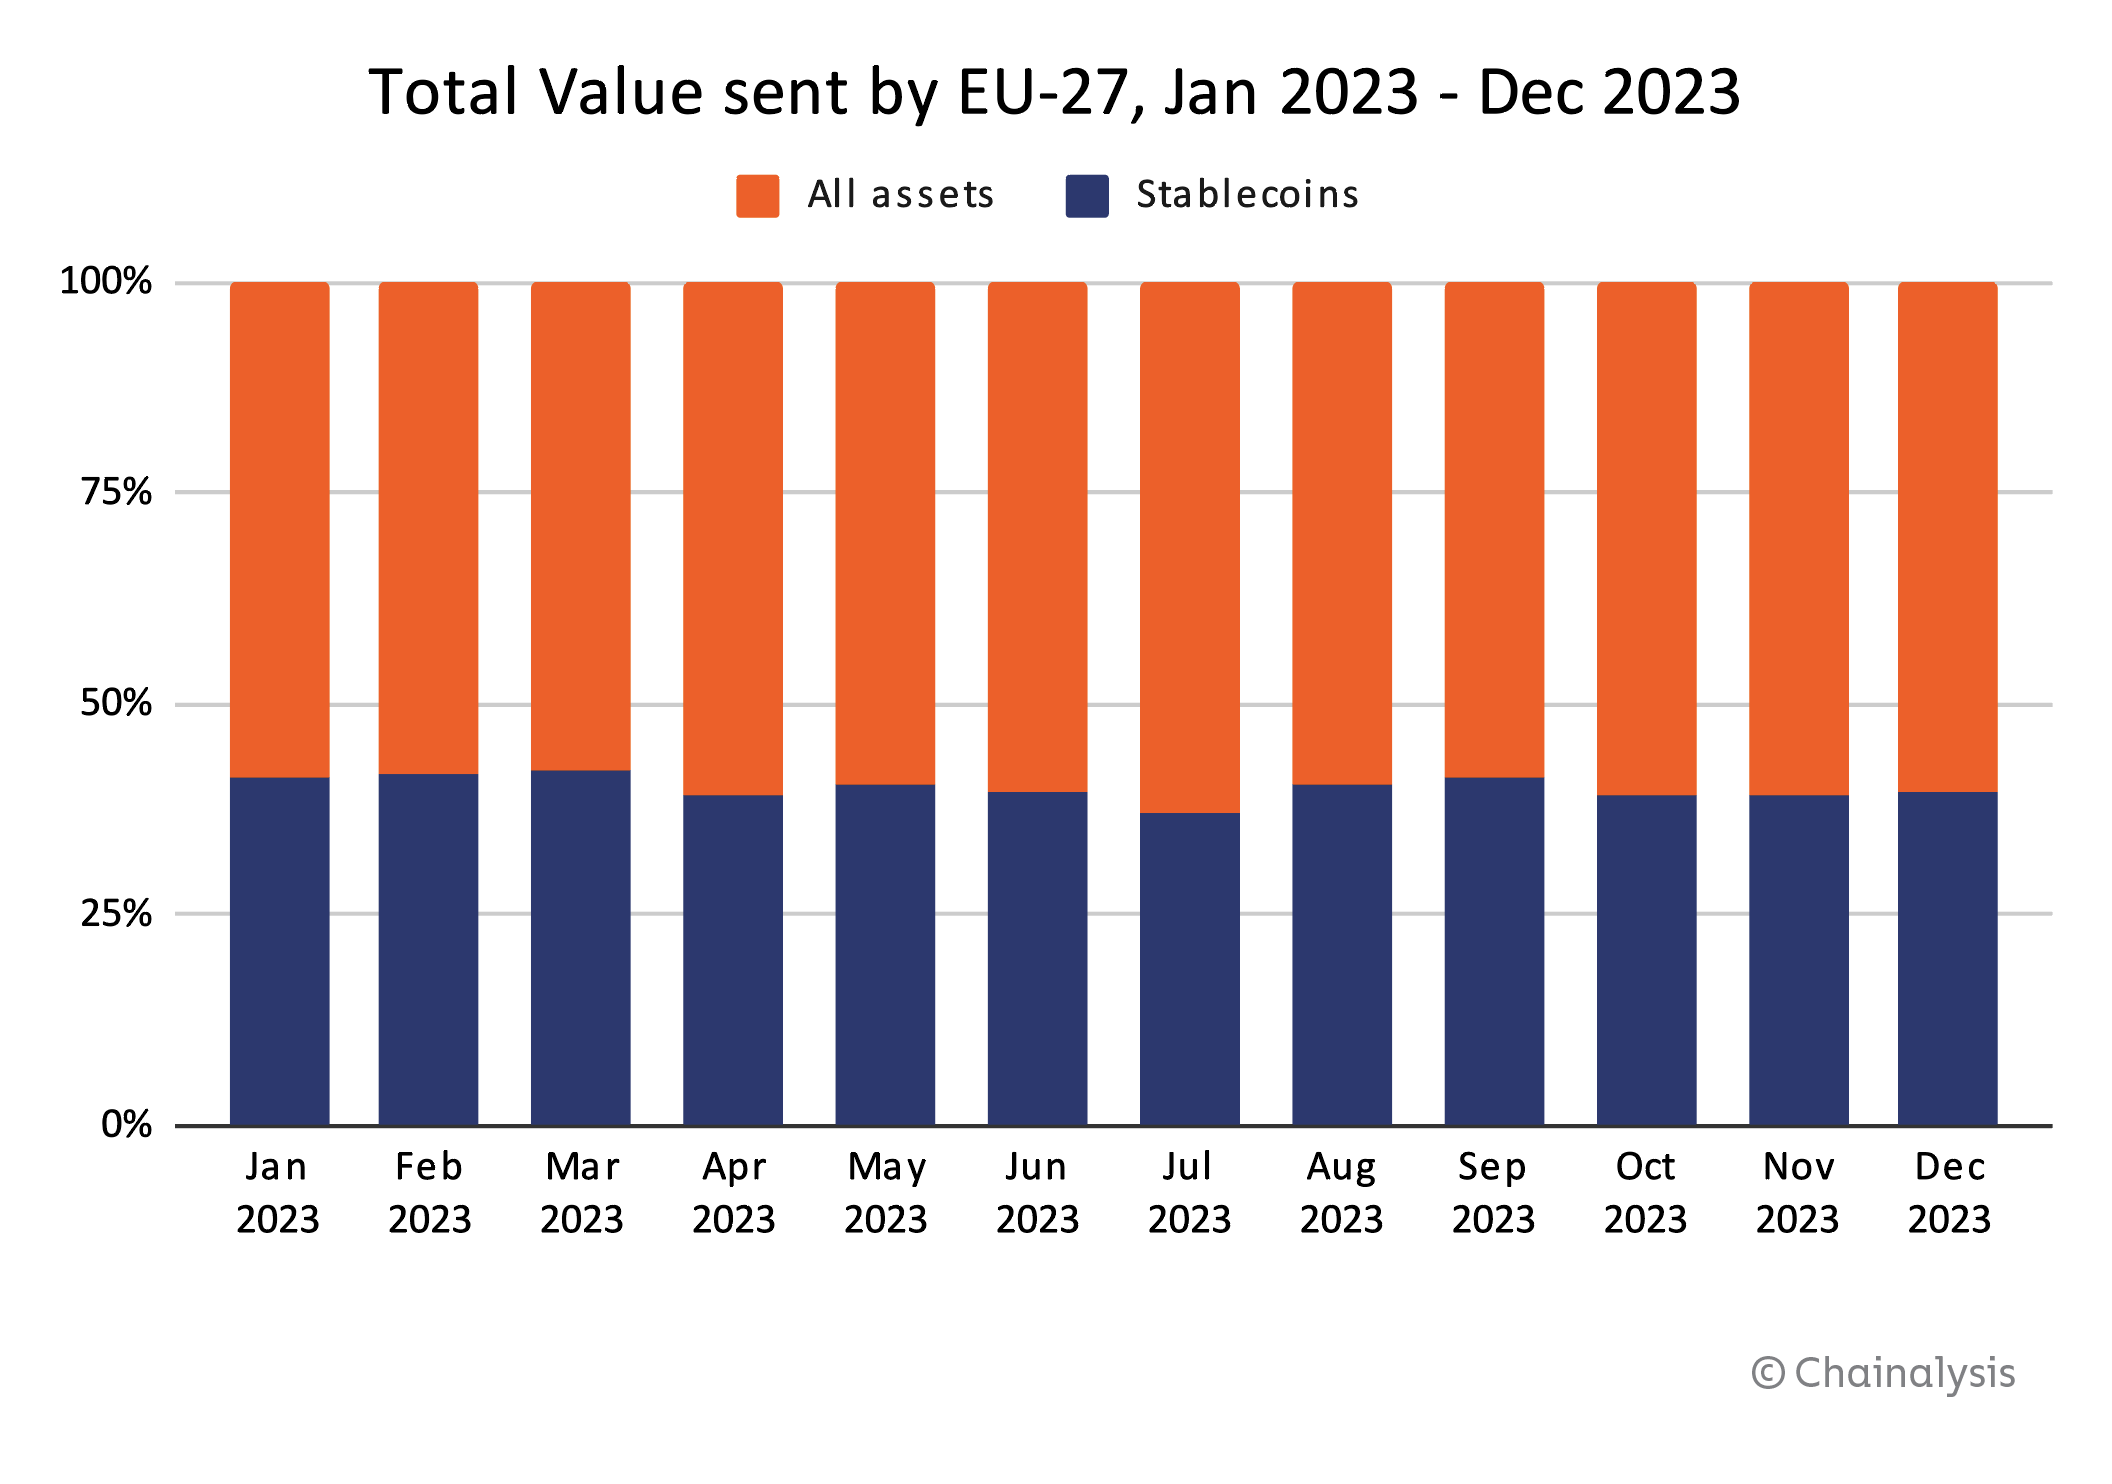
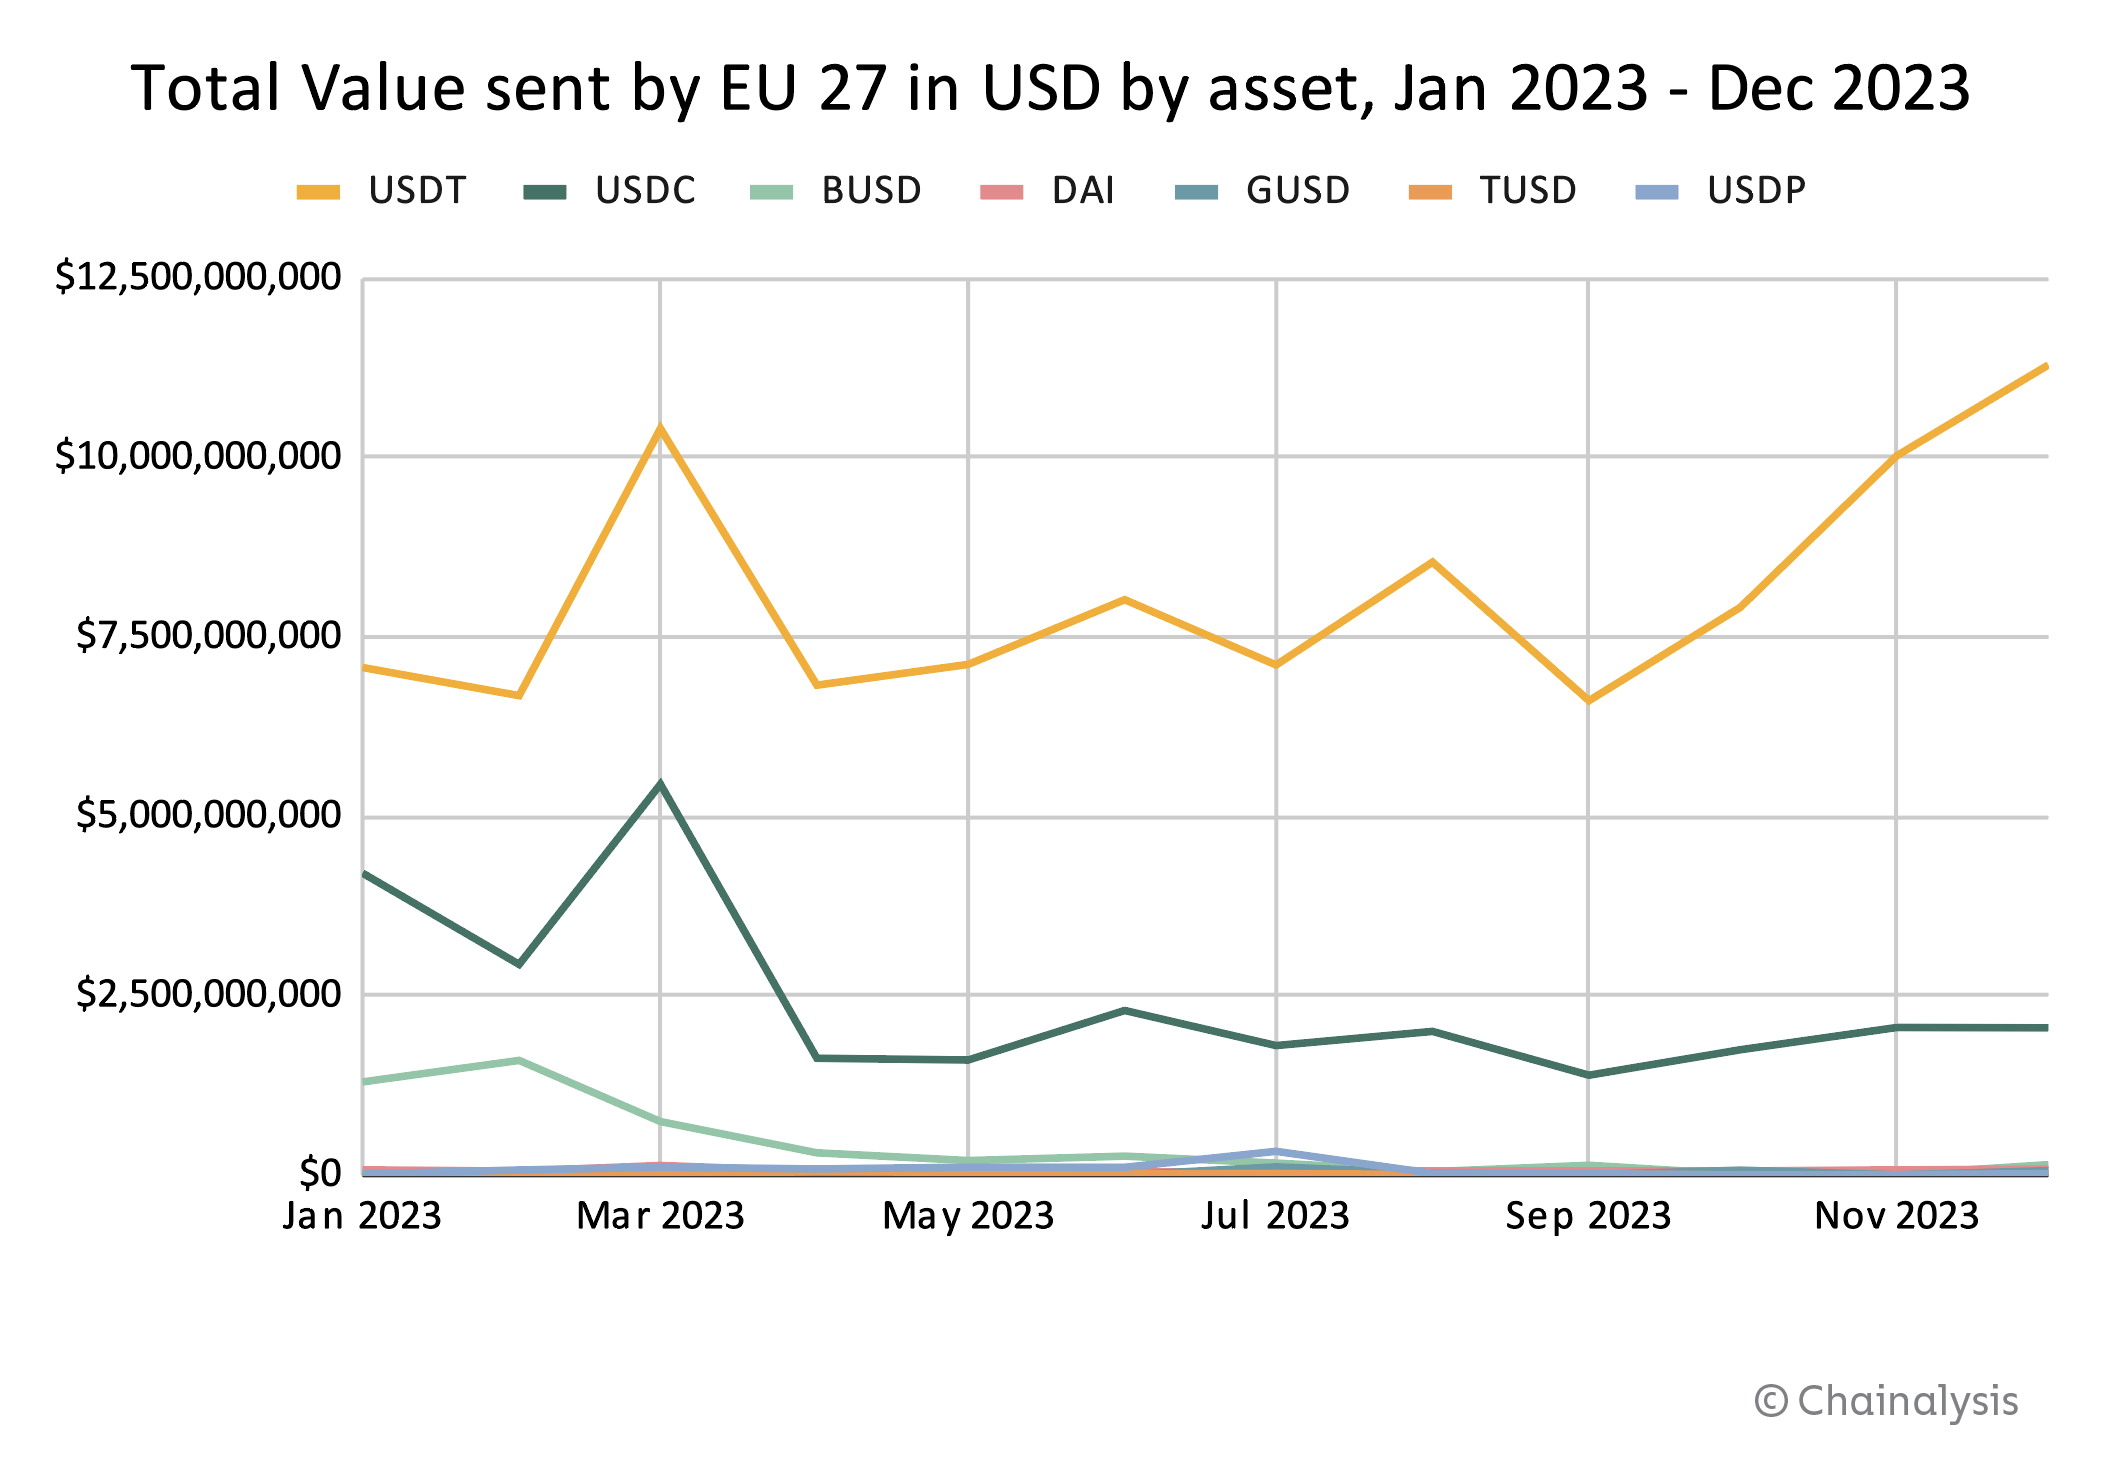
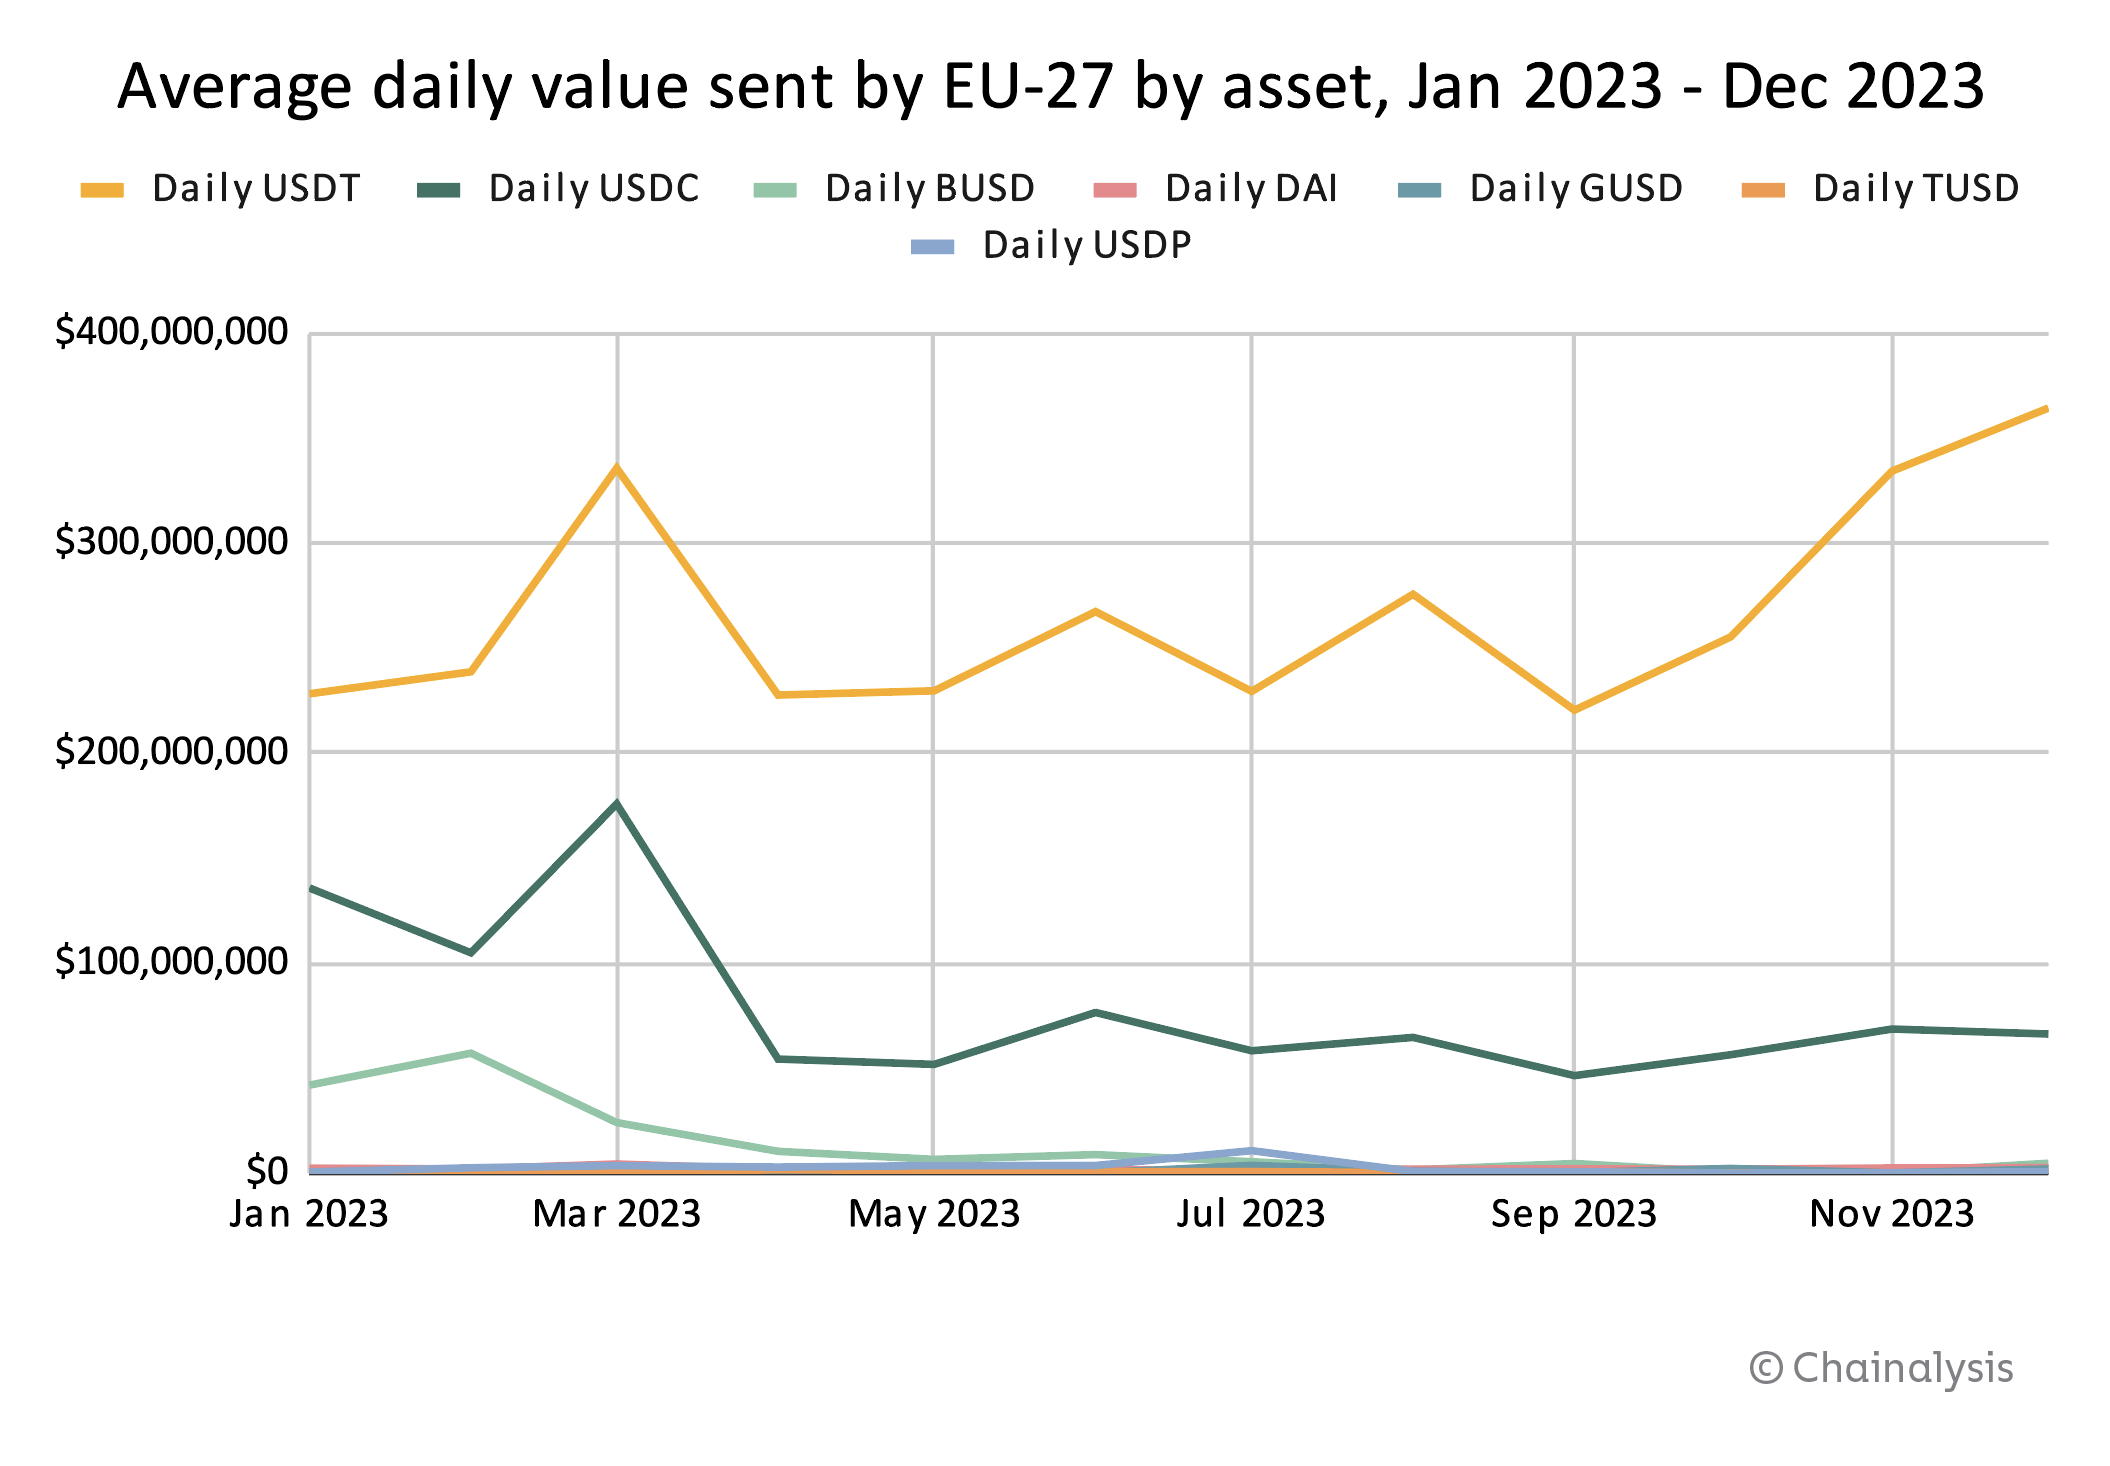
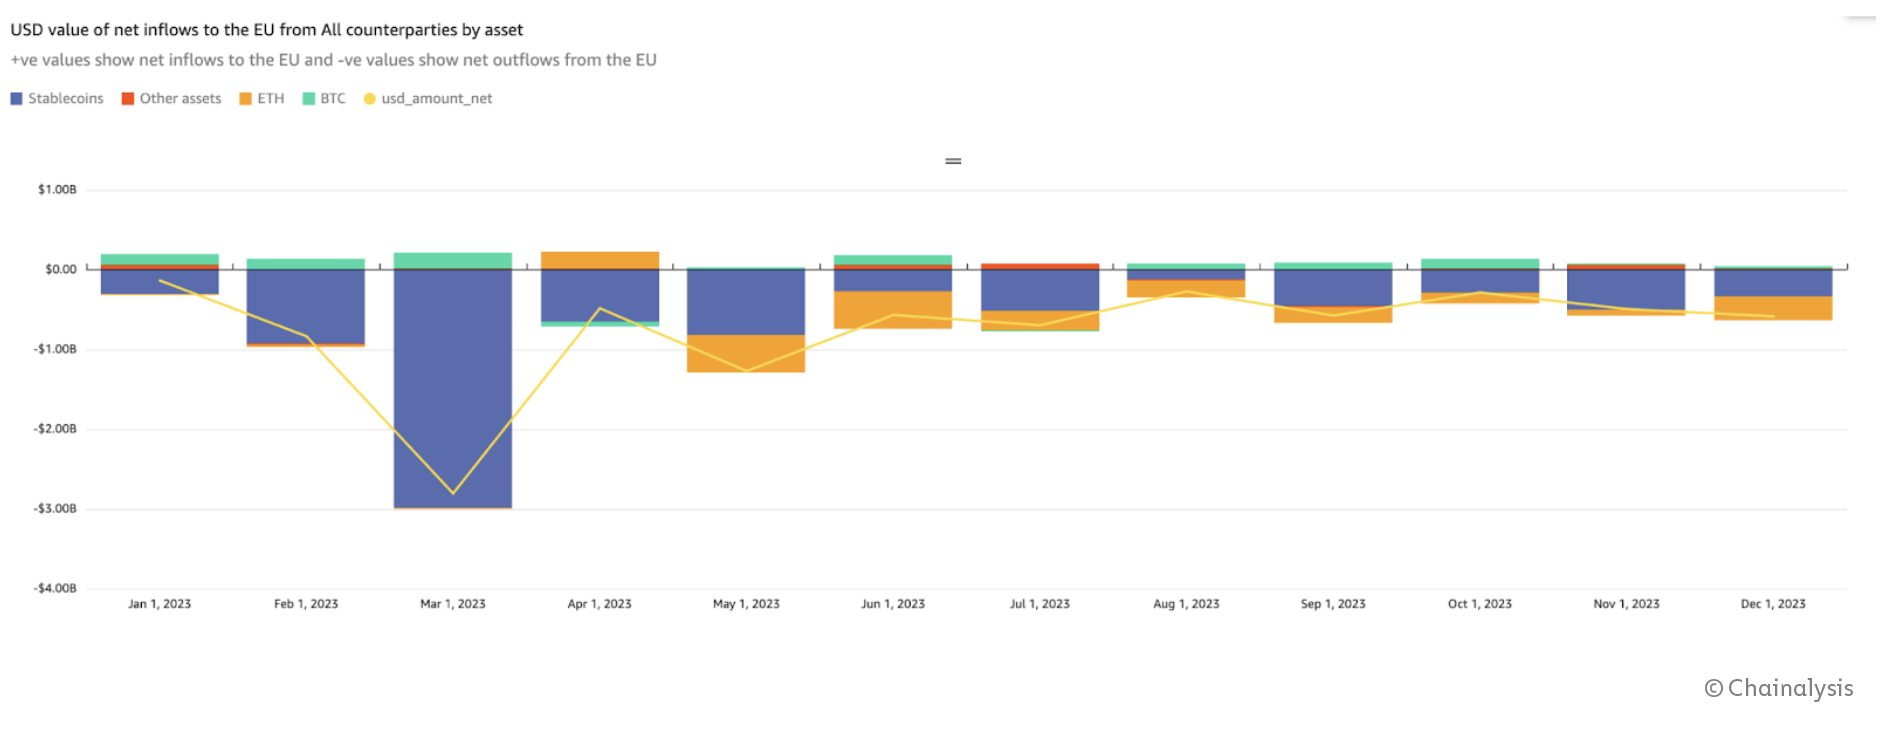
図9に示す2023年のEU諸国の純流入・流出に関するUSD換算 によると、EUとその他の地域間の価値の移転の大部分はステーブルコイン で行われており、2023年にはEUからその他の地域へのステーブルコイン 送付 が、ステーブルコイン の受入額を上回った。
EMTとARTの比較
EMTおよびARTの発行者に対する共通要件
MiCAに基づくEMTおよびARTの発行者は、いずれも規制当局にホワイトペーパーを提出して承認を得なければならず、その内容について責任を負います。 ホワイトペーパーの内容要件は極めて詳細に規定されており、発行者、トークン(それに付随する権利および義務を含む)、準備資産の管理、運用メカニズム、および関連する全体的なリスクに関する詳細な情報が含まれなければなりません。また、特定の免責事項を含める必要があり、変更がトークン保有者の購入決定に重大な影響を及ぼす可能性がある場合は、定期的に更新しなければなりません。
いずれの発行体も、さらに、健全性規制(初期資本や自己資金の要件など)、ガバナンス要件、回復・償還計画、および販売規制の対象となります。さらに、ビジネスモデルの観点から重要な点として、発行体およびCASPsの双方に対し、EMTまたはAMTのいずれに対しても利息を付与することが禁止されています。
トークンの発行により受け取った資金については、発行者は通常、その資金の少なくとも30%を信用機関への預金として保有しなければならない。
しかし、規制上の要件の一部は類似しているものの、EMTとARTは概念的に大きく異なります。EMTは本質的に、既存のデジタル資金、すなわち電子マネーから発展したものであるのに対し、ARTはまったく新しい交換手段です。それでは、MiCAの下で両者がどのように異なるのかを見ていきましょう。
救急救命士
EMTは、認可を受けた電子マネー機関(EMI)および信用機関(CI)のみが発行できます。EMTの発行者は、資金の受領時に額面価格でトークンを発行しなければなりません。保有者は、いつでも額面価格で(償還手数料 手数料なしで)発行者に対して直接償還請求を行うことができます。 EU域外の通貨建てのEMTについては、MiCAの下で、EU加盟国の通貨建てのEMTと比較して若干異なる要件が課されており、特に報告要件に関してその違いが顕著である(以下を参照)。
MiCAは、EMTを「暗号資産 」資産の一種であると同時に電子マネーであると定義しており、これにより、電子マネー指令2(EMD 2)および決済サービス指令2(PSD 2)に基づき、EMTは現金と同様に支払手段として使用できる「資金」として法的に認定される。 さらにMiCAは、EMD 2の第II編および第III編がEMTにも適用されると規定しており、したがって実質的にEMD 2をEMTに関して改正するものである。この問題については、以下で「課題3」としてさらに詳しく検討する。
ARTs
対照的に、ARTはMiCAのみに規制される、新しい形態の交換手段である。 重要な点として、ARTは資金とはみなされないため、支払手段としては使用できず、交換手段としてのみ使用することができる。ARTの保有者は、法定通貨 に基づき、参照資産の市場価値に相当する金額、または当該参照資産の実際の引渡し(すなわち、額面価格ではない)を、発行者に対していつでも償還請求する権利を有する。ARTの発行者は、償還条件および準備資産の評価方法を明確に定めなければならない。
EMT発行体とは対照的に、ART発行体には、以下のような追加要件が課されています。
- 発行報告(CASPsによる支援を含む(後述))
- ARTが取引の交換、支払い、決済の手段として過度に普及することを防ぐための発行制限(後述参照)
- ウェブサイトにおける、流通中のARTの数量、および資産準備金の価値と構成に関する開示要件
- 安定化メカニズムを規定する方針
- 資産の留保に関する具体的な規定。これには、6か月ごとの監査の義務化が含まれる(重要なEMTにも適用される)。
ARTおよび非EU通貨建てEMTに関する報告
規制当局や中央銀行が市場動向や低減 リスク(特に、通貨代替効果を通じて金融政策の伝達や通貨主権に及ぼすリスク)をより深く理解できるよう、ARTおよび非EU通貨建てEMTの発行者に対しては、特定の報告要件が設けられています。MiCAおよびEBAの 規制技術基準(RTS) および 実施技術基準(ITS)の最終草案によれば、世界全体での発行額が1億ユーロを超える発行者は、四半期ごとに規制当局に対してトークンの取引状況を報告しなければならない。これには、トークンの原資産、オンチェーン およびオフチェーン の取引高、ならびに保有者の属性(保有者総数や居住国など)に関する詳細情報が含まれる。 発行者がこうした情報を規制当局に提供できるよう、これらのARTおよびEMTに関連するサービスを提供するCASPは、オフチェーン の活動状況を含む必要な情報を、集計のために発行者に報告しなければならない。 さらに、発行体は、CASPを介さない個人ウォレット(セルフホスト型または非カストディアル ウォレットとも呼ばれる)間のオンチェーン 取引の価値と取引高を、「最善の努力」に基づいて推定しなければなりません。Chainalysis などのブロックチェーン 分析ソリューションは、取引や持っている のパターン、およびオンチェーン の所有権の変更に関する洞察を提供することで、これを支援することができます。
MICAの第22条によれば、ART発行者は、「単一通貨圏内(EU内)における交換手段としてのARTの利用に関連する」取引を特定し報告するという追加の課題に直面しており、この指標には、取引行動とその背景に対するきめ細かな分析と解釈が求められる。 EBAのRTS最終草案は、第3条において、これらの「交換手段」としての取引を、支払先が加盟店であるかその他の受取人であるかを問わず(すなわち、トークンが決済目的で使用される場合)、 「商品やサービスの代金支払いに使用される」ものとして定義している。この要件により、報告プロセスはさらに複雑化し、主観的な判断が求められる可能性が生じる。
RTSの最終草案では、個人ウォレットが関与する取引に関するこの報告要件が除外されています。これは、所有権の変更を特定したり、当該取引の地理的な位置(すなわちEUとの関連性)を特定したりすることが困難であるためです。ブロックチェーン の分析機能は、暗号資産 資産(いわゆる「ピールチェーン」を含む)の出所を隠蔽するために所有権おつり を伴わない送金を特定する上で役立ちますが、業界と規制当局は、実務上この指標にどのように対処するのが最善かについて引き続き協議を行っています。
また、この報告データは、規制当局が発行上限に関する情報に基づいた決定を行うほか、ARTおよびEMTの「重要性」を評価・監視する上でも役立ちます。
ARTおよび非EU通貨建てEMTの発行に関する制限
EUの公式通貨建てのEMTについては発行制限はありませんが、MiCAの認可を受けたARTおよび非EU通貨建てEMTの発行者は、交換手段としての利用に関連する1日あたりの取引額が2億ユーロ、または取引件数が100万件(四半期平均)のいずれかを超えた時点で、トークンの発行を停止する必要があります EU内の EU内の単一通貨圏(すなわち、ユーロ圏またはスウェーデン・クローナ圏)において、そのいずれか一方の基準を超えた時点で、トークンの発行を停止しなければならない。 EBAのRTS最終草案によれば、支払者と受取人の双方が同一の単一通貨圏内に所在する取引のみが報告対象となり、したがってこの合計に算入される。また、個人ウォレット間の取引は、この報告要件から除外される(上記参照)。
その閾値に達してから40営業日以内に、発行体は、推定四半期平均が上記の閾値を下回るよう確保するための計画を、自国の規制当局に提出し、承認を得なければならない。
主要なARTおよびEMT
MiCAでは、ARTおよびEMTのうち、「重要」とみなされるものについても区別しています。これは、これらのトークンが、金融の安定性、金融政策の伝達、および通貨主権の目標という観点から、規制当局にとってより大きな課題となる可能性が高いと考えられるためです。EBAは、以下の基準のうち少なくとも3つを満たすトークンを「重要」と分類しています。 保有者が1,000万人以上、発行済みトークンの価値、時価総額、または準備資産のいずれかが50億ユーロを超えること、1日あたりの取引件数が250万件以上かつ1日あたりの平均取引高が5億ユーロ以上であること、発行者の活動が国際的な規模で行われていること(決済や送金におけるトークンの利用を含む)、および金融システムとの相互関連性があること(参照: EBAの技術的助言 を参照)。
発行体、各国の規制当局、およびECBは、EBAの決定案を受領してから20日以内に、特定の重要度分類について意見を表明することができる。重要度が高いと分類された発行体は、EBAによる直接的な監督の対象となり、より厳格な要件が課される。これには、より高い自己資本要件、準備資産の少なくとも60%を複数の信用機関に預託すること、および相互運用性の強化や流動性 管理方針・テストの強化などが含まれる。
生態系モニタリングにおける新たな可能性
グローバルでパーミッションレスなネットワークが登場する以前、デジタル価値送信 は、従来の のような電子マネーネットワークといったクローズドループシステムに限定されていました。ARTsおよびEMTsは、オープンシステム上で動作するトークンを提供することで、これらの価値送信 システムに革命をもたらし、スマートコントラクトや Web3 アプリケーションへの統合など、より柔軟な利用を可能にします。ユーザーは、MiCA認可の発行者に対する直接的な償還権を除き、発行者と必ずしも直接的な関係を持たなくても、セカンダリーマーケットでこれらの暗号資産-資産を購入することができます。
とはいえ、MiCAは発行体に対し、オンチェーン の分析を活用して、トークンの使用状況(違法行為への利用可能性を含む)を把握するよう一定の重点を置いています。この種のデータは、保有者、残高、取引行動に関する洞察を提供し、特定のトークンの使用状況について、集計ベースおよび取引レベルの両方で一定の透明性を確保します。 これにより、発行者は、トークンを保有するアクティブなウォレット持っている に関するリアルタイムの状況を把握できるようになります。これには、保有者の行動(例:取引所ウォレットか個人ウォレットか、保有期間)、複数のブロックチェーンにわたる総取引量、制裁対象の団体や管轄区域が関与する取引に関するアラートなどが含まれます。この洞察により、発行者は必要に応じて、リスクに応じた適切な措置を講じることが可能になります。
さらに、エコシステムモニタリングは、各国当局がステーブルコイン の管轄区域内の流通状況を把握し、国内市場の規模や主要なステークホルダーを理解する上でも役立つ。
本ウェブサイトには、Chainalysis, Inc. およびその関連会社(以下、総称して「Chainalysis」)の管理下にない第三者のサイトへのリンクが含まれています。当該情報へのアクセスは、Chainalysis が当該サイトまたはその運営者との提携、支持、承認、または推奨を行っていることを意味するものではなく、Chainalysis は、当該サイトで提供される製品、サービス、その他のコンテンツについて一切の責任を負いません。
本資料は情報提供のみを目的としており、法律、税務、財務、または投資に関する助言を提供するものではありません。受領者は、こうした決定を行う前に、各自のアドバイザーに相談してください。Chainalysis は、受領者が本資料を利用したことに起因する、つながり におけるいかなる決定、その他の作為または不作為についても、一切の責任を負いません。
Chainalysis 当社は、本報告書に記載された情報の正確性、完全性、適時性、適合性、または有効性を保証するものではなく、当該資料のいかなる部分における誤り、欠落、またはその他の不正確さに起因するいかなる請求についても責任を負いません。


