
このブログでは、シリーズ「規制 への道」のプレビューをお届けします。 第2部の全章はこちらからダウンロードできます。
要約
- ステーブルコイン これらは、暗号資産 での取引手段という枠を超え、アドレス 決済や清算における現実世界の非効率性を解消する手段へと進化しており、従来の 金融機関、企業、規制当局からますます注目を集めている。
- 2025年7月現在、ステーブルコイン (規制 )は、当社の上位25管轄区域のうち11か所で、全面的または部分的に施行されています。先進国では規制の進展が速い一方で、多くの新興国ではまだ規制案が提示されていません。米国の「GENIUS法」は、米ドル建てのステーブルコイン ( )に関する重要な規制上の明確化をもたらしており、世界的な政策の勢いをさらに強めるものと見られます。
- これまでのところ、各国の規制枠組みは、主に準備金要件、償還権、および消費者保護に重点を置いてきました。発行体は、規制の厳格さの度合いの違い、管轄区域ごとの優先事項、およびクロスボーダー の断片化といった課題に対処していく必要があります。
- 金融の健全性は急速に重要な焦点となりつつあり、発行体と規制当局の双方が、ブロックチェーン の透明性を活用して、AML/CFTの監督体制を強化しています。

ステーブルコイン 転換点に差し掛かっていますポイント 。今日、ステーブルコイン は、毎月数兆ドル規模のオンチェーン 価値の移転を担っています。しかし、ステーブルコイン への関心の広がりは、暗号資産 取引ツールとしての起源にとどまらず、従来の 金融における根深い非効率性を解決する可能性にまで及んでいます。例えば、クロスボーダー 決済 留まる は、特に社会的弱者にとって、時間がかかり、コストが高く、排除的であるという問題を抱えています。金融市場は、断片化した取引・決済インフラ、相互運用性の欠如、そして手作業への依存によって、依然として足かせを掛けられています。
「プログラム可能な通貨」がもたらす可能性
プログラム可能で本質的に境界のないステーブルコイン は、消費者や企業にとって金融をより機能的なものにする機会を提供します。そのメリットには、決済の効率化、従来の仲介業者への依存度の低減、取引コストの削減などが含まれます。より広く見れば、オンチェーン のレポ市場からプログラム可能な財務商品に至るまで、次世代の金融商品の基盤となるインフラとして台頭しつつあります。
この可能性は、すでに注目を集めています。従来の 金融機関やフィンテック企業がこの分野に参入する動きが活発化しており、その証拠として、Stripeによる「ステーブルコイン 」サービスの拡充、Mastercardと Visaによる「 ステーブルコイン 」の取引機能強化に向けた戦略的提携、そしてステーブルコイン の発行や取り扱い検討を進めている大手企業や 銀行が相次いでいることが挙げられます。
規制当局の対応
規制 これは、ステーブルコイン の今後の展開を決定づけることになるでしょう。金融安定理事会(FSB)から国際証券監督者機構(FATF )に至るまで、国際機関はステーブルコイン を重要な課題として位置づけています。EUやアジアの各国規制当局は、新規発行体の出現先や既存発行体の資産配分方法に大きな影響を与える国内規制体制を策定・実施しています。
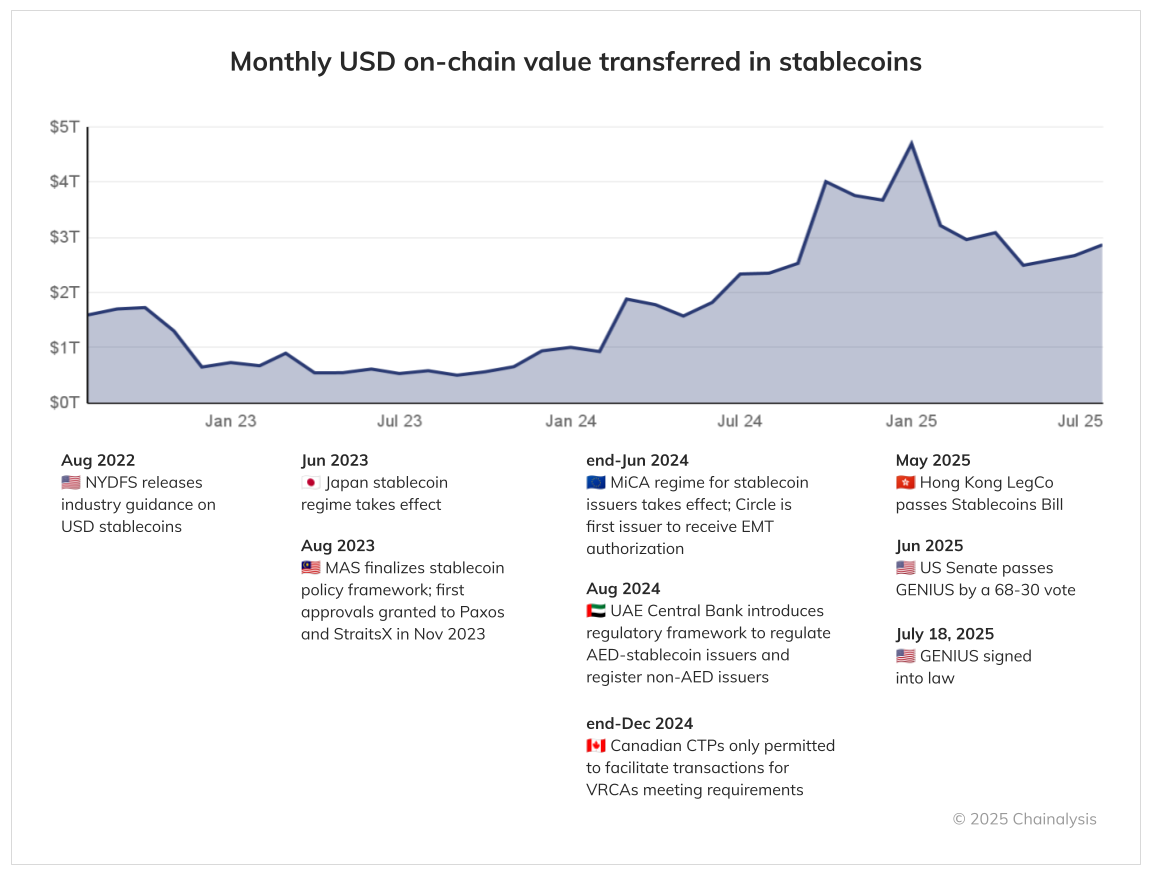
2025年7月現在、「ステーブルコイン 」の発行主体である規制 は、上位25の管轄区域のうち11か所で、完全または部分的に施行されています。特に注目すべきは、規則を施行または提案している管轄区域の大部分が先進国であるという点です。この上位25か所に含まれる新興国の大半は、まだステーブルコイン 規制 を提案していません。これらの管轄区域こそが、ステーブルコイン が最も草の根レベルでの支持を集めやすい場所であると考えられることを踏まえると、これは注目すべき傾向です。
米国における「GENIUS法」の成立は、重要な節目となります。同法では、 ステーブルコイン 高品質かつ流動性の高い資産による完全な裏付けを義務付け、適時の償還と適切な情報開示を規定し、保有者への利払いを禁止している。また、ステーブルコイン の発行者を「銀行秘密法」に基づく金融機関として分類し、AML/CFT(マネーロンダリング防止・テロ資金供与対策)要件の適用対象とし、外国の発行者が米国でステーブルコイン を発行するためには、同等の規制体制の対象となることを義務付けている。 包括的な法律が整備されたことで、今後はGENIUSを施行するためのより詳細な規制を策定しなければならない米国財務省および規制当局に注目が集まることになる。米国での動向は国際的な波及効果をもたらし、規制 がまだ整備途上にある管轄区域における政策の推進を加速させるだろう。
今後の課題
ステーブルコイン は変革をもたらす可能性を秘めている一方で、政策立案者がアドレス する必要がある数々のリスクも孕んでいる。これには、トークンがペッグを維持できなくなったり、その他の理由で保有者に予期せぬ損失が生じたりした場合の消費者へのリスク、ステーブルコイン がマネーロンダリングなどの違法な目的に利用されることによる金融リスク、そしてステーブルコイン がシステミックに重要な存在となった際の通貨主権や金融の安定性に関する懸念などが含まれる。
これまでのところ、規制の枠組みは主に価値の安定性に重点を置いてきました。法定通貨 を参照するステーブルコイン は、一般的に、流動性が高く質の高い準備金によって完全に裏付けられていることが求められており、その準備金は事業用資産から分離され、破綻隔離された構造の下で保有されています。発行体は通常、法定通貨 を参照するトークンについて、所定の期間内に額面価格で償還することを保証することが求められています。さらに、ほとんどの法域において、発行体がステーブルコイン の保有者に対して利息やその他の金銭的インセンティブを支払うことは禁止されています。
大まかに言えば、各国の枠組みにはかなりの類似点が見られますが、重要な相違点も存在します留まる 。発行体は、市場参入やライセンス取得の戦略を検討する際、ステーブルコイン に記載されているこれらの相違点に留意する必要があります。
- 規制の厳格さにおける違い:方向性は類似しているものの、各国の規制体制には運用上の影響を及ぼしうる違いがある。 例えば、規制当局によって、準備金の構成において利付資産の保有割合に違いがあり(例:EUでは、電子マネートークンを裏付ける準備金の少なくとも30%を銀行預金として保有しなければならない)、これは収益性に直接影響を及ぼす。償還期間に関する規則も異なり、香港では発行者は翌営業日までに請求に応じなければならないのに対し、シンガポールでは5営業日以内となっている。
- 管轄区域ごとの特徴:発行体は、各国の規制制度に特有の点に留意する必要があります。例えば、当該管轄区域で規制対象となっていない発行体による「ステーブルコイン 」の取り扱い、ステーブルコイン の規則と既存の金融商品規制との重複の程度、そして場合によっては、ステーブルコイン がペッグされている通貨に基づく追加措置などが挙げられます。EU、日本、香港、シンガポール、および英国(提案案)における規制制度間の相違は、ライセンス取得に重大な影響を及ぼす可能性があります。
- 規制のばらつき:各国の規制体制は、発行予定者が事業を開始する場所に影響を与える可能性があります。しかし、国際的な流通を見据える発行者は、上記の相違点を把握し、調整していく必要があります。これは、特に管轄区域間で要件が矛盾する場合、業務上の複雑さを著しく増大させる可能性があります。
次のフロンティア:財務の健全性
価値の安定性に加え、財務の健全性も重要な焦点分野として浮上しています。2022年以降、違法な資金の流れ(暗号資産 )の大部分は、暗号資産(ステーブルコイン )建てとなっています。これは、こうした資産へのアクセスが容易になり、その流動性(流動性 )が高まった結果生じた副産物です。これは市場の発展にとって大きな阻害要因となり得ます。なぜなら、法的リスクや評判リスクが適切に管理されない限り、政策立案者や金融機関は暗号資産の利用(ステーブルコイン )に対して慎重(留まる )になるからです。

しかし、パブリックブロックチェーンはリスク管理に新たな機会をもたらしています。従来の 法定通貨 に基づくAML/CFT対策は、義務を負う事業者が直接の取引相手先からのリスクを管理することを確保することに重点を置いています。しかし、パブリック台帳上では、ステーブルコイン 発行体や規制当局は、流通市場におけるすべてのトークン送信 を把握できるため、正当な利用や不正な利用の傾向を長期的に監視し、対応策を講じることが可能になります。
規制当局もこの前例のない透明性を認識し始めており、香港金融管理局が先陣を切り、発行体に対して流通市場での取引状況を監視するよう義務付けています。これと並行して、主要な発行体ではすでに資産インテリジェンスツールの導入を進めています。2024年、Tether は Chainalysis と提携し、流通市場での取引状況を監視するためのカスタマイズ可能なソリューションを開発しました。
今後の見通し
ステーブルコイン 市場はまだ比較的初期段階にあるものの、その今後の展開は次第に明確になってきています:
- 規制上の考慮事項は、ステーブルコイン のあらゆるビジネスモデルに深く組み込まれることになるでしょう。
- 将来、市場構造は現在とはかなり異なるものになる可能性があり、現地通貨建てのステーブルコイン が登場する可能性がある。
- 金融犯罪のリスクをリアルタイムで軽減するというニーズは高まっていくでしょう。
Chainalysis がどのように役立つか
暗号資産 投資資産および交換手段として、世界的にその存在感を高め続けています。その潜在能力を最大限に引き出すためには、法定通貨 通貨と同等の強力な消費者保護措置とコンプライアンス基準が不可欠です。暗号資産 規制 が進化するにつれ、規制当局から金融機関、暗号資産 ネイティブプラットフォームに至るまで、ステークホルダーは、変化する状況を乗り切るために、タイムリーで実用的な知見を必要としています。
Chainalysisブロックチェーン のデータと規制に関する専門知識の交差点に位置し、強靭な市場の成長を支援しています。当社の暗号資産 コンプライアンスソリューション群は、ステーブルコイン の発行体がコンプライアンス要件を満たし、不正行為に対処できるよう支援します。その範囲は、直接の取引相手に対するデューデリジェンスの実施から、VASP によるリスク評価や アドレス によるスクリーニング、Chainalysis のKYT(Know Your Transaction)を活用した発行・償還取引のモニタリング、さらにはChainalysis Sentinelによるエコシステム監視にまで及びます。当社は、製品、サービス、トレーニング、および調査を通じて、公共部門および民間部門のリーダーが情報に基づいた意思決定を行い、新たな規制要件に対応できるよう支援しています。
本ウェブサイトには、Chainalysis, Inc. およびその関連会社(以下、総称して「Chainalysis」)の管理下にない第三者のサイトへのリンクが含まれています。当該情報へのアクセスは、Chainalysis が当該サイトまたはその運営者との提携、支持、承認、または推奨を行っていることを意味するものではなく、Chainalysis は、当該サイトで提供される製品、サービス、その他のコンテンツについて一切の責任を負いません。
本資料は情報提供のみを目的としており、法律、税務、財務、または投資に関する助言を提供するものではありません。受領者は、こうした決定を行う前に、各自のアドバイザーに相談してください。Chainalysis は、受領者が本資料を利用したことに起因する、つながり におけるいかなる決定、その他の作為または不作為についても、一切の責任を負いません。
Chainalysis 当社は、本報告書に記載された情報の正確性、完全性、適時性、適合性、または有効性を保証するものではなく、当該資料のいかなる部分における誤り、欠落、またはその他の不正確さに起因するいかなる請求についても責任を負いません。


