
要約
- 米国の銀行監督当局(FDIC、連邦準備制度、OCC)は、暗号資産 の資産に関するこれまでの制限的な見解を撤回し、銀行が事前の承認なしにデジタルアセット と取引を行う自由度を高めた。
- 銀行は、適切なリスク管理体制を維持していれば、暗号資産 のサービスをより容易に提供し、暗号資産 の企業に対して銀行業務を行うことができるようになった。
- 米国の規制は緩和されつつあり、多くの地域でもより支援的な姿勢が採られているものの、グローバルに事業を展開する金融機関は、依然としてバーゼル委員会の基準に対応していかなければならない。
- 留まる では、米国の銀行が暗号資産 の資産を貸借対照表に計上できるか、あるいは暗号資産 レンディング の業務に従事できるかについて疑問が投げかけられており、今後さらなる明確化が期待されている。
米国の連邦銀行規制当局は、暗号資産 の資産に関するこれまでの共同声明を撤回し、銀行がデジタルアセット と取引を行う際の自由度を高めた。各当局は、ブロックチェーン が中核的な金融インフラとして果たす役割の拡大を認識し、イノベーションを促進し、市場の変化に合わせて期待値を最新の状態に保つ意向を強調した。これにより、従来の の金融機関(FI)は、規制上の障壁を軽減しつつ、 デジタルアセット 分野に参入する道が開かれた。
OCC、FDIC、およびFRBは、銀行が以下と関わる際の障壁を正式に撤廃した。暗号資産
入金 2024年4月24日、連邦預金保険公社(FDIC)、連邦準備制度(FRB)、および通貨監督庁(OCC)は、銀行による暗号資産 の資産への関与および暗号資産 に関連する活動に関するこれまでの声明を撤回すると発表した。
以前、規制当局は、特に暗号資産 に関連する預金の変動性の大きさを念頭に置き、厳格な流動性 管理要件を課すなど、厳しい監督要件を課していた。2023年に発出され、現在は撤回されたこれらの規制当局の声明は、暗号資産 への関与を検討していた銀行に対して、事実上、慎重な姿勢をとるよう促す障壁となっていた。完全な禁止には至らなかったものの、これらの勧告は銀行に対して、規制当局による強い警戒感を示すものとなっていた:
- 暗号資産 (issuing/持っている デジタルアセット )で直接運用されています。
- 暗号資産 の企業向けに銀行サービスを提供しています
- 持っている ステーブルコイン 準備金
これらの声明が撤回されたことで、銀行は、健全なリスク管理およびコンプライアンス体制を維持することを条件に、暗号資産 市場に参入する上でより大きな柔軟性を得ることになった。これは、暗号資産の正当性がますます認められていること、およびデジタルアセット サービスに対する顧客の需要 が高まっていることを反映した動きである。
銀行向けの重要な規制動向:新たなビジネスチャンスが生まれる
各規制当局は、デジタルアセット との取引における従来の障壁を取り除くための具体的な変更を実施しました:
- OCC:解釈通達第1179号を撤回し、国立銀行がデジタルアセット と取引を行う際に、正式な「異議なし」の承認を得ることをもはや義務付けないこととした。また、暗号資産 の保管、ステーブルコイン 、およびブロックチェーン の利用に関して、解釈通達第1170号、第1172号、および第1174号で以前に認められていた許可を復活させた。 カストディサービスや分散型台帳技術(DLT)の利用といった活動は、安全かつ合法的に行われることを条件として、現在では許容されるものとみなされる。さらに、2025年5月7日、OCCは解釈通達第1184号を公表し、国立銀行および連邦貯蓄協会が以下のことを行えることを確認した:
-
- お客様のご判断により、保管中の資産を売買する
-
- 暗号資産 の資産関連業務(保管や執行サービスなど)については、適切なリスク管理体制が整っている場合、第三者に委託する
- FDIC:FDICの監督下にある金融機関が、リスクを適切に管理し、規制を遵守している場合、事前のFDICの承認を得ることなく、暗号資産 に関連する許容される活動に従事できることを確認する新たなガイダンスを発表しました。これに伴い、FDICはFIL-16-2022で定められていた事前通知要件を撤廃しました。
- 連邦準備制度(FRB):州加盟銀行が「暗号資産 」活動を行う際の事前通知、および「ドル・トークン」活動に関する通知と「異議なし」の表明をそれぞれ義務付けていた、共同声明、SR 22-6、SR 23-8を含む、これまでの暗号資産 に関する4つの指針を廃止した。今後、FRBは通常の監督プロセスを通じて、銀行の暗号資産 活動を監督することとなる。
これは、提携を希望している米国の銀行にとって、どのような意味を持つのかデジタルアセット
この規制の変更は、デジタルアセット 分野への参入を検討している米国の銀行にとって、大きなチャンスとなる。
市場参入の容易化:事前届出や承認の要件を撤廃することで、規制当局は、暗号資産 サービスの提供を希望する銀行にとっての障壁を低減しました。これにより、市場参入の迅速化と競争力の向上が可能となります。
暗号資産 の許容される業務範囲の拡大:銀行は 、これまで規制上の不確実性にさらされていた、カストディサービス、決済、分散型台帳アプリケーションなど、暗号資産 の幅広い業務について、より明確な裁量権を持つようになった。
暗号資産 の顧客に対するサービス拡大:金融機関は、取引所やステーブルコイン の発行体を含む暗号資産 セクターの企業に対し、より自信を持って銀行サービスを提供できるようになり、新たな顧客層の開拓や収益 の機会が生まれます。
こうした規制上の明確化にもかかわらず、いくつかの重要な疑問点が残されている留まる 。今後、さらなる指針が示されるものと見込まれる:
- 銀行が暗号資産 の資産を貸借対照表に計上できるかどうか
- 銀行が暗号資産 レンディング の活動に関与できるかどうか、またその方法について
リスク管理は依然として不可欠である
規制当局は規制を緩和しつつも、適切なリスク管理の重要性を依然として強調している。銀行は以下を確実に実施しなければならない:
- 暗号資産 のすべての活動は、現行の法令および規制(例:銀行秘密保護法 (米国) 、AML/CFT)に準拠しています。
- 業務の健全性が維持されている
- 適切なリスク管理措置が講じられている
国際的な状況
米国の規制当局は、これまで銀行業務暗号資産 やカストディサービスの提供に対して明らかに慎重な姿勢をとってきたが、近年では多くの海外の規制当局が、より中立的、あるいは支持的な立場をとるようになっている。 例えば、2023年には香港金融管理局が、規制対象のVA サービスプロバイダーに対して銀行が銀行サービスを提供することを奨励するガイダンスを発表した。同様に、南アフリカ、ナイジェリア、アラブ首長国連邦の中央銀行も、暗号資産 エコシステムに関与する際に銀行が金融健全性リスクを管理するためのガイダンスを発表している。また、アラブ首長国連邦、シンガポール、香港では、規制当局が銀行によるステーブルコイン の発行を許可する意向を示しており、これは金融セクターにおける責任あるイノベーションに対するより広範な受容姿勢を反映している。
しかし、国際的に事業を展開する銀行は、今後導入される世界的な基準によって、依然として一定の制約に直面する可能性がある。 バーゼル銀行監督委員会(BCBS)は、パーミッションレス型ブロックチェーンに関連するリスクの高まりについて、引き続き懸念を表明している。その一環として、銀行の暗号資産 資産エクスポージャーに対する慎重な取り扱いに関するバーゼル基準(BCBS加盟国は2026年1月1日までに実施することに合意している)により、国際的に事業を展開する銀行に対し、バランスシート上のパーミッションレス型ブロックチェーン上の持っている 資産に対して、相当な資本要件が課されることになる。
これらの基準は主に国際的に事業を展開する銀行を対象としているものの、実際には多くの法域において、国内の大手銀行やシステミック・インポータント銀行に対してもその適用範囲が拡大されています。また、バーゼル基準には法的拘束力がない点にも留意する必要があります。これらの基準は各国の規制 を通じて採用される必要があり、その過程で遅延や修正が生じたり、部分的な実施にとどまったりする可能性があります。これらの自己資本規制が完全に実施された場合、銀行が暗号資産 担保を用いたレンディング や持っている ステーブルコイン といった特定の暗号資産 活動を大規模に行うには、過大なコストがかかる可能性があります。
銀行がコンプライアンスに準拠したデジタルアセット 戦略を構築する方法
デジタルアセット のサービスに関心のある銀行は、新たな規制環境を最大限に活用し、暗号資産 普及 に向けた体系的かつ拡張性の高いアプローチを構築すべきです。参入障壁が大幅に低減された今、金融機関は、デジタルアセット のサービスを構築・拡大するためのパス がより明確になっています。
成功は、綿密な実行、強固なパートナーシップ、そして徹底したコンプライアンスにかかっています:
- 規制上の障壁が緩和された今、暗号資産 分野における戦略的機会を評価し 、カストディ、決済、トークン化、ブロックチェーン インフラなどのサービスを模索する
- デジタルアセット の独自の特性に合わせて、取引モニタリング 、カスタマーデューデリジェンス 、およびAMLコンプライアンスを含む、包括的なリスク管理およびコンプライアンスの枠組みを構築する。
- 信頼できる暗号資産 サービスプロバイダーとの提携をご検討ください。Chainalysis は、金融機関がデジタルアセット と、コンプライアンスを遵守しつつ自信を持って取引を行えるようにする、業界最高水準のブロックチェーン インテリジェンスソリューションを提供しています。当社のプラットフォームは、リアルタイムの取引モニタリング 、リスクベースのエンティティ評価、および強力な可視化機能を提供し、暗号資産 に関連するリスクを特定・低減 することを支援し、最高水準の規制基準を満たします。暗号資産 の顧客のオンボーディングや取引のスクリーニングから金融犯罪の検知に至るまで、Chainalysis は、金融機関がデジタルアセット の分野で安全に事業を展開するために必要なツールと知見を提供します。 世界中の大手銀行、規制当局、政府機関から信頼されている当社は、高度なブロックチェーン 分析、専門家によるトレーニング、およびオーダーメイドのアドバイザリーサービスを統合し、金融機関が暗号資産 プログラムを安全かつ戦略的に拡大できるよう支援します。
- 貸借対照表に関するステーブルコイン 以外にも、仮想通貨レンディング や持っている デジタルアセット といったより複雑な問題について、今後発表される当局のガイダンスに注視してください。
- 「暗号資産 Maturity Journey」を活用し、段階的な戦略の導入を検討してください。これは、銀行が「暗号資産 」の分野に参入し、その分野で成長していくのを支援する、5つの段階からなる当社のフレームワークです。
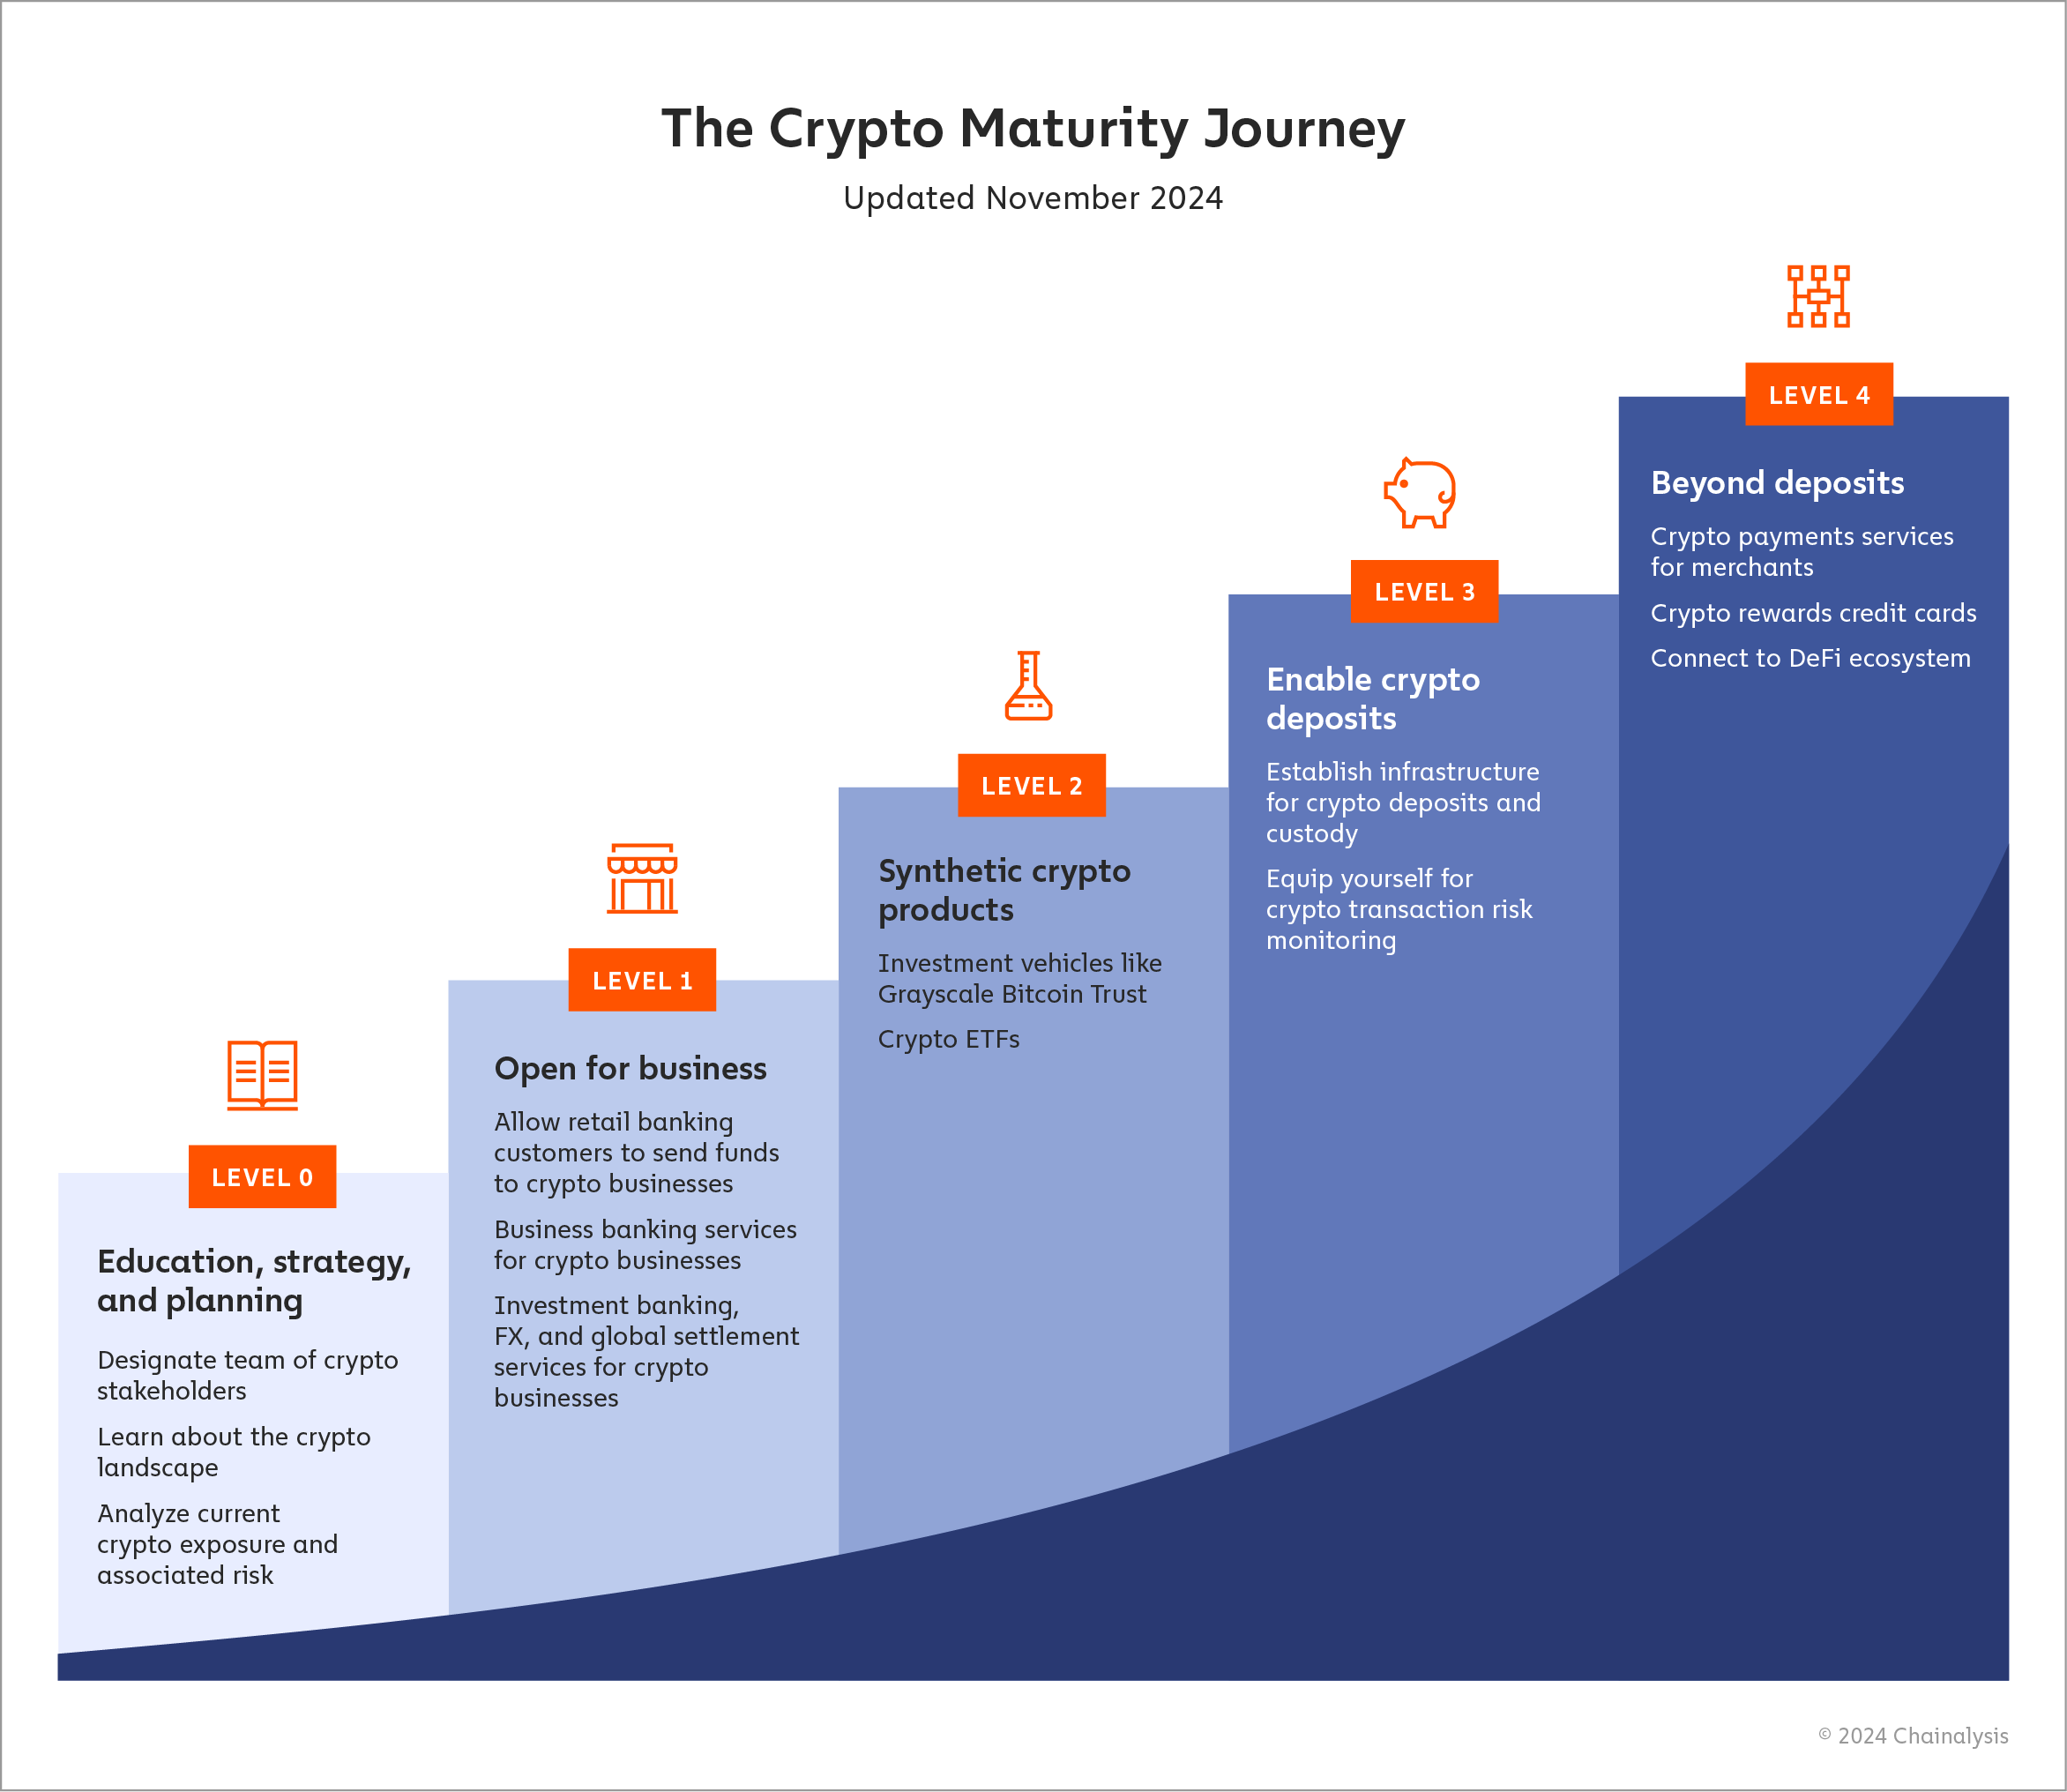
「暗号資産 の成熟度プロセス」についてさらに詳しく知りたい方は、完全版ガイドをダウンロードしてください。各段階において、さまざまな金融機関がどのように仮想通貨商品を立ち上げてきたかの事例も掲載されています。
ブロックチェーン が実現する未来に向けて
この規制の転換は、米国の銀行業界にとって変革の契機となるものです。長年にわたる慎重な姿勢と規制を経て、規制当局は現在、責任あるイノベーションが図られることを期待して、銀行に対し、仮想通貨のビジネスチャンスを模索するためのより大きな自由を与えています。
デジタルアセット への扉は今、さらに広く開かれつつあり、イノベーションの妨げとなる規制上の障壁は減少しています。Chainalysis のようなパートナーと連携することで、銀行は確度 を、戦略的かつ安全に、そしてコンプライアンスを遵守しながら推進することができます。

本ウェブサイトには、Chainalysis, Inc. およびその関連会社(以下、総称して「Chainalysis」)の管理下にない第三者のサイトへのリンクが含まれています。当該情報へのアクセスは、Chainalysis が当該サイトまたはその運営者との提携、支持、承認、または推奨を行っていることを意味するものではなく、Chainalysis は、当該サイトで提供される製品、サービス、その他のコンテンツについて一切の責任を負いません。
本資料は情報提供のみを目的としており、法律、税務、財務、または投資に関する助言を提供するものではありません。受領者は、こうした決定を行う前に、各自のアドバイザーに相談してください。Chainalysis は、受領者が本資料を利用したことに起因する、つながり におけるいかなる決定、その他の作為または不作為についても、一切の責任を負いません。
Chainalysis 当社は、本報告書に記載された情報の正確性、完全性、適時性、適合性、または有効性を保証するものではなく、当該資料のいかなる部分における誤り、欠落、またはその他の不正確さに起因するいかなる請求についても責任を負いません。


