
※この記事は自動翻訳されています。正確な内容につきましては原文をご参照ください。
このブログは「The Road to Regulation」シリーズのプレビューです。パート2全章のダウンロードはこちら。
要約
- ステーブルコインは、暗号資産取引の手段を超えて、決済や清算の実社会の非効率性を解消するために進化し、伝統的な金融機関や企業、規制当局からの注目が高まっています。
- 2025年7月時点で、上位25カ国中11カ国でステーブルコイン規制が全面的または部分的に施行されています。規制の進展は先進国で速く、新興国の多くはまだ規制案を提出していません。米国のGENIUS法は米ドル建てステーブルコインに重要な規制の明確性をもたらし、世界的な政策の動きを加速させる可能性があります。
- 各国の枠組みはこれまで主に準備金要件、償還権、消費者保護に焦点を当ててきました。発行者は規制の厳格さ、国ごとの優先事項、越境による分断に対応する必要があります。
- 金融の健全性が急速に重要なテーマとなっており、発行者と規制当局はAML/CFT監督を強化するためにブロックチェーンの透明性を活用しています。
ステーブルコインは今、大きな転換点にあります。現在、ステーブルコインは毎月数兆ドル規模のオンチェーンバリューの移転を占めています。しかし、ステーブルコインへの関心は、もともとの暗号資産取引手段としての役割を超え、従来型金融の長年の非効率性解消という可能性に広がっています。例えば、国際送金は今も遅く、コストが高く、特に脆弱な人々にとって排他的です。金融市場も、断片的な取引・清算インフラ、相互運用性の欠如、手作業への依存によって依然として制約を受けています。
プログラム可能なマネーの可能性
プログラム可能で本質的にボーダレスなステーブルコインは、消費者や企業向けに金融をより良くするチャンスを提供します。主なメリットは、決済の効率化、従来型仲介者への依存度低減、トランザクションコスト削減です。広義では、オンチェーンレポ市場からプログラム可能な財務商品まで、次世代金融プロダクトの基盤となりつつあります。
この可能性に、伝統的な金融機関やフィンテック企業も積極的に参入し始めています。最近の例としては、Stripeのステーブルコインサービス拡大、MastercardやVisaによるステーブルコイン取引機能強化のパートナーシップ、大手企業や銀行による発行・流通検討が挙げられます。
規制への対応
規制はステーブルコインの次の段階を決定します。金融安定理事会や金融活動作業部会(FATF)など国際機関が、ステーブルコインを議題の最上位に位置付けています。EUやアジアの各国規制当局も、発行者の誕生場所や既存発行者の資産流通方法に大きな影響を与える国内制度を整備・導入しています。
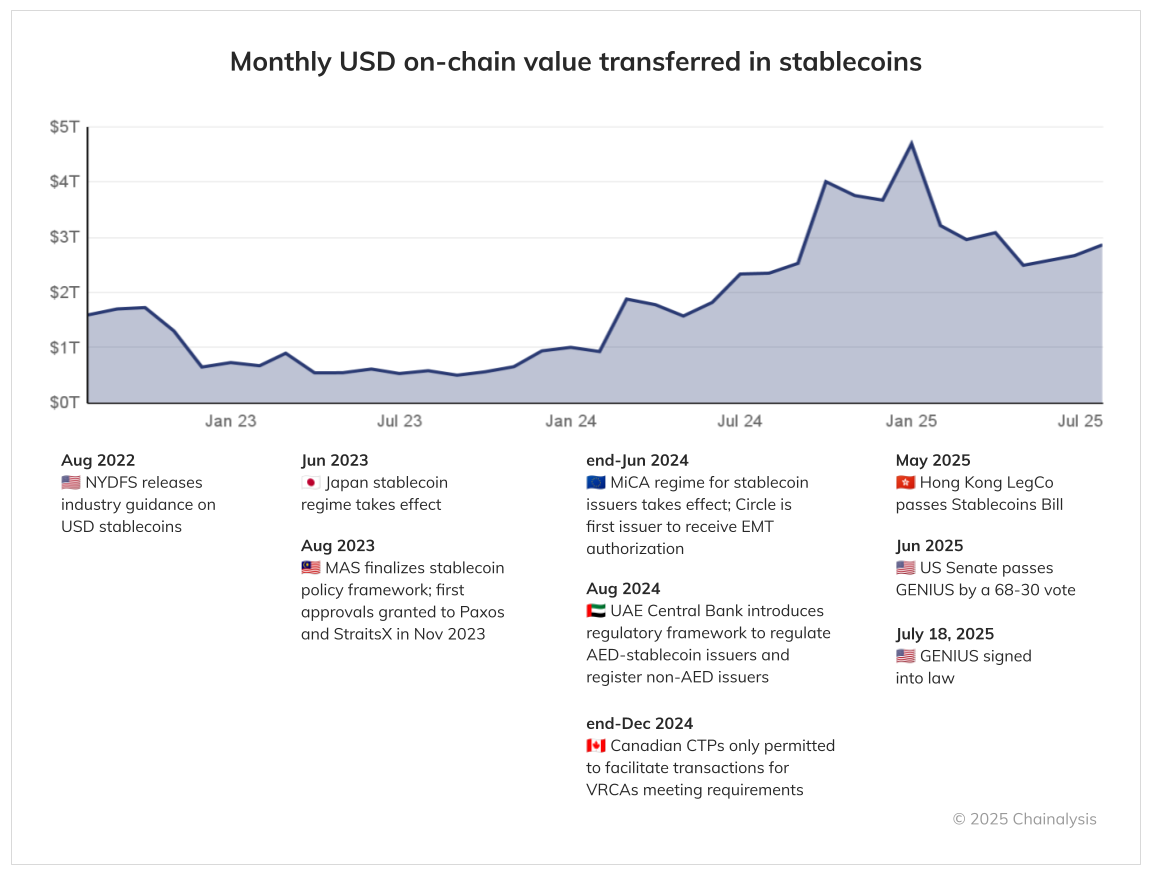
2025年7月時点で、上位25カ国中11カ国でステーブルコイン発行者規制が全面的または部分的に施行されています。特に規制が導入・提案されている国の多くは先進国です。一方で、新興国の多くはステーブルコイン規制案を未だ提出しておらず、こうした国々は今後ステーブルコインの草の根的な普及が期待される市場でもあります。
米国でのGENIUS法の可決は大きな節目となりました。この法律は、ステーブルコインに高品質かつ流動性の高い資産による全額裏付け、償還請求への迅速対応や適切な情報開示、保有者への利息支払い禁止を義務付けています。また、発行者を銀行秘密保護法の下で金融機関とみなし、AML/CFT要件を適用、海外発行者にも同等の規制が課されます。今後は財務省や規制当局による詳細規則の策定が注目され、米国の動向は他国の政策形成も加速させるでしょう。
今後の課題
ステーブルコインには、消費者への損失リスク(ペッグ維持失敗時等)、マネーロンダリング等の不正利用、金融安定や通貨主権への影響など、多くのリスクが存在し、政策担当者はこれらに対応する必要があります。
これまで規制枠組みは主に価値の安定性を重視してきました。法定通貨連動型ステーブルコインは、流動性・安全性の高い準備資産による全額裏付けや、事業資産と分離した破綻隔離構造で保有することが求められます。発行者は、法定通貨連動トークンのパリティ償還を指定期間内に保証し、多くの国では利息や金銭的インセンティブの提供が禁止されています。
大枠で各国の枠組みに共通点はありますが、発行者が進出やライセンス取得を検討する際に注意すべき重要な違いも存在します。
- 規制の厳格さの違い:方向性は似ていても、国ごとに運用面で影響のある差異があります。例えば、準備金に占める利回り資産の比率(EUでは電子マネートークン準備金の30%以上を銀行預金とするなど)や償還対応期間(香港は翌営業日、シンガポールは5営業日以内など)に違いがあります。
- 各国固有の特徴:非監督下発行者の取り扱い、既存金融商品制度との重複度、ペッグ通貨ごとの追加措置など、国ごとに固有のルールがあります。EU、日本、香港、シンガポール、英国(案)の違いはライセンス取得に大きな影響を及ぼします。
- 規制の分断:国ごとの制度は、発行者の進出国選定に影響します。グローバル流通を想定する発行者は、これらの違いを調整しながら運用しなければならず、時に要件の矛盾・衝突が生じるなど、運用上の複雑化を招きます。
次の課題:金融の健全性
価値安定性に加え、金融健全性も重要なテーマとなっています。2022年以降、不正な暗号資産フローの大半はステーブルコイン建てで行われており、その可用性・流動性の高さが背景にあります。法規制や金融機関は、不正利用リスクが適切に管理されていない限り、ステーブルコイン利用に慎重な姿勢を維持するため、市場発展の阻害要因にもなりえます。

一方、パブリックブロックチェーンは新たなリスク管理手段を提供します。従来の法定通貨ベースのAML/CFT対策は、直接の取引相手のリスク管理に重きを置いてきましたが、パブリックレジャーでは、発行者や規制当局が二次流通市場の全てのトークン移転を把握でき、正当・不正な利用傾向のモニタリングや対応策立案が可能です。
規制当局もこの透明性に着目し始めており、香港金融管理局は発行者に二次市場モニタリングを義務付けています。また、大手発行者も独自のアセットインテリジェンスツールを導入し始めています。2024年にはTetherがChainalysisと協力し、二次市場モニタリング用のカスタマイズ可能なソリューションを開発しました。
今後の展望
ステーブルコイン市場はまだ発展途上ですが、その進路はより明確になりつつあります:
- 規制対応がステーブルコインビジネスモデルに深く組み込まれる
- 将来の市場構造は現在と大きく異なり、現地通貨建てステーブルコインの登場も予想される
- リアルタイムな金融犯罪リスク低減の需要が高まる
Chainalysisの支援
暗号資産は投資資産・決済手段として世界的な広がりを見せています。その潜在力を引き出すには、法定通貨並みの消費者保護・コンプライアンス基準が不可欠です。暗号資産規制が進化する中、規制当局から金融機関、暗号資産ネイティブプラットフォームまで、全てのステークホルダーは変化する環境を乗り越えるため、リアルタイムで実用的なインサイトが求められます。
Chainalysisは、ブロックチェーンデータと規制知見の接点に立ち、強靭な市場形成を支援しています。当社のコンプライアンスソリューションは、発行者がコンプライアンス要件を満たし、不正行為に対応できるよう支援します。VASPリスキングやアドレススクリーニングによる直接取引相手のデューデリジェンス、KYTによる発行・償還トランザクションのモニタリング、Sentinelによるエコシステム監視まで、幅広く対応。製品・サービス・研修・リサーチを通じて、官民リーダーが的確な意思決定と新たな規制対応を実現できるようサポートします。
本ウェブサイトには、Chainalysis, Inc. およびその関連会社(以下、総称して「Chainalysis」)の管理下にない第三者のサイトへのリンクが含まれています。当該情報へのアクセスは、Chainalysis が当該サイトまたはその運営者との提携、支持、承認、または推奨を行っていることを意味するものではなく、Chainalysis は、当該サイトで提供される製品、サービス、その他のコンテンツについて一切の責任を負いません。
本資料は情報提供のみを目的としており、法律、税務、財務、または投資に関する助言を提供するものではありません。受領者は、こうした決定を行う前に、各自のアドバイザーに相談してください。Chainalysis は、受領者が本資料を利用したことに起因する、つながり におけるいかなる決定、その他の作為または不作為についても、一切の責任を負いません。
Chainalysis 当社は、本報告書に記載された情報の正確性、完全性、適時性、適合性、または有効性を保証するものではなく、当該資料のいかなる部分における誤り、欠落、またはその他の不正確さに起因するいかなる請求についても責任を負いません。


