
この記事は、当社の『2025年版Geography of Cryptocurrency Report 』からの抜粋です。 今すぐレポートの全文をダウンロードしましょう!
調査方法に関する注記: これまでの報告書では、中央・北・西ヨーロッパおよび東ヨーロッパを別々の地域として扱ってきました。今年の分析にあたっては、現在の暗号資産 の動向と地政学的 の現実をより適切に反映させるため、地域分類を見直しました。データは現在、以下の3つの主要なグループに分類されています。欧州経済領域(EEA)には、 オーストリア、ベルギー、ブルガリア、クロアチア、キプロス、チェコ、デンマーク、エストニア、フィンランド、フランス、ドイツ、ギリシャ、ハンガリー、アイルランド、イタリア、ラトビア、リトアニア、ルクセンブルク、マルタ、オランダ、ポーランド、ポルトガル、ルーマニア、スロバキア、スロベニア、スペイン、スウェーデン、アイスランド、リヒテンシュタイン、ノルウェー;欧州その他の地域;そしてロシアおよび英国(暗号資産 の取引量が著しく多いため、個別に分析)の3つの主要グループに分類されています。この新しい分類構造により、暗号資産 の市場動向をより正確に把握できると同時に、各地域特有の規制環境や地政学的 の状況を適切に反映することが可能となります。
2023年7月から2025年6月にかけて、欧州地域は目覚ましい成長と回復力を示した。 取引高は特徴的な推移を見せました。2024年半ばから後半にかけて減少したものの、市場は力強い回復を見せ、12月には2,340億ドルのピークに達しました。この勢いは2025年初頭まで続き、こうした全体的な実績は、多様な加盟国において機関投資家の存在感が強く、個人投資家による普及 が広く浸透しているという特徴を持つ、成熟した暗号資産 市場としての欧州の地位を裏付けています。

上位10市場はヨーロッパの隅々まで広がっており、この地域全体で幅広い普及 が見られる。2024年7月から2025年6月にかけて、ロシアは3,763億ドルの資金流入を記録し、暗号資産 市場で圧倒的な首位に立ち、英国(2,732億ドル)を大きく引き離した。伝統的にこの地域の主要市場であったロシアと英国のこの差は、過去数年と比べて著しく拡大している。 一方、英国と、ドイツ(2,194億ドル)、ウクライナ(2,063億ドル)、フランス(1,801億ドル)といった他の主要市場との取引高の差は大幅に縮小しており、以前は規模が小さかった市場でも、現在では暗号資産 の取引活動において同等の水準に達していることを示している。

欧州市場では、強力なネットワーク効果がみられる
欧州全域における成長パターンを分析すると、市場規模と成長率の間に明確な相関関係が見られ、国ごとの拡大は、広範な規制の枠組みの中で、その国特有の要因によって牽引されていることがわかります。暗号資産 の中でも、いくつかの大規模経済圏が際立っています。 ドイツの54%という成長率は、確立された金融インフラとMiCA規制の円滑な実施に惹かれたと思われる、暗号資産 の国内企業にとって、同国が好ましい送付先 として台頭していることを反映している。同様に顕著なのはウクライナ(52%)とポーランド(51%)であり、これらの国々では草の根レベルの普及 や送金フローが引き続き市場の拡大を後押ししている。
特に注目すべきは、この地域では取引高と成長率の間に予想外の正の相関が見られ、市場規模が大きいほど成長は鈍化するという従来の通説に異を唱えている点である。この傾向は、暗号資産 普及 において強力なネットワーク効果が働いていることを示唆している。すなわち、市場が拡大するにつれて新規参加者にとっての魅力が高まり、自己強化的な成長サイクルが生まれるのである。
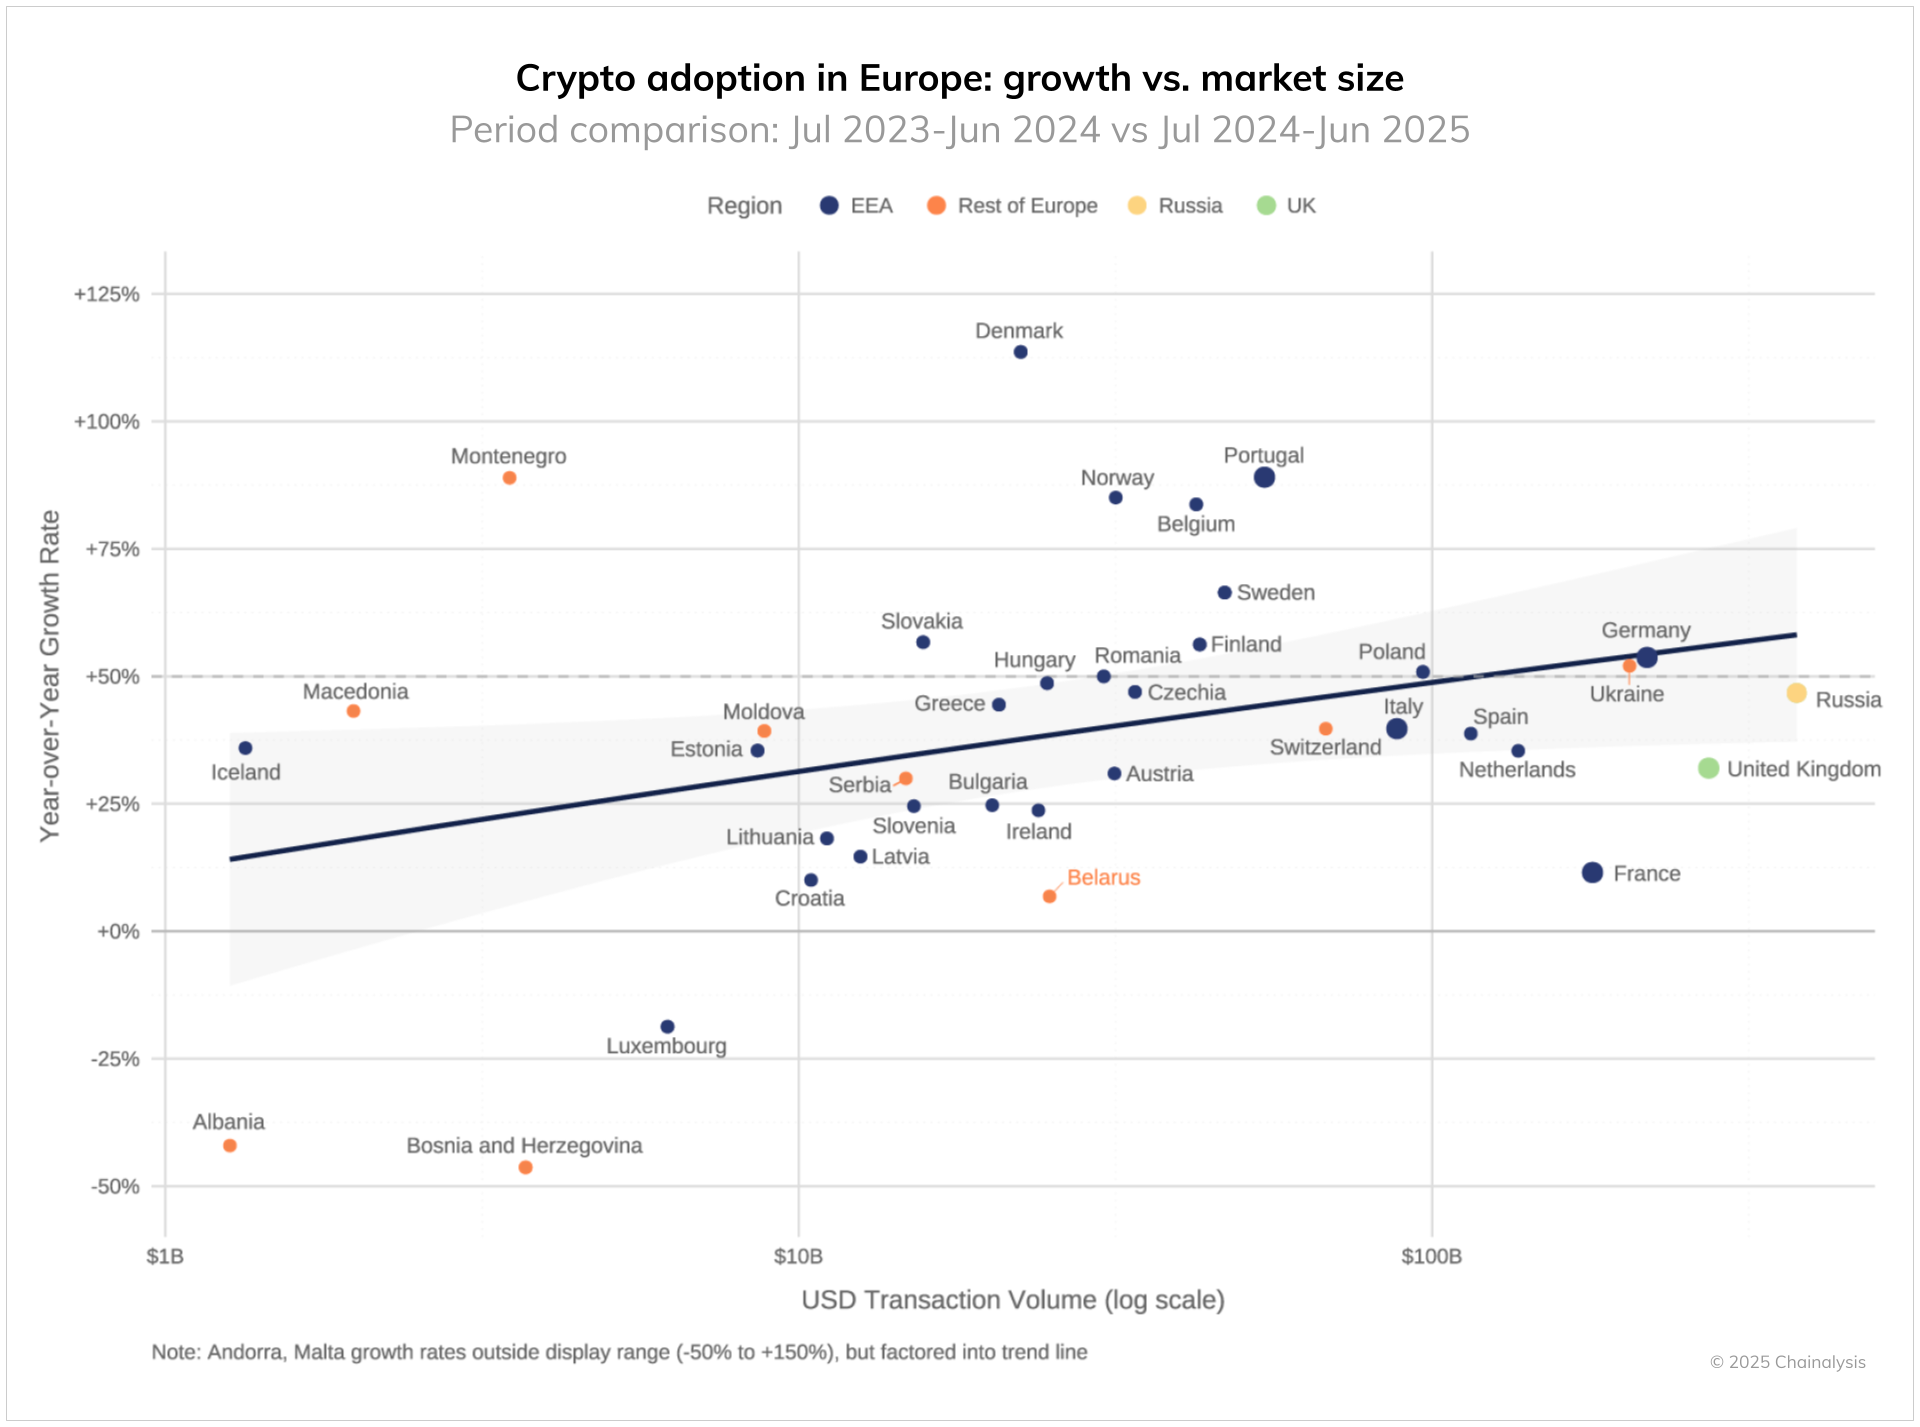
この傾向は、ドイツやロシアといった成熟市場が頭打ちになることなく、依然として力強い勢いを維持している、いわゆる「S字カーブ」普及 の典型的な動向と一致しています。こうした確立された市場における持続的な成長は、大規模な暗号資産エコシステムが、流動性 の強化、機関投資家の参入、そして主流社会での受容によって恩恵を受けていることを示しています。データによると、欧州の暗号資産 普及 は依然として加速段階(S字カーブの上昇局面)にあり、最も発展した市場においても、ネットワーク効果が継続的な拡大を牽引していることが示唆されています。
MiCAは、欧州の暗号資産 の情勢を一変させる
施行から約10ヶ月が経過した現在、MiCAは、断片化され、マネーロンダリング対策(AML)に重点を置いていた従来の取り組みから、世界初の統一された金融市場法(暗号資産 )の枠組みへと、欧州が転換したことを示しています。MiCAは、欧州経済領域(EEA)全体で規則を調和させることにより、市場の健全性、金融の安定、および消費者保護を促進すると同時に、域内全体で公平な競争環境を構築することを目指しています。
しかし、実際の導入状況を見ると、事態はより複雑であることが明らかになっている。 多くの管轄区域では、2026年まで企業がMiCAライセンスなしで事業を行える移行期間を設けている一方、規制 をまだ完全に施行していない地域もあり、規制枠組みに不備が生じている。しかし、こうした課題にもかかわらず、MiCAはデジタルアセット への関与において、より広範な変革を促進している。以前は消極的だった従来の 金融機関も、現在ではこの分野を積極的に模索しており、多くの機関がカストディや取引サービスを提供している。この普及 は、デジタルアセット サービスを立ち上げる大手銀行から、暗号資産 ソリューションを統合する決済プロバイダーに至るまで、多岐にわたるセクターに及んでおり、より明確な規制ガイドラインに後押しされて市場が成熟しつつあることを示している。
ユーロ建てローカルの台頭ステーブルコイン
MiCAは、欧州のステーブルコイン の情勢を根本的に変貌させた。欧州証券市場監督局(ESMA)の暫定登録簿には現在、25種類の単一通貨を管理する15社の電子マネートークン発行者が掲載されている ステーブルコインを管理している。特に注目すべきは、複数の準備資産に裏付けられた資産連動型トークンが留まる に存在しない点だが、これは将来のイノベーションのフロンティアとなる可能性がある。
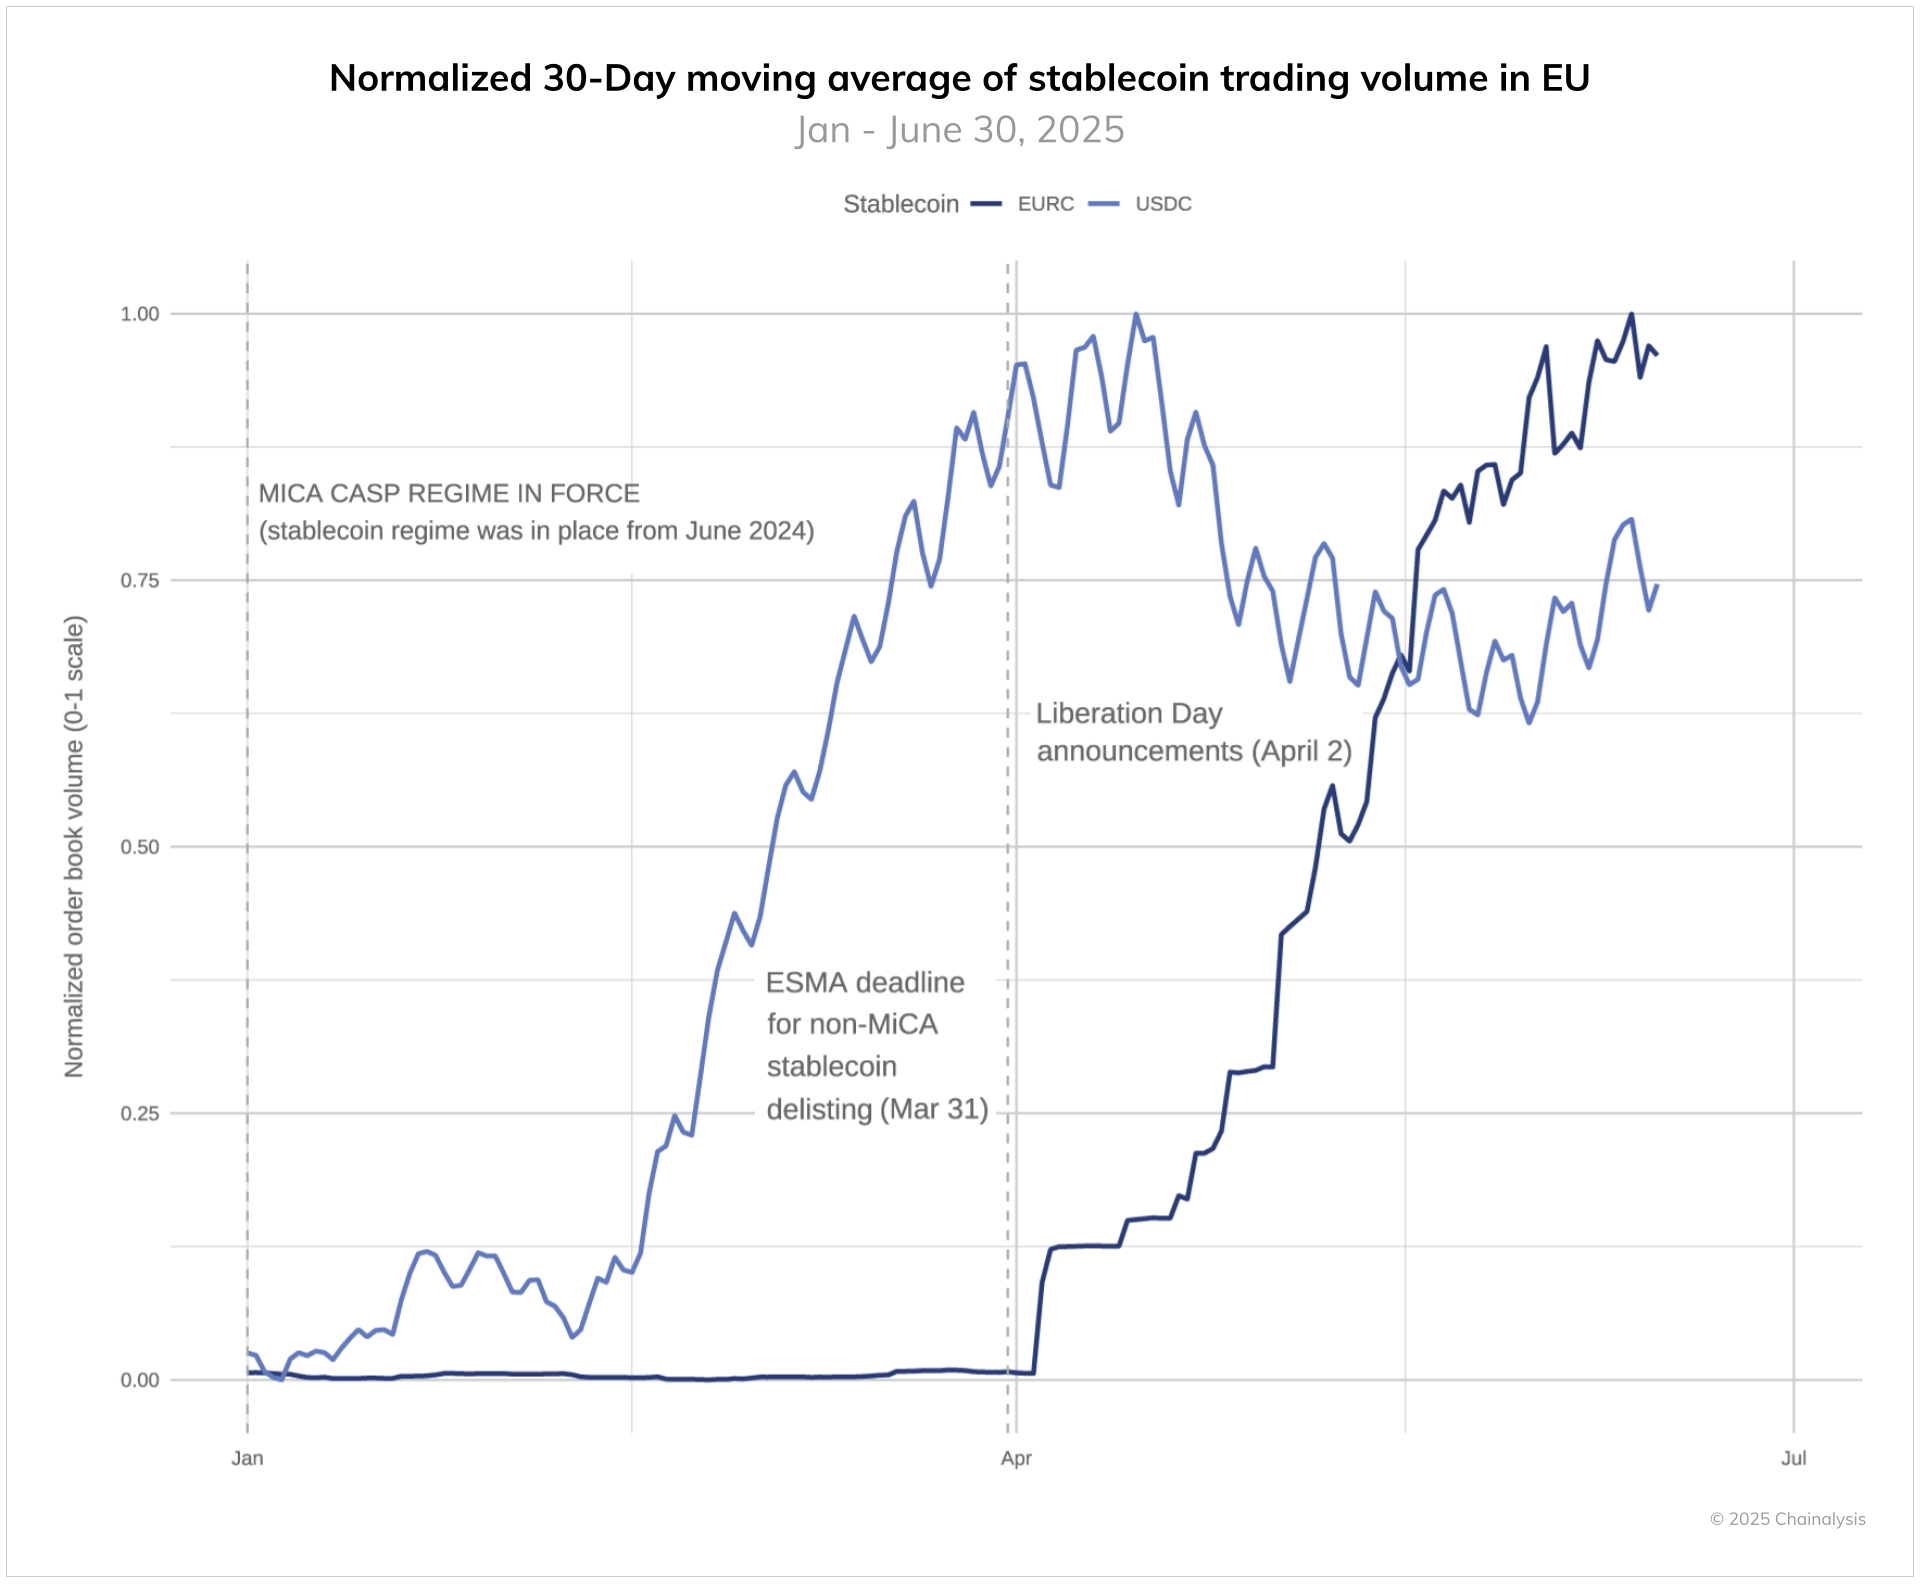
CASPsをMiCA準拠のステーブルコイン に限定したことで、この枠組みは事実上、市場をリードするUSDT を排除し、市場に大幅な再編をもたらしました。CircleのEURCはこの変革を象徴する例であり、2024年7月から2025年6月にかけて2,727%の成長を達成し、同期間におけるUSDCの86%の成長率を大きく上回りました。この劇的な拡大は、その基盤は小規模であったものの、規制に準拠した現地のステーブルコイン が持つ可能性を実証するものです。

USDC…の業績がやや低調だったのは、主にEURCの存在感が高まるにつれて取引量が縮小したためである。この変化は、欧州のデジタルアセット の情勢を形作る規制の枠組み、市場の力学、そして地政学が複雑に絡み合っていることを示している。
この変革には、以下の重要な節目がありました:
- 2024年12月(MiCA施行):CASPsが規制要件に準拠したことで、USDC の取引高が急増し、流動性 はUSDT のような規制不適合トークンから移行した。
- 2025年3月(ESMAの期限):USDC の取引高が安定し、コンプライアンス主導の再編が完了したことを示している。
- 2025年4月:EURCの取引高が急増した一方で、USDの取引高は減少した(ステーブルコイン 需要 )。これは、規制の変更に加え、米国の関税政策の変更を含む地政学的 の動向の影響を受け、USD建てからEUR建てへの戦略的転換が示されたものである(ステーブルコイン )。
分散型金融 (DeFi) ヨーロッパ全域における活動パターン
分散型金融 (DeFi) (分散型金融 (DeFi)) ヨーロッパにおけるこの分野の動向は引き続き変化しており、次のような新たなサービスをアドレス するための規制枠組みについて議論が進められています。 ステーキング やレンディング といった新興サービスを分散型金融 (DeFi) するための規制枠組みについて、現在も議論が続いている。現在の分析によると、 活動は、暗号資産 エコシステム全体の中では依然として小規模ではあるものの、成長を続けている分野である。
2025年1月1日以降のEEA市場と非EEA市場における取引パターンを比較すると、取引カテゴリごとに明確な地域的特徴が見て取れる。「ブリッジ」カテゴリ — ブロックチェーン間で資産を移動させる取引 — において、EEA諸国では顕著な傾向が見られます。2月と3月の取引活動は、EEA以外の欧州地域と比較して65%増加しており、これはステーブルコイン の市場調整期や、特にBinance Smart ChainやPolygonといったネットワークにおけるクロスチェーン取引の増加と相関関係にあります。
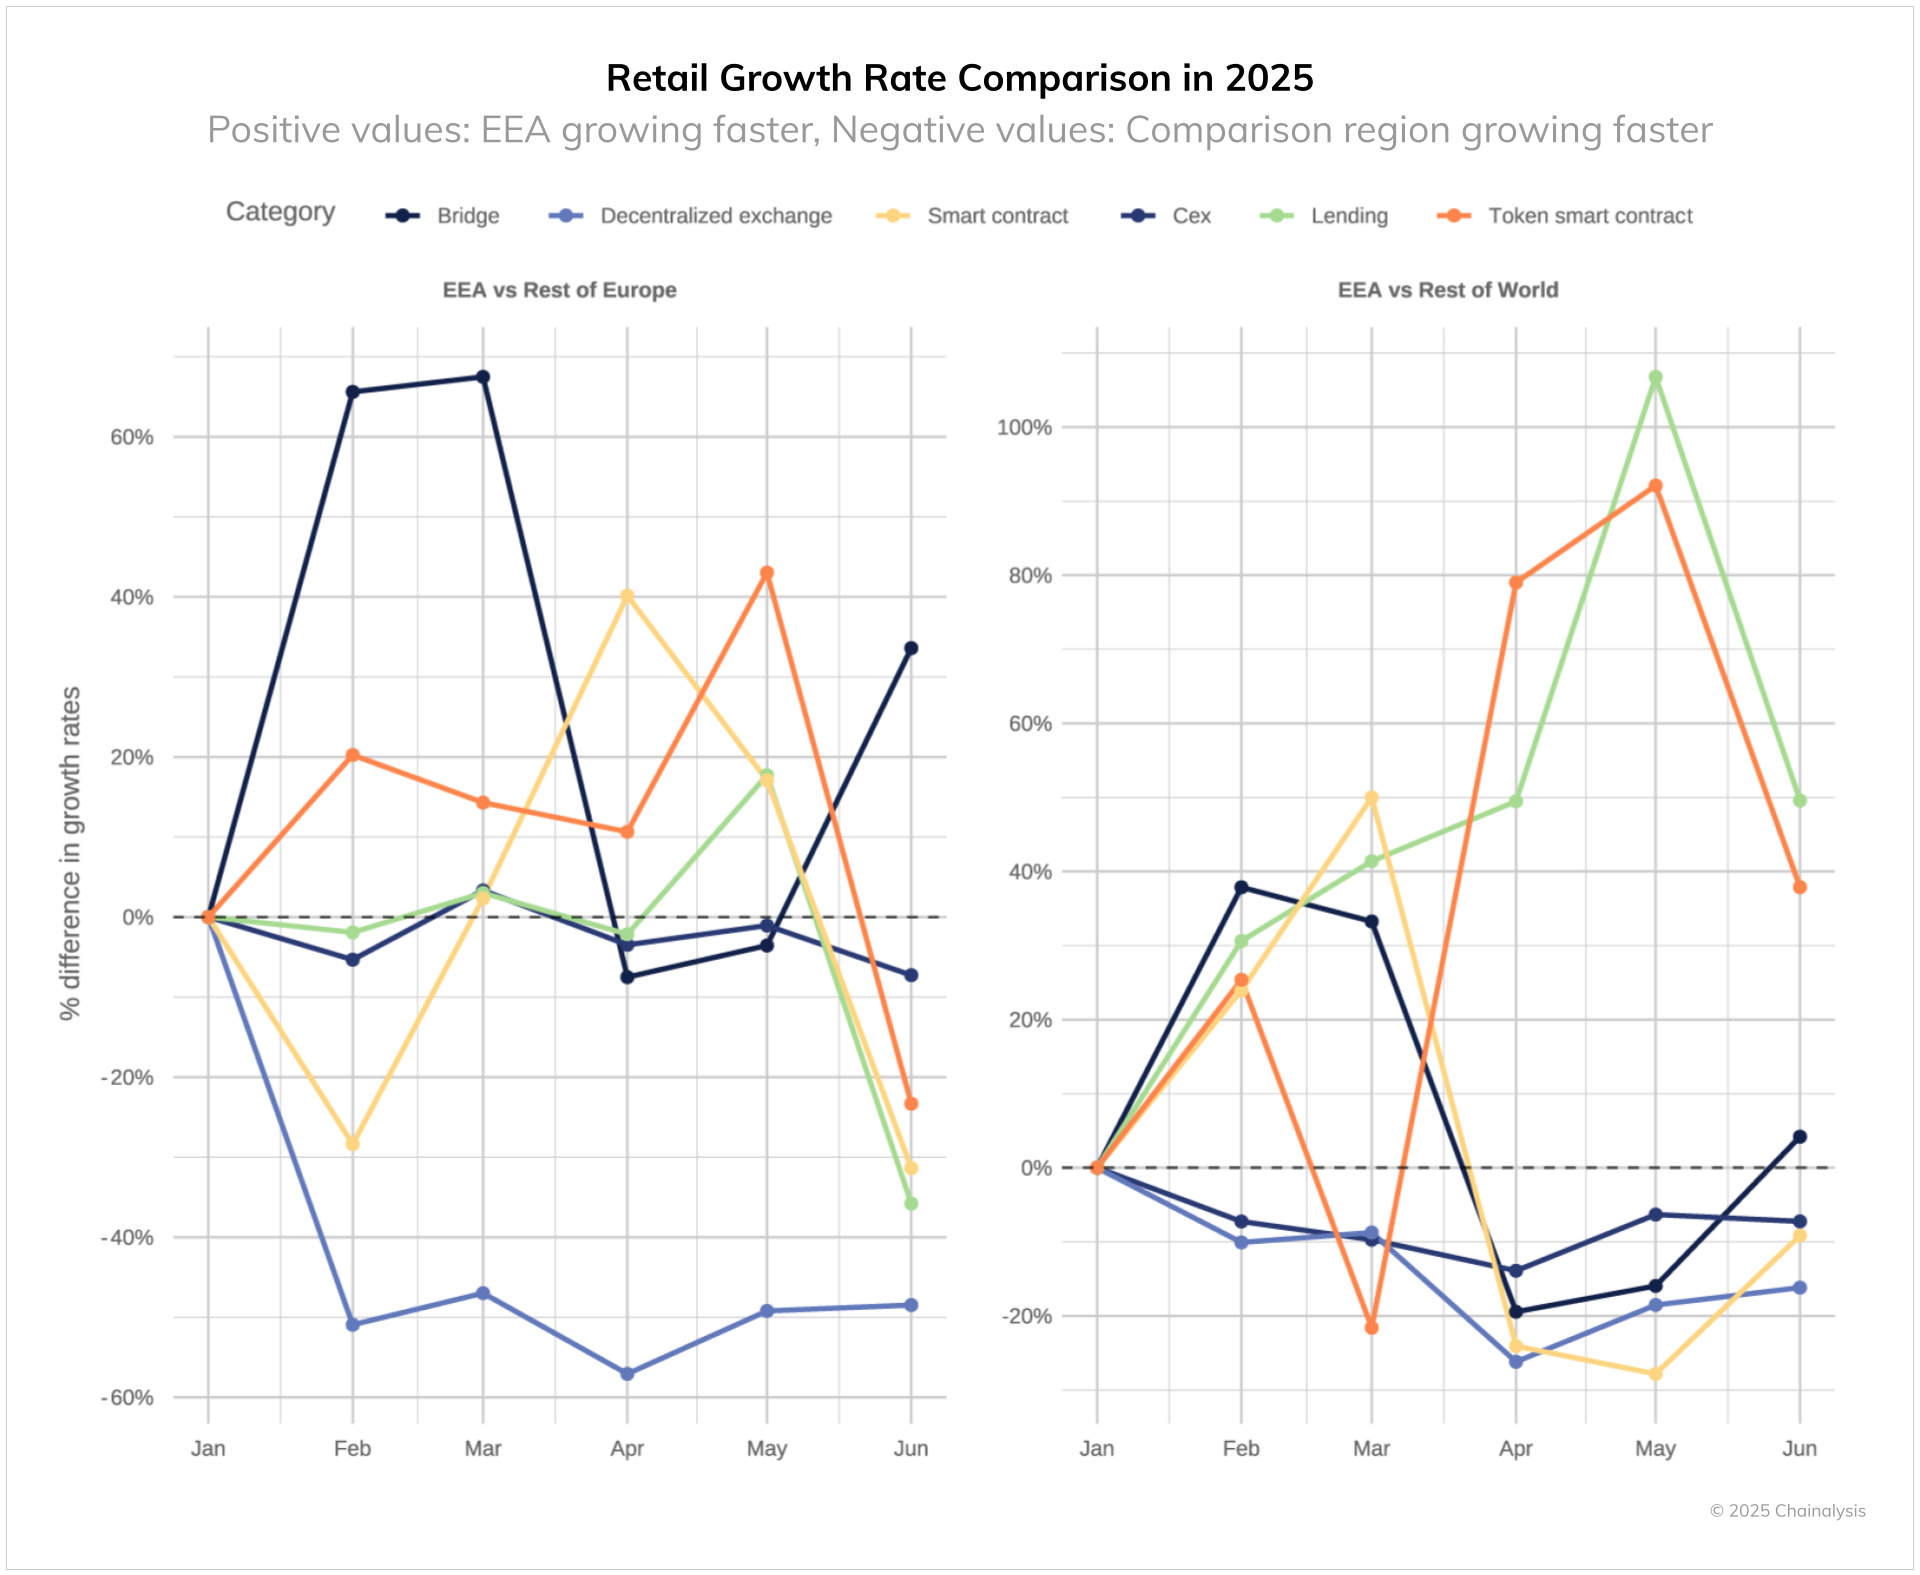
欧州経済領域(EEA)における分散型取引所(DEX )の取引高は、他の地域、とりわけ欧州のその他の地域と比較すると、異なる傾向を示しています。この差異は、主にEEA以外の地域、特にロシアにおけるDEX の活動が活発化していることを反映したものであり、EEA市場に構造的な違いがあることを示すものではありません。
EEAは、「トークンスマートコントラクト」と「レンディング 」という2つのカテゴリーにおいて、際立った実績を示しています。デジタルアセット の鋳造や焼却を含むトークンコントラクト の活動は、規制の移行期間中に増加しました。レンディング の活動は2025年5月にピークに達し、これはレンディング 向けの各種分散型金融 (DeFi) サービスや、暗号資産 資産を担保とした借入に対するユーザーの関与を反映したものです。
英国の経済活動は低迷しているのか、それとも変容しつつあるのか?
英国は地域トップの座をロシアに譲ったものの、堅調かつ多様な暗号資産 市場を維持しており、過去1年間で32%の成長を記録している。しかし、データによると、欧州の近隣諸国と比較して取引動向に変化が見られる。中央集権型取引所における英国の購入動向を資産別に分析すると、ステーブルコイン やアルトコインの取引量はEU圏の取引量と同水準である一方、BTCやETH の購入は著しく低調である。
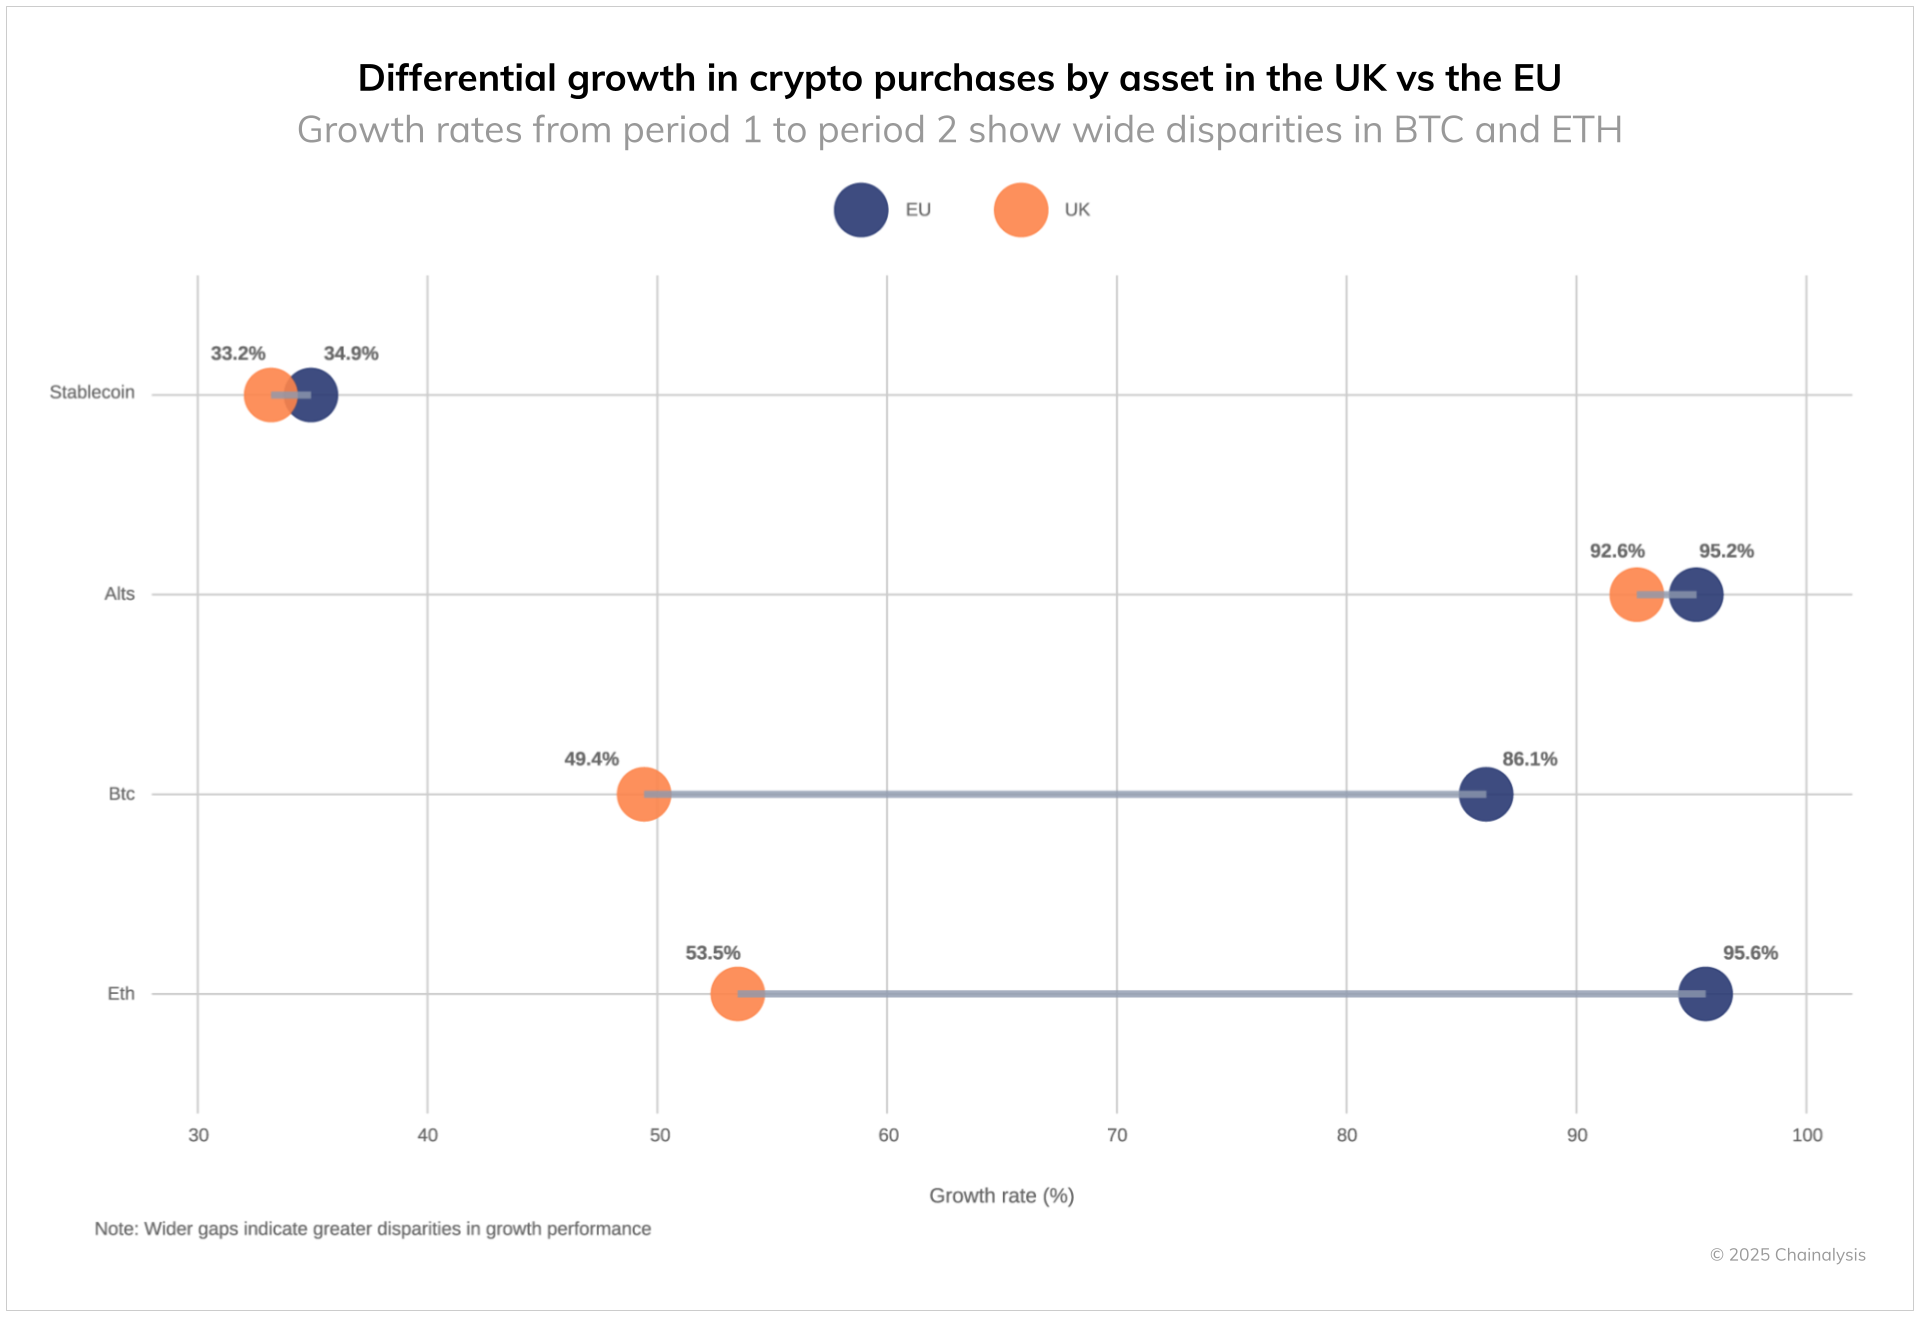
BTCやETH の取引活動は減少しているものの、アルトコイン への継続的な関与は、市場が成熟しつつあることを示唆しています。この傾向は通常、DEX の利用増加を示しており、ユーザーがステーキング やレンディング といった活動に従事しているためです。これらの機能では、中央集権型取引所よりもDEX プラットフォーム上でより容易に入手可能なアルトコイン が必要とされることが多いためです。当社のデータはこの傾向を裏付けており、2023年8月以降、個人投資家からDEX への資金流入が、個人投資家から中央集権型取引所 (CEX) への資金流入を常に上回っています。 この変化は、2019年の個人投資家向け暗号資産 上場投資証券(ETN)の禁止を皮切りに、2024年1月の消費者保護規則の施行に至るまで、英国が個人投資家の暗号資産 へのアクセスに対して慎重な姿勢をとってきたことと一致しています。これらの規制措置は、主に中央集権型取引所に影響を及ぼす一方で、分散型サービスには比較的影響を与えていないため、個人投資家がDEXを好むようになった一因となっている可能性があります。
機関投資家市場の状況は対照的な様相を呈しており、大規模な取引においては依然として中央集権型取引所が好まれる傾向にあります。こうした機関投資家の参画は、特に新たな取り組みが具体化しつつある現在、英国のエコシステムにおける重要な強みとなっています。「卸売金融市場デジタル戦略」および「デジタル証券サンドボックス」は、英国を機関投資家向けの暗号資産 における清算・決済、さらにはより広範な金融活動の拠点として位置づける可能性を秘めています。
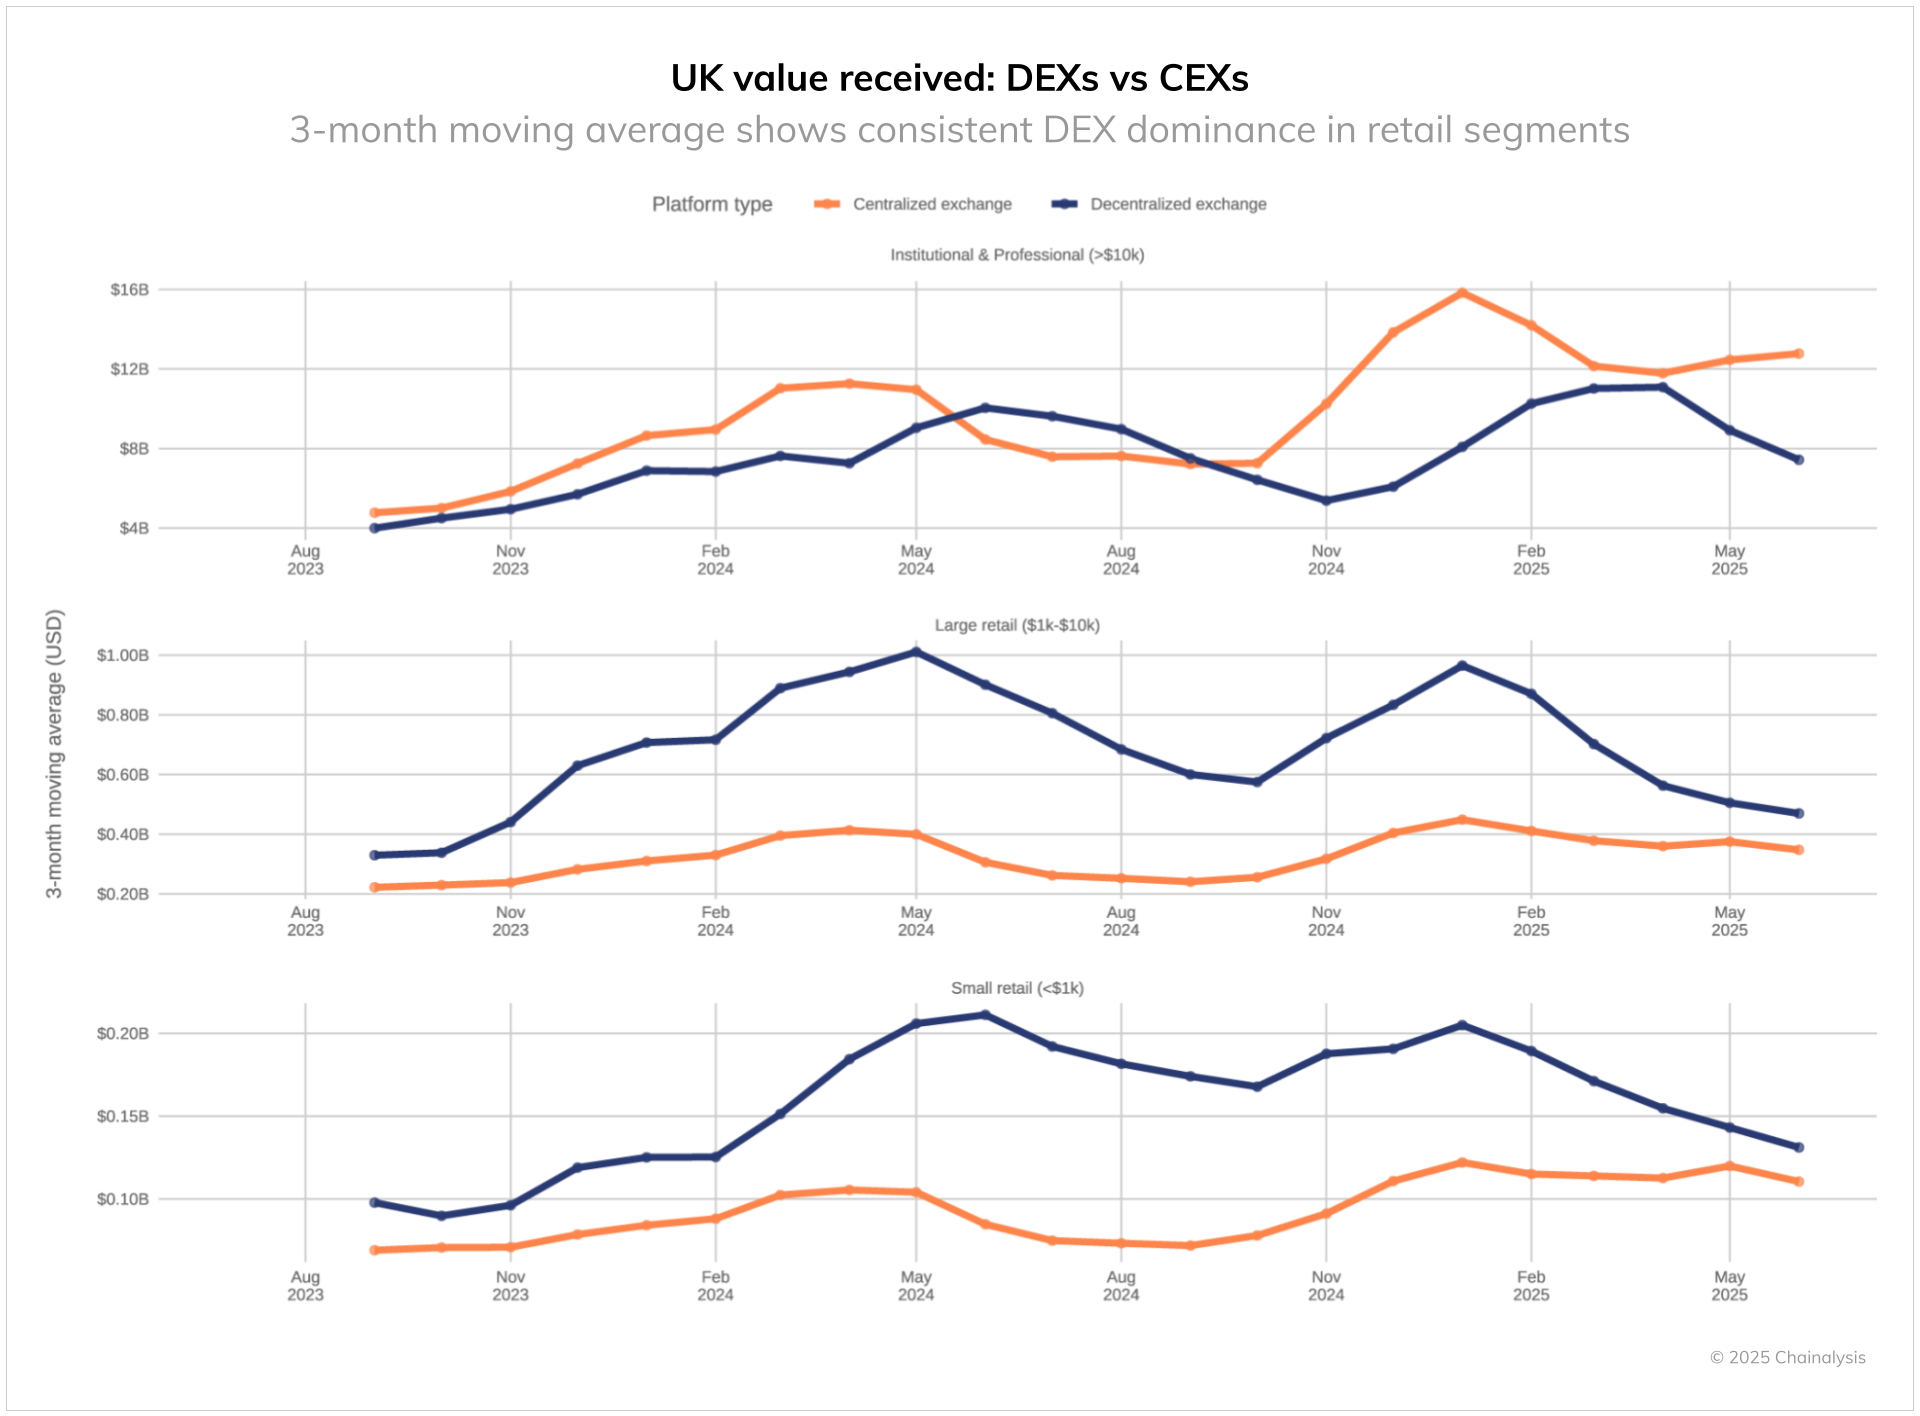
要するに、英国の暗号資産 市場は縮小しているわけではなく、むしろ進化を遂げている。個人投資家は分散型金融 (DeFi) プラットフォームをますます好むようになっている一方で、機関投資家は依然として中央集権型の取引所を好んでおり、これは市場が規制の変更と拡大する機会の両方に対応しつつあることを示唆している。
ロシアの進出先である分散型金融 (DeFi)
ロシアは、この地域における暗号資産 市場のトップに躍り出ました。受入額は3,793億ドルに達し、昨年の2,565億ドルから大幅に増加しました。この劇的な成長は、機関投資家規模の送金の急増と、分散型金融 (DeFi) 普及 の加速という2つの主要な傾向に起因しています。
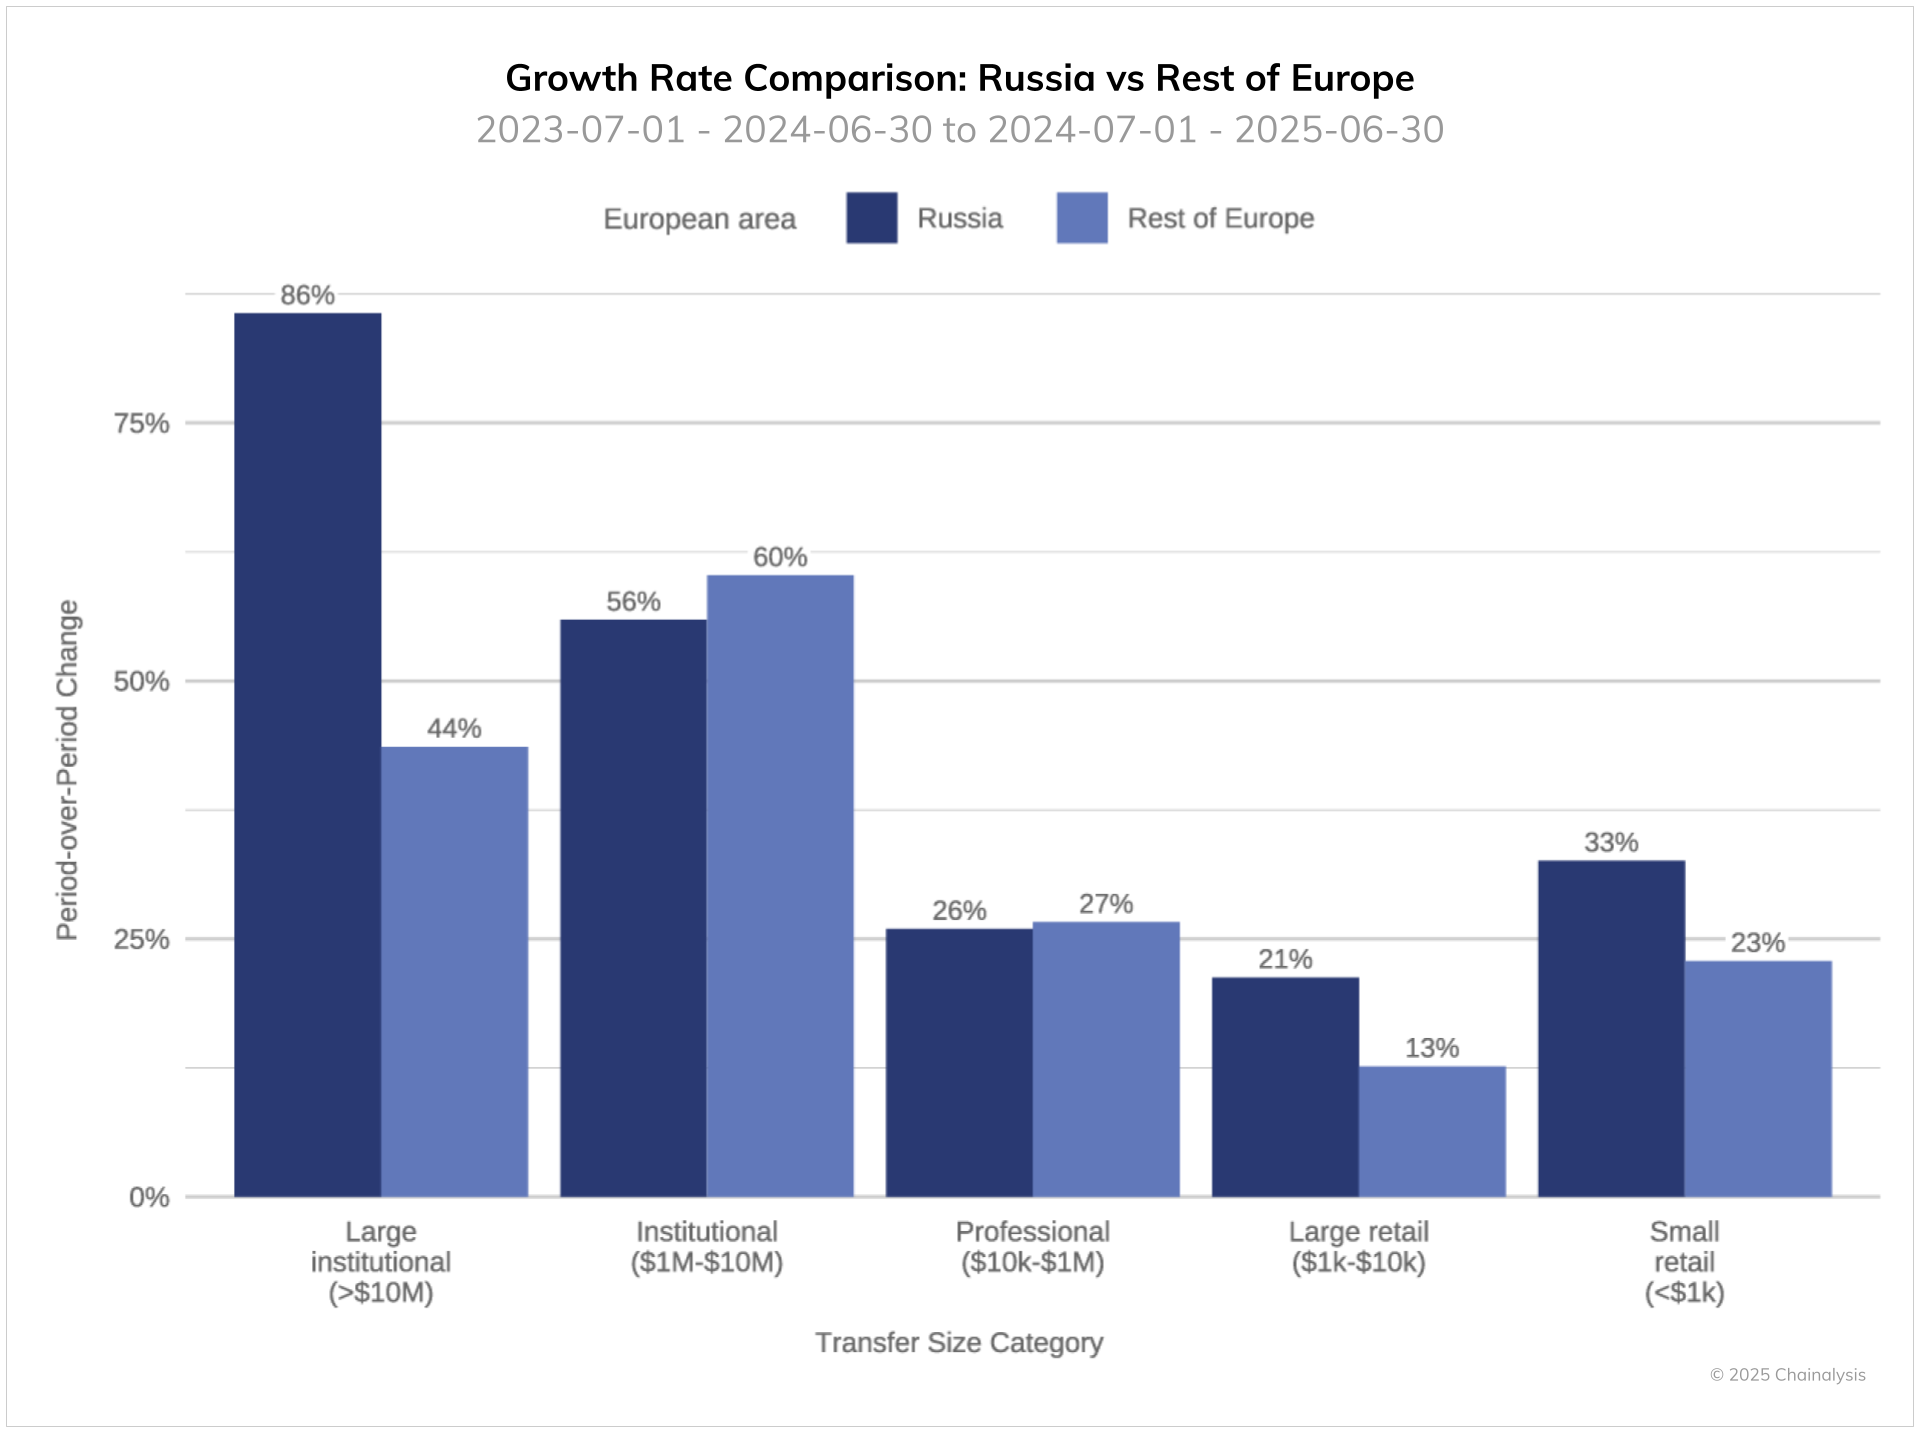
機関投資家の取引規模が特に際立っている。1,000万ドルを超える大規模な資金移動は、前期比で86%増加し、欧州のその他の地域で見られた44%の伸び率のほぼ2倍となった。一方、ロシアの暗号資産 エコシステムの他のセグメント、特に小規模な個人投資家の取引については、欧州平均を若干上回る伸び率を示した。
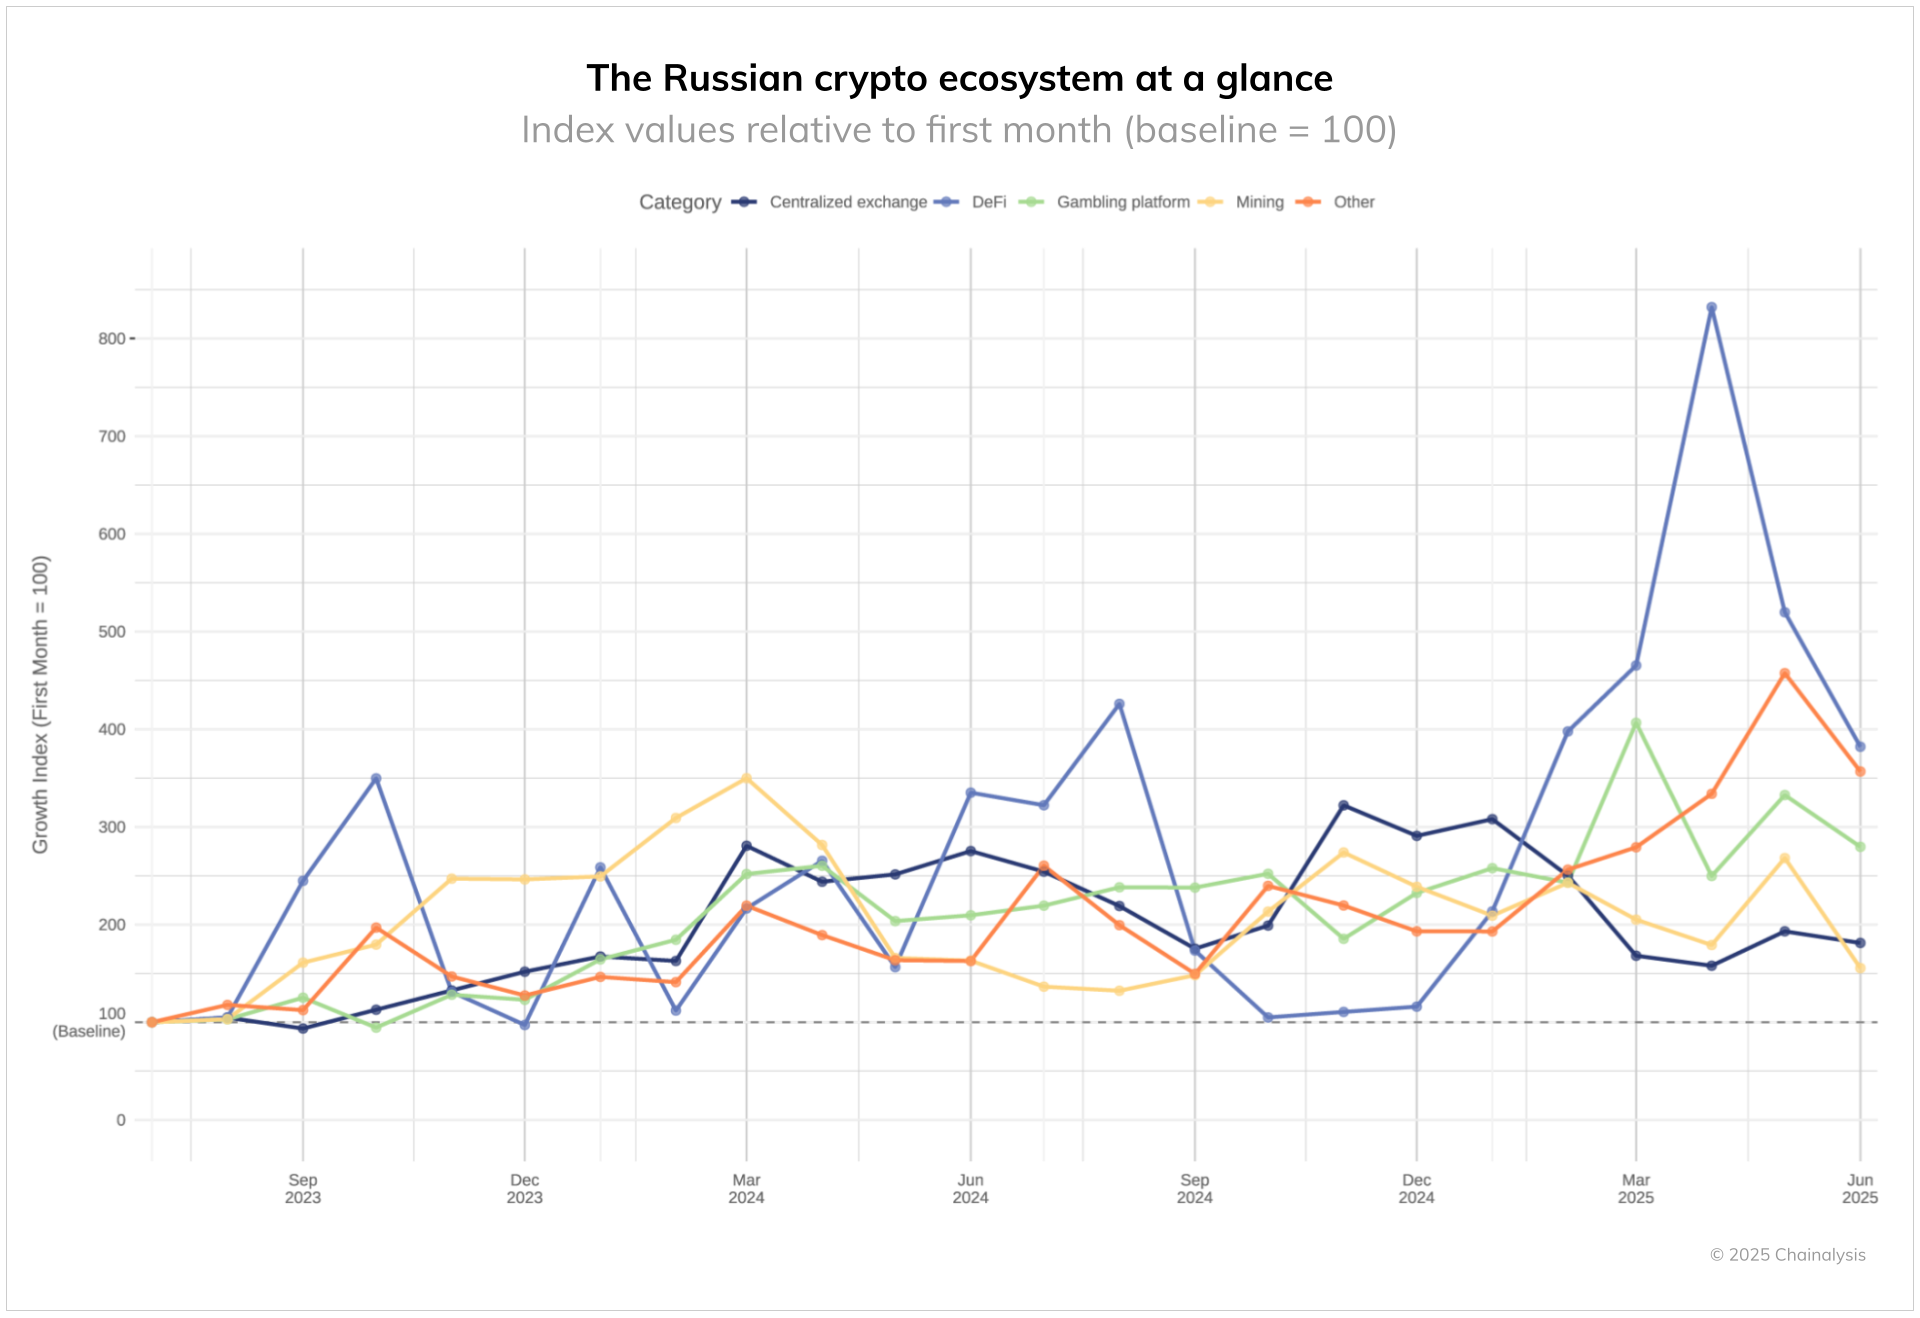
分散型金融 (DeFi) 普及 こうした傾向からは、さらに劇的な変化がうかがえます。2025年初頭、分散型金融 (DeFi) の取引量は従来の8倍に急増し、最終的には2023年半ばの基準値の約3.5倍で安定しました。この急速な分散型金融 (DeFi) の拡大は、高額送金の増加と相まって、金融サービス分野における暗号資産 の普及 が高まっていることを示しています。A7A5ルーブルステーブルコインはこの傾向を象徴するものであり、機関投資家や企業ユーザー双方のクロスボーダー 決済を促進しています。
今後の展望:進化を続ける欧州の暗号資産 の動向
2024年から2025年にかけての欧州の暗号資産 の動向は、MiCAなどの規制枠組み、進化する機関投資家の関与、そして拡大する分散型金融 (DeFi) 普及 といった要因によって形作られ、市場が洗練された変革の過程にあることを反映しています。従来の といった金融ハブは依然として重要な地位を維持しているものの、新たな傾向も現れています。具体的には、ロシアにおける高額送金の急増、英国ではCeFiを犠牲にして分散型金融 (DeFi) プラットフォームへの移行が進んでいること、そしてEEAでは新たなステーブルコイン ソリューションを通じて規制要件への適応が進められていることが挙げられます。
こうした動向に加え、市場規模と成長率の間に予想外の相関関係が見られることから、欧州の暗号資産 普及 は依然としてダイナミックかつ強靭であり、最も成熟した市場においてもネットワーク効果が継続的な拡大を牽引していることが示唆されます。この地域が発展を続ける中、規制 、イノベーション、そして市場原理の相互作用が、グローバルな暗号資産 エコシステムにおける欧州の地位を再構築し続けています。
本ウェブサイトには、Chainalysis, Inc. およびその関連会社(以下、総称して「Chainalysis」)の管理下にない第三者のサイトへのリンクが含まれています。当該情報へのアクセスは、Chainalysis が当該サイトまたはその運営者との提携、支持、承認、または推奨を行っていることを意味するものではなく、Chainalysis は、当該サイトで提供される製品、サービス、その他のコンテンツについて一切の責任を負いません。
本資料は情報提供のみを目的としており、法律、税務、財務、または投資に関する助言を提供するものではありません。受領者は、こうした決定を行う前に、各自のアドバイザーに相談してください。Chainalysis は、受領者が本資料を利用したことに起因する、つながり におけるいかなる決定、その他の作為または不作為についても、一切の責任を負いません。
Chainalysis 当社は、本報告書に記載された情報の正確性、完全性、適時性、適合性、または有効性を保証するものではなく、当該資料のいかなる部分における誤り、欠落、またはその他の不正確さに起因するいかなる請求についても責任を負いません。


