デジタルアセット は、決済、投資、価値の交換における新たなモデルを提供し、世界の金融エコシステムを急速に変革しつつあります。しかし、こうしたイノベーションには、おなじみのリスクも伴います。残念ながら、フィッシング、ポンジ・スキーム、なりすましなど、長年にわたり従来の 金融を標的としてきたのと同じ詐欺手口が、 Web3 仮想通貨エコシステムにおいても、ますます深刻な問題となっている。
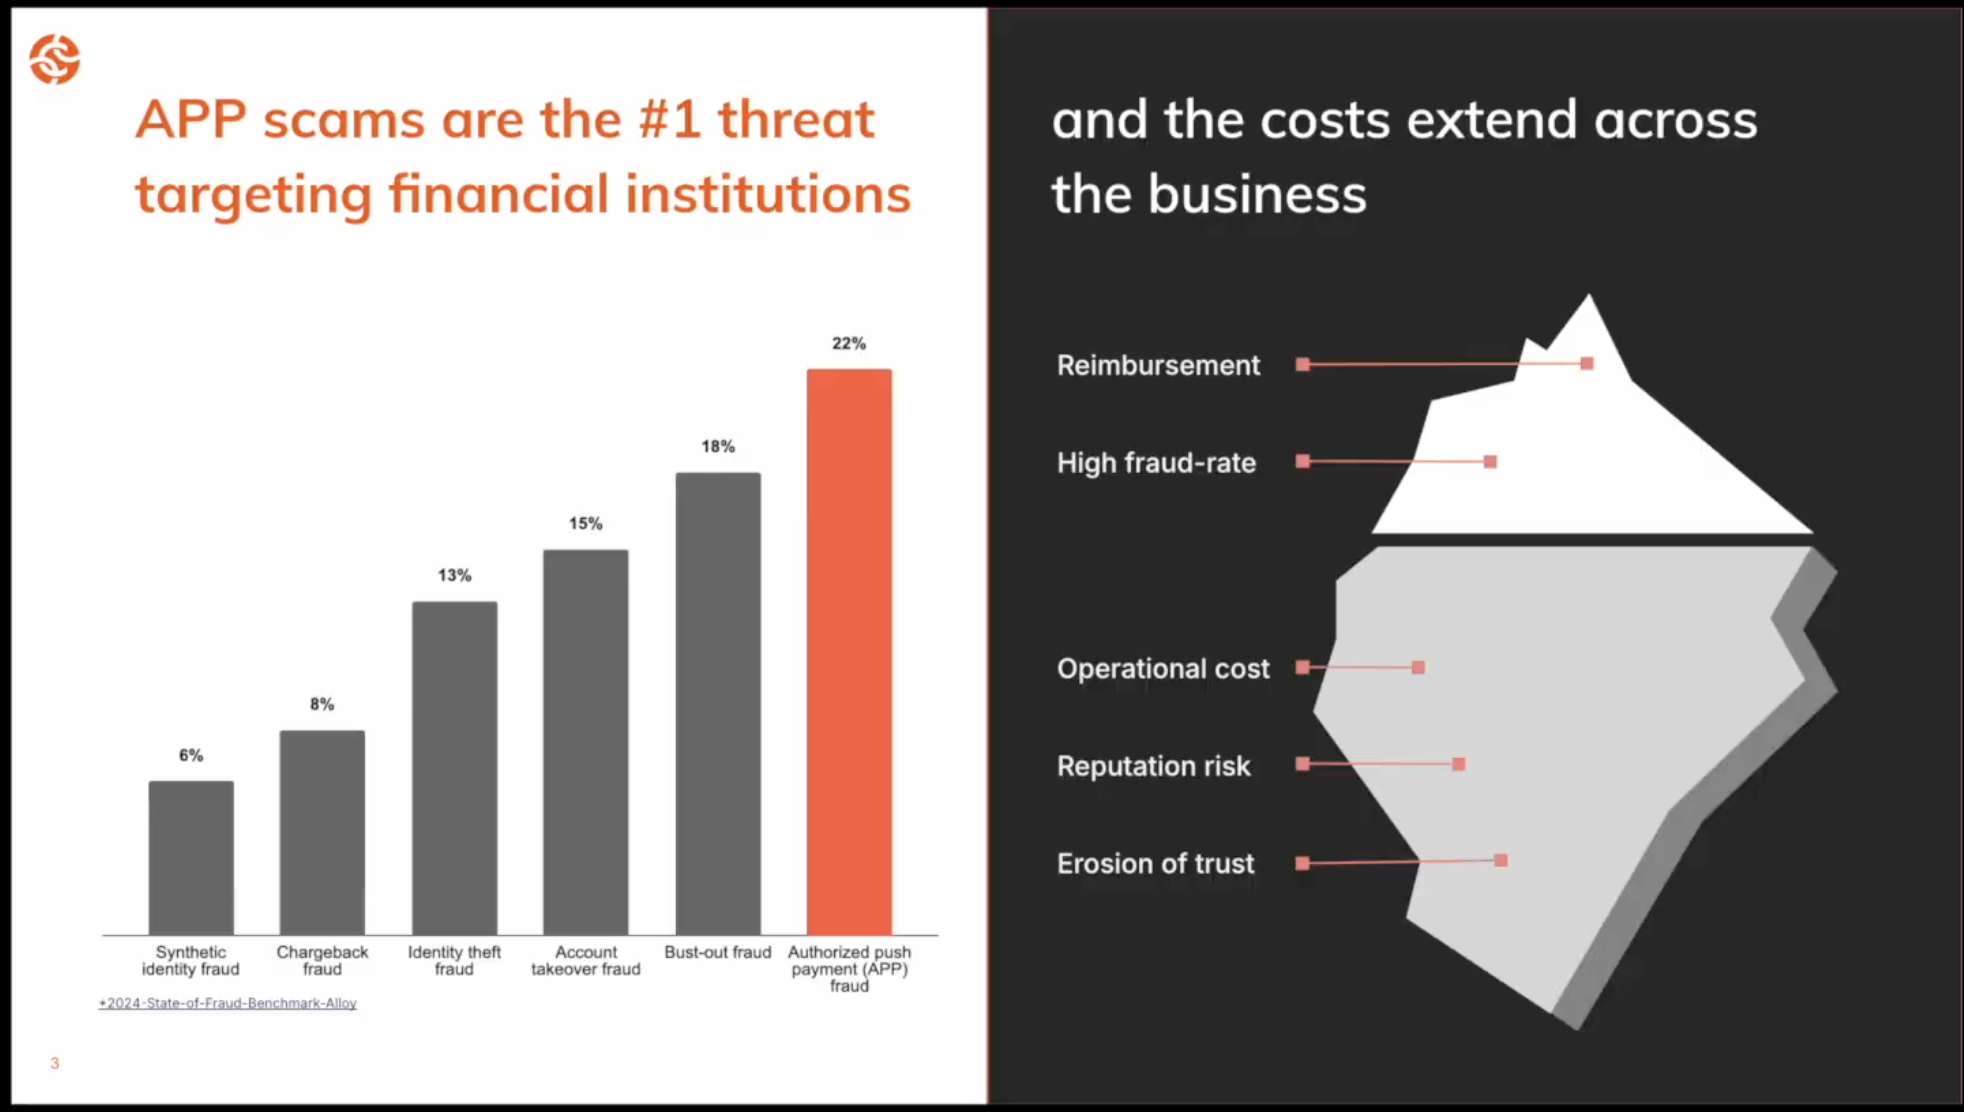
最も被害の大きい詐欺の手口の一つに、「承認された支払い (APP)」詐欺があります。これは、被害者が騙されて、自ら進んで詐欺師に資金を送信 してしまうものです。現在、APP詐欺は金融機関を標的とする最大の脅威となっており、償還金や運営コストなどに影響を及ぼしています。
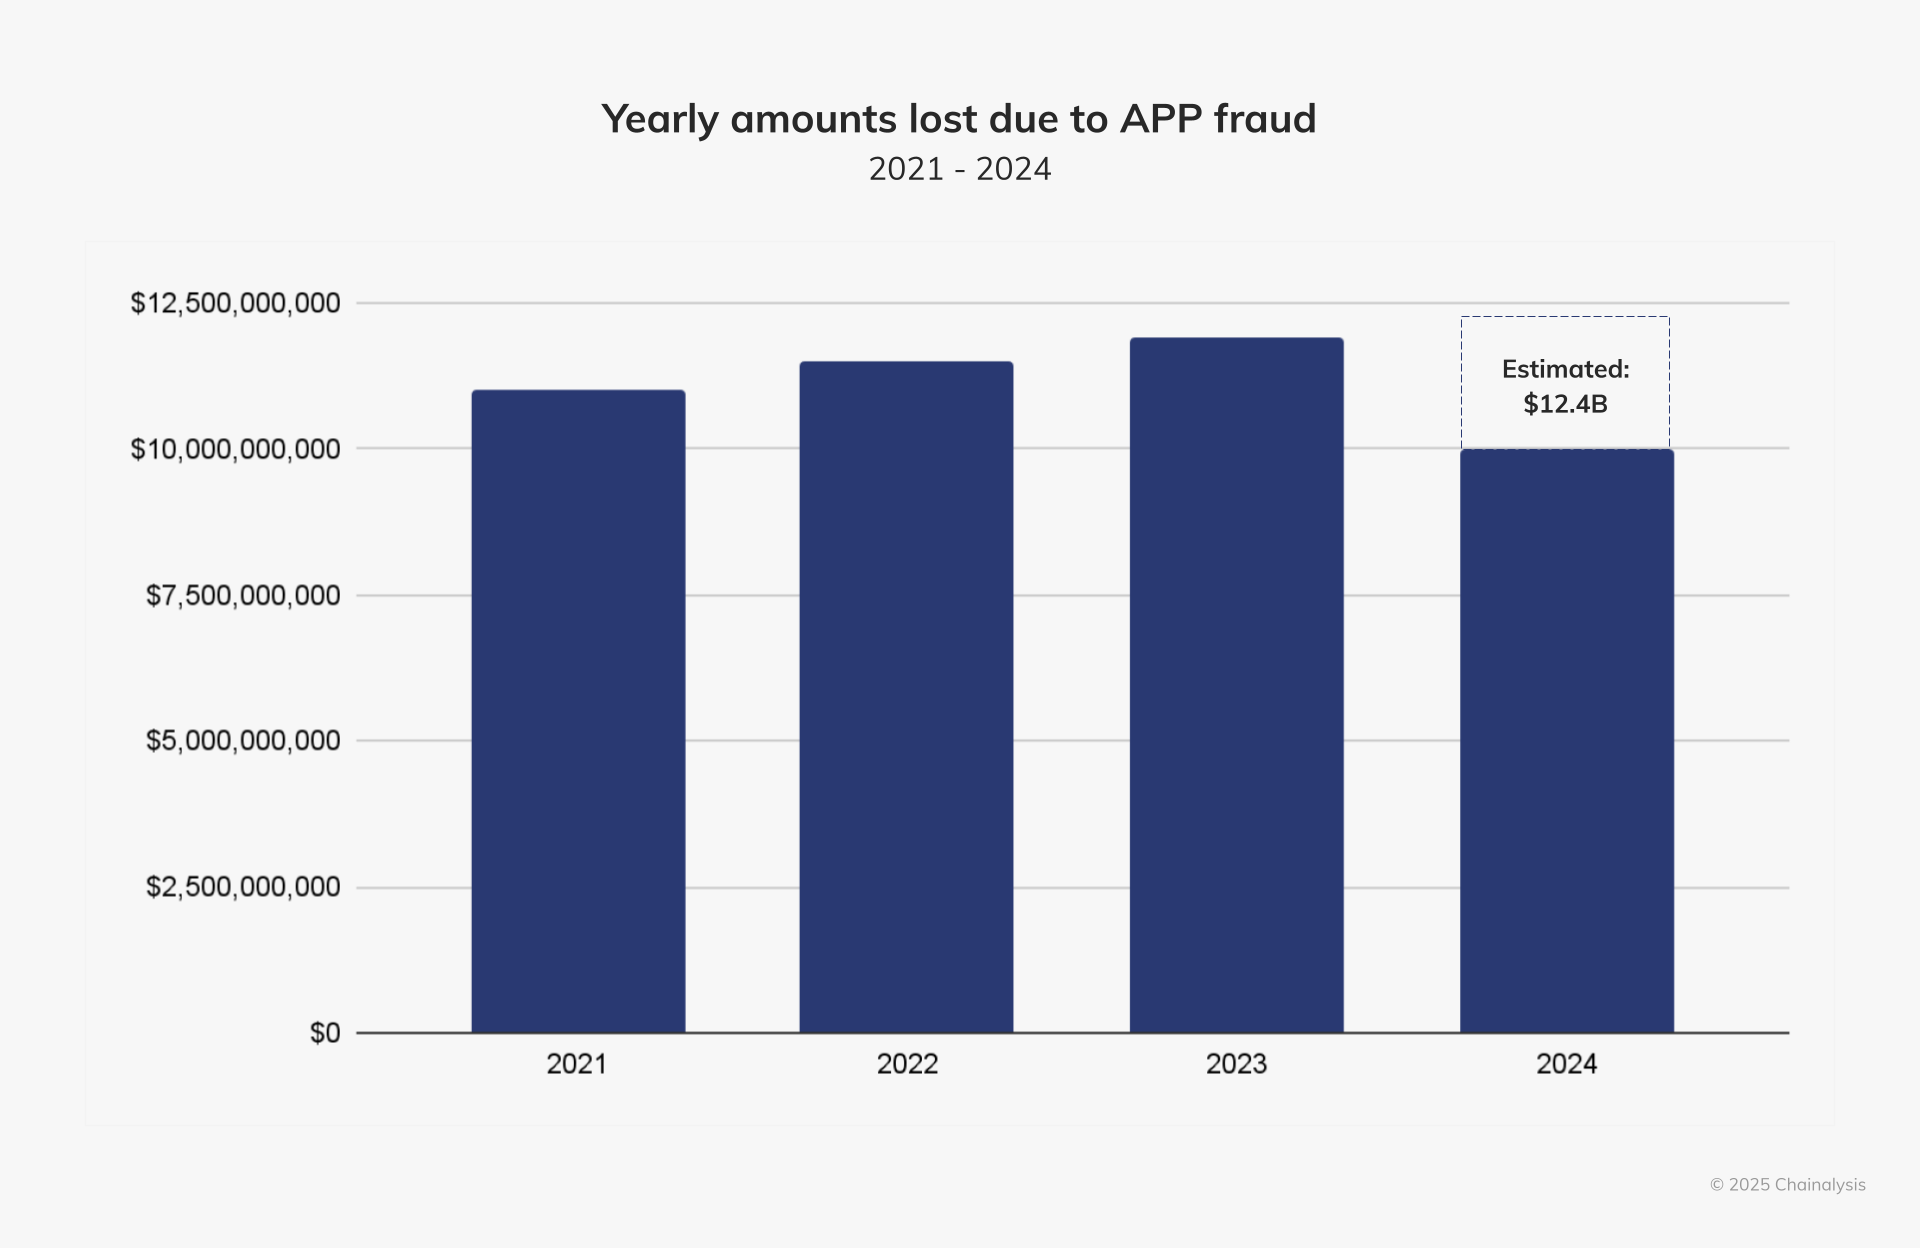
先日発表した「2025年版暗号資産 犯罪レポート」で明らかにした通り、2024年にはさまざまなAPP詐欺により、約100億ドル相当の暗号資産 が失われました。ただし、この数字は実際には124億ドルに近いと推定されており、2023年の被害額からわずかに増加していることになります。
暗号資産の分散型という性質上、取引は高速で取り消し不可能であり、多くの場合、仮名性が高いため、APP詐欺にとって理想的な温床となっています。詐欺師たちはこれらの特徴を悪用して、信頼できる組織を装ったり、架空の投資機会をでっち上げたり、あるいは被害者が取引相手の正当性を確認する間もなく行動を起こすよう迫る緊急性を演出したりします。暗号資産 普及 が拡大する中、APP詐欺の手口を理解することは、身を守るための鍵となります。
幸いなことに、Chainalysis (Alterya )のような、リアルタイムの不正検知を可能にする新しいツールの登場により、官民両セクターはAPP不正との闘いにおいてその差を縮めつつあり、事後対応から積極的な予防へと移行しつつあります。
以下では、以下のトピックをはじめ、さらに多くの内容について解説していきます:
承認された支払い (APP)詐欺とは何ですか?
承認された支払い (APP)詐欺とは、詐欺師が偽りの口実を用いて被害者を巧みに操り、自発的に金銭を送金させる手口です。この種の詐欺は、クレジットカード詐欺やアカウント乗っ取りなど、犯罪者が被害者の同意なしに取引を行う「不正利用」とは異なります。銀行や決済サービスプロバイダーは、不正利用の被害者に対して返金を行うことがよくありますが、残念ながらAPP詐欺の被害者は、特に暗号資産 において、保護措置が不十分な傾向にあります。
アプリ詐欺の種類
詐欺師たちは、被害者を巧みに操り、「暗号資産 」での取引を承認させるために、多種多様な手口を用いています。ハッキング を「APP詐欺」の一種と分類する人もいますが、このブログでは特に「詐欺」に焦点を当てています。以下に、最も一般的な詐欺の手口をいくつか紹介します:
- 投資詐欺:詐欺師たちは 、法外な投資収益を約束して被害者を送信 や暗号資産 といった偽のプラットフォームやプロジェクトに誘導します。
- ロマンス詐欺 (Pig Butchering):詐欺師たちは、多くの場合、出会い系アプリやSNS を通じて、長期にわたり被害者の感情を巧みに操り、偽の暗号資産 への「投資」を説得します。
- ラグプル:詐欺師が プロジェクトを立ち上げ、標的から資金を集めた後、プロジェクトを放棄して資金を持ち逃げする手口です。この種の詐欺は、分散型金融 (DeFi) (分散型金融 (DeFi) )やノンファンジブル (NFT)の市場で頻繁に発生しています。
- ライブ配信詐欺:詐欺師は 、ハッキングされたYouTubeやSNS のアカウントを利用して、偽のプレゼント企画を配信したり、業界の著名人を装ったりし、視聴者に「報酬」と引き換えに暗号資産 への送金を促します。
- なりすまし詐欺:詐欺師が カスタマーサポート、政府機関、あるいは著名人を装い、被害者を騙して暗号資産 への送金を促します。
- アドレス なりすまし: 攻撃者は 、ウォレット「アドレス 」から、ユーザーの連絡先リストにある取引と類似した少額の取引を送信し、被害者が誤ってその取引をコピーして、間違った(悪意のある)ウォレット「アドレス 」に資金を送金してしまうことを狙っています。
- 求人詐欺:詐欺師は 、暗号資産 に関連する分野の偽の求人情報を掲載し、採用手続きの一環として、被害者に「手数料」やその他の手数料 への送金を騙し取ります。
- 偽のエアドロップやプレゼント企画:詐欺師は、被害者をだまして暗号資産 を送金させ、実際には決して届かない報酬を約束します。
- ビジネスメール詐欺(ハッキング :BEC):攻撃者は、ハッキング といった手口や、企業のメールを偽装して従業員を騙し、送信 暗号資産 といったリンクをクリックさせ、不正な口座への送金を誘導します。
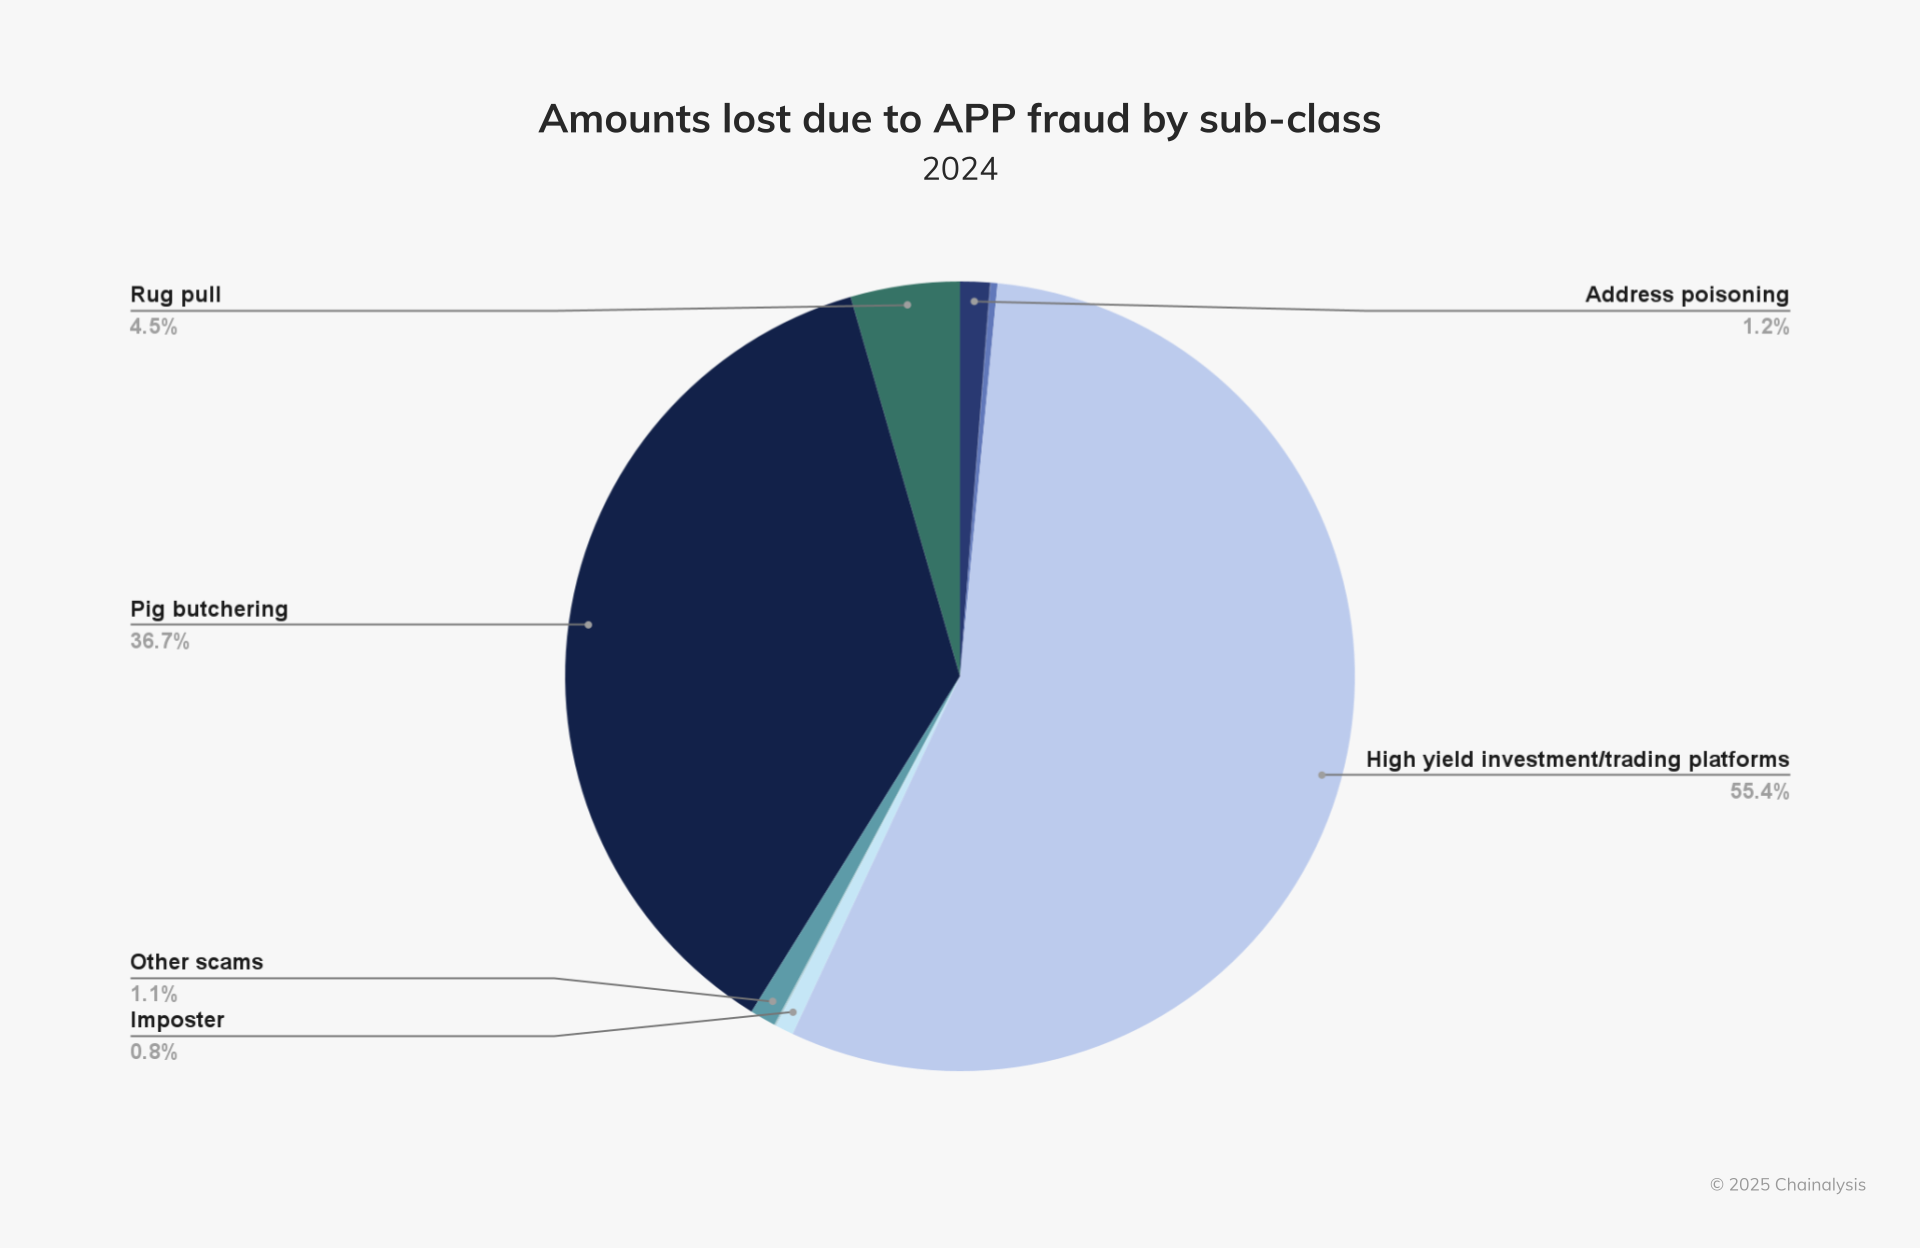
以下に示すように、2024年にAPP詐欺に関連して失われた資金の大部分は、高利回り投資・取引詐欺(55.4%)によるものでした。また、「ロマンス詐欺 (Pig Butchering) 」(36.7%)も多発していました。
なぜアプリ詐欺師たちは暗号資産 のユーザーを標的にするのか
詐欺師たちは、いくつかの理由から、特に暗号資産 での取引を標的にしています:
- 不可逆性:ブロックチェーン 上で取引が送付 されると、クレジットカード取引のように取り消したり、チャージバックしたりすることはできません。
- 匿名性への錯覚:すべての取引は公開され、改ざん不可能な形で記録されていますが、直接的な個人識別子が存在しないため、詐欺師は仮名のウォレットの背後に身を隠しやすくなっていますアドレス 。
- 消費者保護の欠如:従来の の銀行は詐欺被害者に補償を行う場合がありますが、暗号資産 のプラットフォームのほとんどは、そのような救済措置を提供していません。
- 規制の不備:世界各国の規制に一貫性がないため、詐欺師たちは特定の法域における規制の抜け穴や脆弱な法執行機関 を悪用することが可能となっています。さらに、詐欺師たちが利用する多くの暗号資産 プラットフォームは規制の対象外であるか、登録すらされていないため、救済を求める取り組みが困難になっています。
- 利用のしやすさ:暗号資産 ウォレットの設定や資金の移動は迅速かつ簡単であるため、詐欺師は最小限の手間で多数のアカウントを作成し、送信 で盗んだ資産を移動させることができます。
におけるAPP詐欺からの保護暗号資産
送信 と同様に、暗号資産 のユーザーは、常に取引相手 を確認する必要があります。特に、SNS 、電子メール、またはメッセージングアプリを通じて支払い依頼が届いた場合は注意が必要です。また、確実な収益を約束したり、緊急性を強調して被害者に圧力をかけたりする人物には、特に警戒することが重要です。これらは詐欺の典型的な警告サインです。さらに、ユーザーはマルチシグ機能や追加の認証手順を備えたウォレットを使用し、見知らぬサイトへの接続や、不審な取引の承認は避けるべきです。 一般的に、適度な懐疑心と確認作業は、大きな損失につながるミスを防ぐ上で極めて有効です。
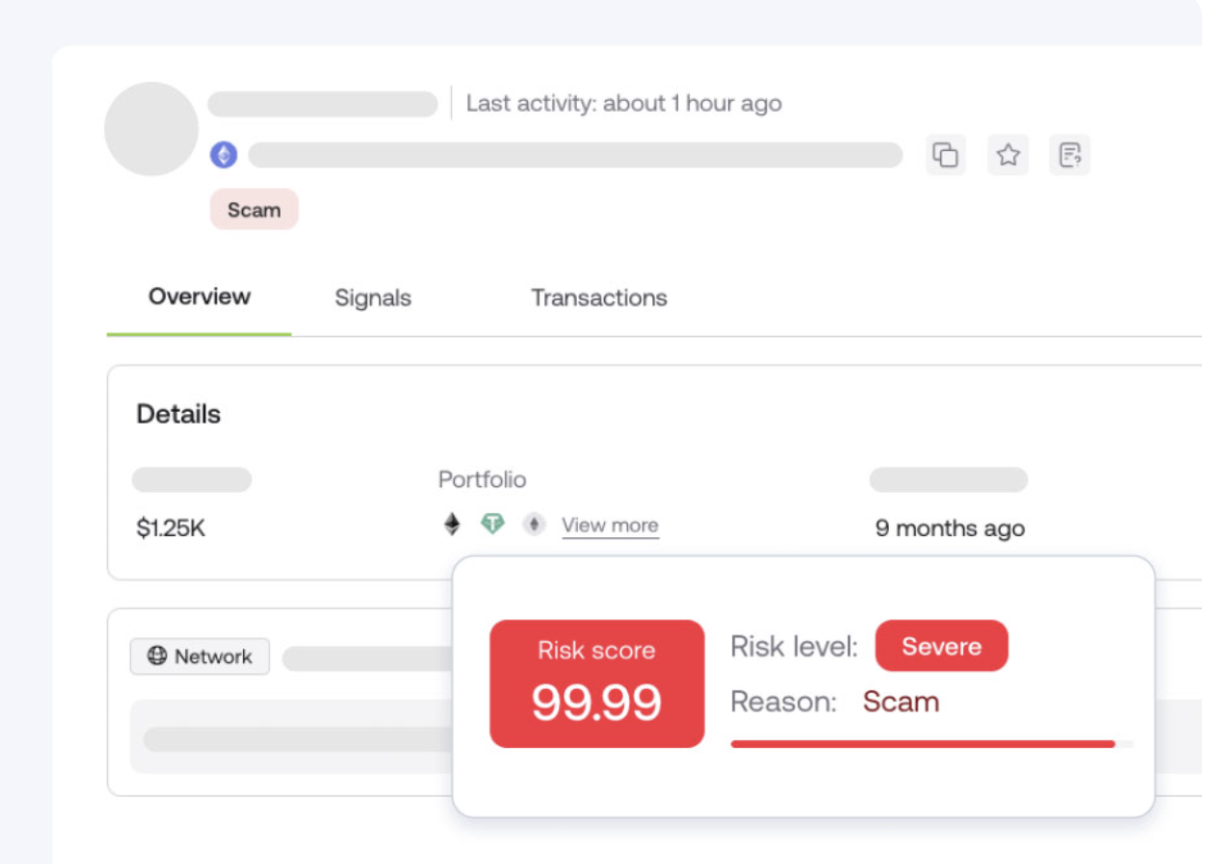
取引所や暗号資産 企業は、不正検知ツールを導入することで、不審な行動をリアルタイムで監視し、リスクの高いウォレットの活動を特定し、既知の詐欺に関連するパターンを突き止めることができます。例えば、 Chainalysis Alterya は、AIを活用した不正検知ソリューションであり、詐欺師が被害者に接触する前に特定し、APP詐欺の対策に活用できます。Chainalysis Alterya のデータ駆動型アプローチには、オンチェーン 機械学習(ML)モデルや確定的なデータ(例:詐欺への帰属情報)が含まれており、これにより受取人のリスクを正確に評価することが可能ですアドレス 。このプロセスにより、顧客は取引について十分な情報に基づいた判断を下すことができ、詐欺の被害に遭う可能性を低減できます。
規制 および不正防止
世界各国の政府は、APP詐欺の脅威に対し、一般市民への啓発キャンペーンから情報共有の強化に至るまで、詐欺の未然防止や発生時の阻止を目的とした様々な対策を講じています。また、多くの国では、規制対象企業に対する詐欺防止責任の重要性がますます強調されており、hook に登録されている企業は、その責任を果たせなかった場合、被害者の損失を分担することが求められています。 例えば、2024年後半、英国はAPP詐欺や詐欺行為の被害者への補償の在り方を定めた最初の国の一つとなり、従来の (決済インフラ :FPSおよびCHAPs)を通じて送金および受取りを行う金融機関(FI)に対し、一定の条件を満たすことを前提として、被害者への補償を義務付けることとした。
それ以来、2025年初頭のオーストラリアをはじめとする他の国々でも、さまざまな種類のAPP詐欺に対処するための枠組みが導入され、金融機関、デジタルプラットフォーム、通信事業者に、詐欺の防止、検知、無力化する 、および報告を義務付け、顧客を保護できなかった場合には厳しい罰則が科されるようになっています。こうした取り組みは、APP詐欺に関する責任と費用を誰が負担すべきかという考え方が変化しつつあることを示唆しています。 将来的には、暗号資産 資産の決済利用が拡大し続け、法定通貨 から暗号資産 へのオンランプがすでにこれらの規則の下で運用されていることから、こうした枠組みには 資産も含まれることになるでしょう。
同時に、官民連携はAPP詐欺対策において引き続き極めて重要な役割を果たしています。規制当局は現在、ブロックチェーン の分析プロバイダーとより緊密に連携し、オンチェーン の活動をより詳細に把握し、不正行為を早期に検知するよう取り組んでいます。 民間企業と公的機関の双方にとって幸いなことに、もはや技術的なギャップは存在しません。「Chainalysis 」(Alterya )のようなソリューションにより、不正リスクをリアルタイムで特定し、取引が確定する前に介入することが可能になります。これらのツールを導入することで、暗号資産 業界は、事後的な損失回復から積極的な不正防止へと移行し、APP不正との闘いを根本的に変革することができるでしょう。
Chainalysis (Alterya)の不正検知ソリューションのデモはこちらからご予約ください。
本ウェブサイトには、Chainalysis, Inc. およびその関連会社(以下、総称して「Chainalysis」)の管理下にない第三者のサイトへのリンクが含まれています。当該情報へのアクセスは、Chainalysis が当該サイトまたはその運営者との提携、支持、承認、または推奨を行っていることを意味するものではなく、Chainalysis は、当該サイトで提供される製品、サービス、その他のコンテンツについて一切の責任を負いません。
本資料は情報提供のみを目的としており、法律、税務、財務、または投資に関する助言を提供するものではありません。受領者は、こうした決定を行う前に、各自のアドバイザーに相談してください。Chainalysis は、受領者が本資料を利用したことに起因する、つながり におけるいかなる決定、その他の作為または不作為についても、一切の責任を負いません。
Chainalysis 当社は、本報告書に記載された情報の正確性、完全性、適時性、適合性、または有効性を保証するものではなく、当該資料のいかなる部分における誤り、欠落、またはその他の不正確さに起因するいかなる請求についても責任を負いません。


