[2025年2月13日 更新]:この分析に含まれる一部の数値について、誤りを訂正するため調整を行いました。
昨年のレポートでは、オンチェーン のデータを分析することで、暗号資産 市場における不審な取引パターンを検出するための新しい手法を紹介しました。 中央集権型取引プラットフォームでは得られない透明性とオンチェーン 情報の入手可能性を考慮し、分散型金融 (DeFi) (分散型金融 (DeFi) )に焦点を当てました。私たちのアプローチは意図ではなく行動パターンを追跡するものであり、それ自体では相場操縦 を立証するには不十分ですが、オフチェーン 情報と組み合わせることで、より詳細な調査に向けた貴重なポイント を提供します。こうした基礎的な知見に焦点を当てていることが、被害額の推定を行わない理由でもあります。なぜなら、そのような算定にはオンチェーン 分析をはるかに超えるデータが必要となるからです。
本章では、相場操縦 の2つの代表的な形態、すなわちウォッシュトレーディング と パンプアンドダンプスキーム (風説の流布)。ウォッシュトレーディング とは、同じ資産を繰り返し売買することで取引高を人為的に水増しし、需要 という誤解を招く印象を作り出す行為である。パンプアンドダンプスキーム (風説の流布) は、多くの場合、組織的な誇大宣伝を通じて資産価格を吊り上げ、無防備な投資家を誘い込む。そして、インサイダーが最高値で保有分を売却すると、その資産を保有していた無知な投資家は多額の損失を被ることになる。
これらの不審なパターンを明らかにするための当社の手法について詳しく解説していきますので、ぜひ読み進めてください。これにより、相場操縦 が暗号資産 の領域でどのように現れるのか、より明確に理解していただけるでしょう。
ヒューリスティック手法を用いることで、特定のプールや少数のアクターに集中している、ウォッシュ・トラッシングの可能性があるパターンを特定することができる。
管轄区域によって「ウォッシュトレード(ウォッシュトレーディング )」の法的定義には微妙な違いがありますが、一般に、ウォッシュトレードとは、実質的な利益、所有権、または市場ポジションに何らおつり (実質的な変化)がない状態で、資産の売買をほぼ同時に行うことを指すと理解されています。
現在、暗号資産 におけるウォッシュトレーディング に関する学術研究の多くは、中央集権型取引所(CEX)に焦点を当てており、そこでは取引高を水増しする動機として、ユーザーの誘致やランキング上位への浮上などが考えられます。CEXでの取引とは異なり、分散型取引所(DEX)での取引ではガス代手数料 が発生するため、ウォッシュトレーディング のコストはより高くなる可能性があります。とはいえ、そのような行為は依然として存在しています。
世界中の金融規制当局は、従来の 市場におけるウォッシュトレーディング の特定に課題を抱えています。これは、共謀の手口が多様である上、共謀的な取引が通常の取引活動の中に紛れ込み、見分けがつきにくくなるためです。こうした課題は、暗号資産 の分野ではしばしば異なる形で現れます。この分野では、仮名性の利用、分散型プラットフォームの活用、そして包括的な規制監督の欠如が、事態をさらに複雑にしているのです。
ERC-20トークンやBEP-20トークンなどの代替可能トークンを主な対象とした調査の過程で、ウォッシュトレーディング を特定するにあたり、以下の困難に直面しました:
- MEV(Maximal Extractable Value)ボットやアービトラージャーは、極めて短い時間間隔で同じトークンペアを売買するという点で、ウォッシュトレーディング と共通の特徴を持っています。しかし、こうした活動は通常、取引高を押し上げることを目的としたものではなく、むしろ裁定取引の機会を捉えることを目的としています。
- 我々が調査したDEXのほとんどは、従来の の金融市場で一般的なオーダーブック方式ではなく、AMM(自動マーケットメイカー)方式に基づいています。オーダーブック方式の市場では、トレーダーは取引の当事者のいずれかが設定した価格で、直接の取引相手 と取引を行います。一方、AMM方式の市場では、トレーダーは流動性 プロバイダーが提供した資産プールに対し、アルゴリズムによって決定された価格で取引を行います。 取引の両側を単独のトレーダーが担っていない場合、あらかじめ仕組まれたウォッシュトレードの結果をもたらすような活動を特定することはより困難になります。さらに、トレーダーは取引の提示価格を制御できないため、その価格がAMMによってアルゴリズム的に設定されたものなのか、それとも意図的に仕組まれたウォッシュトレードの結果なのかを判断することも困難になり得ます。
いずれにせよ、オンチェーン の活動を調査することで、暗号資産 アドレス において、ウォッシュトレーディング の活動が疑われるパターンを示すものを特定することが可能です。これについては、2つの関連するヒューリスティックの分析を通じて実証していきます。
ウォッシュトレーディング ヒューリスティック 1:取引間の売買の照合
第1回「ヒューリスティック 」では、MEVボットやアービトラージャーの活動を捕捉せず、またウォッシュトレーディング による影響を受けにくいと思われる特定の流動性 の大量取引プールを除外する形で、潜在的なウォッシュトレードを特定するために、以下の基準を適用しました。私たちは、以下の3つの基準すべてを満たす取引活動を対象としました:
- 25ブロック の間に1回の買い取引と1回の売り取引を実行したアドレス (通常、5分以内に25ブロック が生成される)。
- 2つの取引高の差(米ドル建て)は1%未満であり、この取引では実質的な利益は得られなかったことがうかがえる。
- あるアドレス が、調査対象期間中に、基準1および基準2を満たす取引を3回以上実行しました。
最初のヒューリスティック によると、Ethereum 、BNB Smart Chain(BNB)、およびBaseのウォッシュトレーディング の合計取引高は、2024年に約7億400万ドルだったことが示唆されています。これを具体的に把握するために言えば、このヒューリスティック によって特定されたウォッシュトレーディング の疑いのある取引高は、2024年11月のDEX の総取引高の0.035%を占めていました。
下のグラフに見られる3月、4月、6月の取引量の増加は、おそらく、ウォッシュトレーディング の活動が極めて活発であるとみられるDEX のプールがいくつか存在したことが原因であると考えられます。

例えば、4月には、5つのDEX プールが、総額7,800万ドル相当のウォッシュトレーディング の疑いのある取引を占めていました。ウォッシュトレーディング の疑いのある取引量は年間を通じて変動しましたが、関連する活動が見られるDEX のプール数はほぼ一定で、月平均1,000~1,800プール、つまり毎月アクティブな約50万プールの0.2~0.3%を占めていました。このことから、ウォッシュトレーディング は特定のプールに集中しているか、あるいは少数のアクターによる標的を絞った活動によって引き起こされている可能性があると考えられます。

Ethereum 、BNB、Baseにおいて、「ヒューリスティック 1」の基準に合致する活動が見られた、合計23,436件のユニークなアドレス を特定することができました。 調査期間中、各アドレス は平均して2つのDEX プールと取引を行い、総取引高30,033ドルに相当する129件のウォッシュトレードの疑いのある取引を開始しました。しかし、以下の表に示すように、4つ以上のDEX プールと取引を行ったアドレス は、ヒューリスティック 1によって特定されたアドレス 全体の10%を占めていました。これらのアドレス は、2024年のウォッシュトレーディング の疑いのある取引高全体の43%を占めていました。
| 1つのアドレス が関与するDEX プールの数 | アドレス が開始したウォッシュトレードの総取引高(米ドル) | アドレス が仕掛けたウォッシュトレードの件数 | |
| 平均 | 2 | $30,033 | 129 |
| 中央値 | 1 | $651 | 10 |
| 75パーセンタイル | 2 | $5,940 | 25 |
| 90パーセンタイル | 4 | $32,249 | 102 |
| マックス | 241 | $17,334,934 | 54,684 |
2024年、あるアドレス が、ほぼ同額の売買取引を54,000件以上行いました。これ自体が極めて不審な点であり、この潜在的な活動の規模を如実に示しています。

ウォッシュトレーディング ヒューリスティック 2:分散型検出
第2回「ヒューリスティック 」では、複数のアドレス への異なるトークンの同時送金を可能にし、支払いを簡素化するために開発された「トークン・マルチセンダー」における活動について調査しました。残念ながら、多くの悪意のあるアクター がこれらのサービスを悪用し、多数のアドレス に資金を分散させ、アルゴリズムを用いて管理することで、同一の主体がトークンを操作している可能性を隠蔽しようとしています。
こうした点を踏まえ、ウォッシュトレーディング の疑いがあるものを特定するために、以下の基準を採用しました。この際、2つのマルチ送信者アプリケーションによるETH およびBNBの送金を考慮に入れ、ウォッシュトレーディング が関与している可能性が低い主要なプールは除外しました:
- アドレス というコントローラーが、5つ以上の管理対象のアドレス へ資金を送金します。
- トークンのマルチ送信者を通じて、対応するコントローラーアドレス から最初のETH または BNB入金 を受け取ったアドレス を管理しました。
- 単一の流動性 プールにおいて、アドレス が執行した買い側と売り側のUSD換算 の合計の差は、5%未満です。
ヒューリスティック 2によると、2024年のEthereum 、BNB、Baseにおけるウォッシュトレードの合計取引高は約18億7000万ドルだったと推定される。2024年11月、推定されるウォッシュトレードの取引高は、DEX の総取引高の0.046%を占めた。
最初のヒューリスティック と同様に、以下のチャートで2024年3月から2024年4月にかけて見られた急増は、2024年に最も目立ったオペレーターたちの活動と一致しています。例えば、4月には、アドレス という3つのコントローラーだけで、ウォッシュトレーディング の取引高のうち3億1800万ドルが疑わしい取引として計上されました。
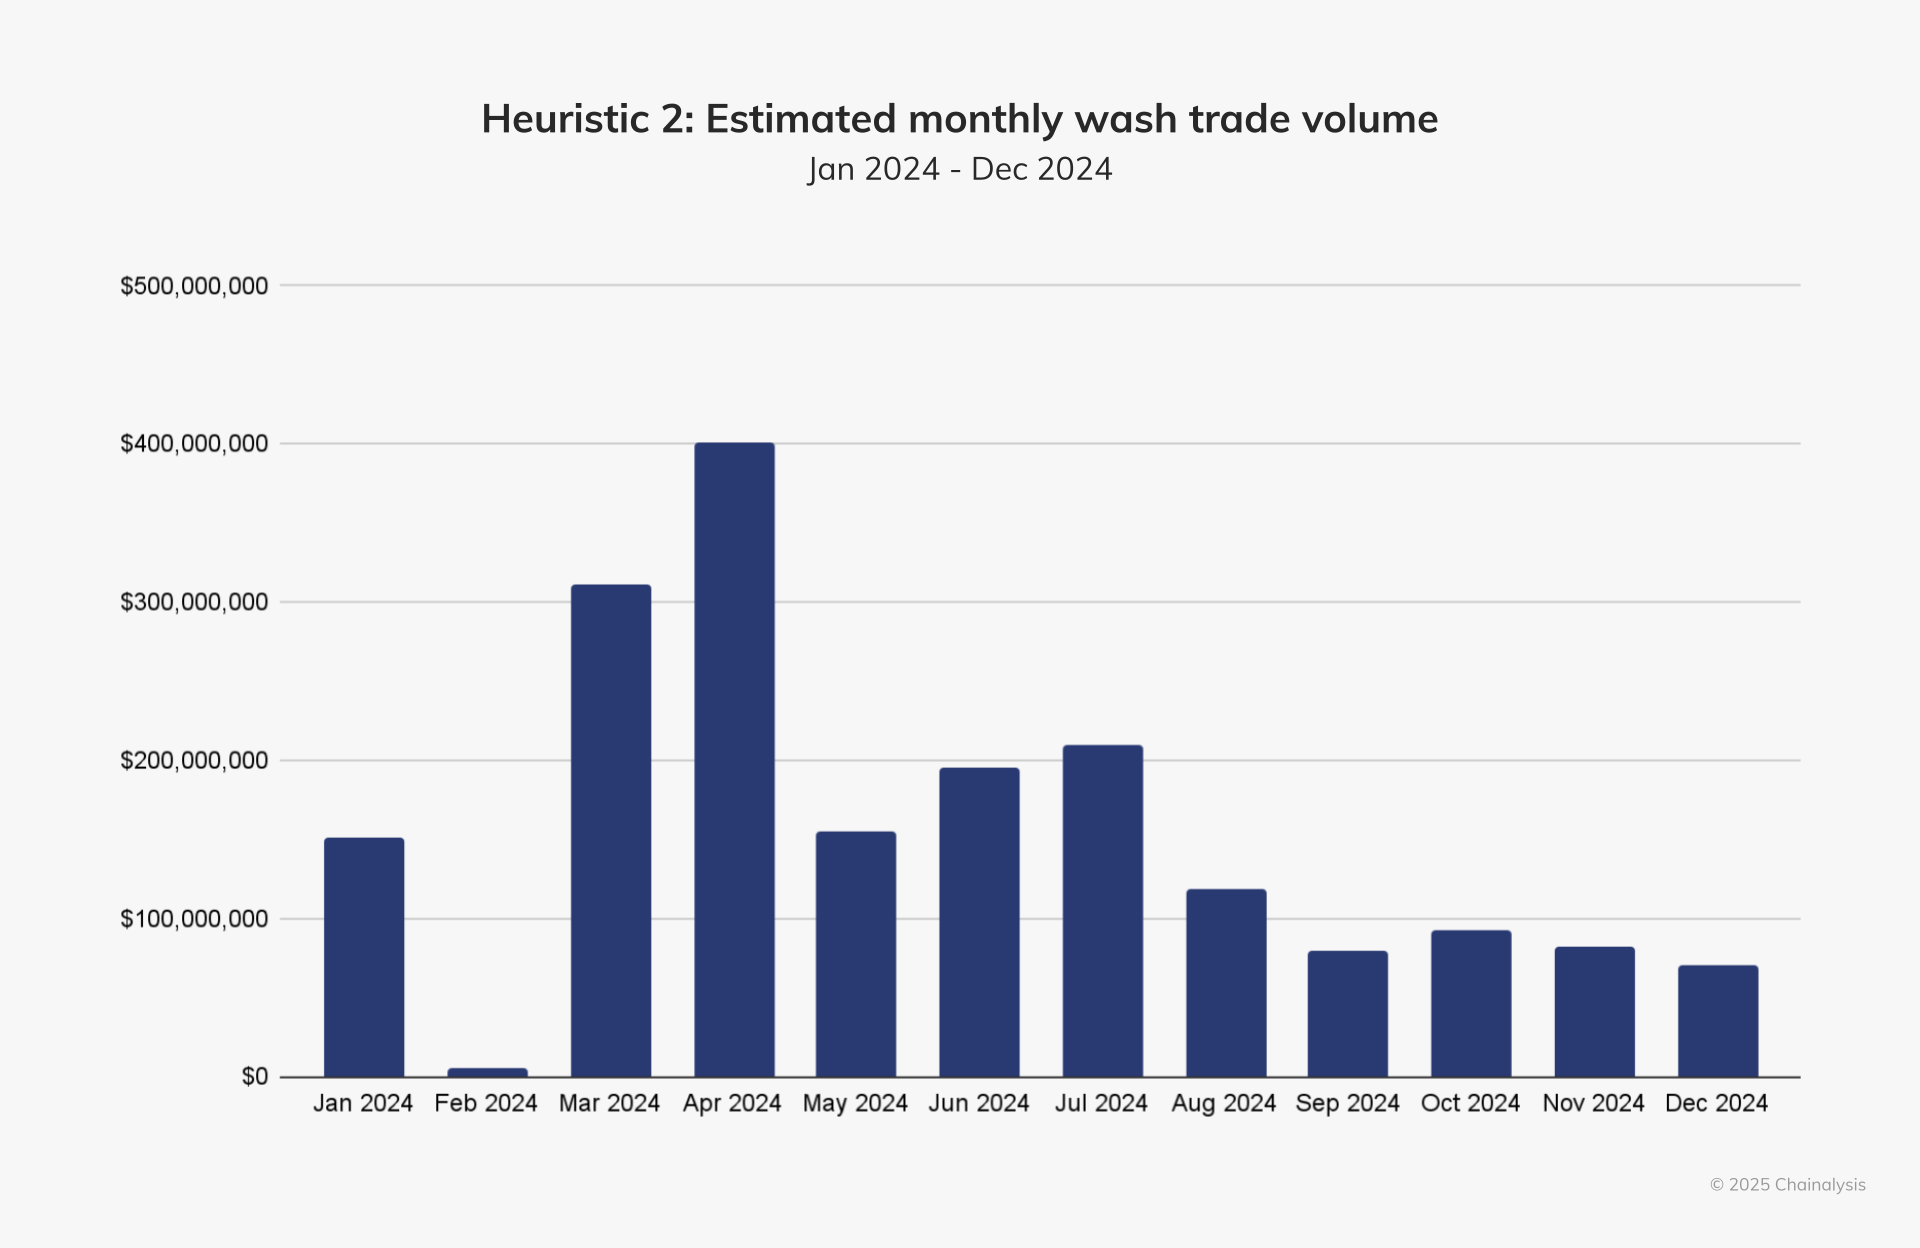
2024年1月、1人のコントローラー(アドレス )が、約1億4,299万ドルに上る疑わしいウォッシュトレードの取引高に関与していました。2024年を通じて、月ごとの推定ウォッシュトレード取引高は大幅に変動しましたが、アクティブなコントローラーの数(アドレス )は比較的安定しており、1月から6月にかけて着実な増加傾向を示しました。

これらのアドレス を詳しく調べてみると、コントローラーアドレス は2024年に平均183のアドレス を管理していたことがわかりました。下の表に示すように、1つのコントローラーアドレス が数万ものアドレス を管理することができます。
| アドレス の1人のオペレーターが制御できる台数 | |
| 平均 | 183 |
| 中央値 | 7 |
| 75パーセンタイル | 21 |
| 90パーセンタイル | 100.00 |
| マックス | 22,832 |
2024年、1人のコントローラーアドレス が関与したウォッシュトレードの推定平均取引高は、約366万ドルでした。下のグラフが示すように、1人のアドレス が管理するウォッシュトレーディング の推定最大取引高は数億ドルに達することもあり、この水増し取引の潜在的な規模を如実に示しています。
| あるオペレーターが実行したウォッシュトレードの総取引高(米ドル) | |
| 平均 | $3,661,934 |
| 中央値 | $11,742 |
| 75パーセンタイル | $223,446 |
| 90パーセンタイル | $1,918,388 |
| マックス | $313,585,875 |
ヒューリスティック1と2は、ウォッシュトレーディング のさまざまな潜在的な手口を検出するために、異なる手法を採用しています。ヒューリスティック 1(7億400万ドル)とヒューリスティック 2(18億7000万ドル)の合計を算出すると、ウォッシュトレーディング の潜在的な活動総額は25億7000万ドルと特定されます。 各ヒューリスティック によって検出された金額には重複がある可能性があります。つまり、ウォッシュトレーディング の疑いのある活動の一部が、両方のヒューリスティックによって検出された可能性があるため、この数値を本手法による上限推定値とみなします。
ウォッシュトレーディング 事案 研究:ボリュームアップボット、Volume.li
ウォッシュトレーディング これは仮想通貨市場の健全性における重要な懸念事項として浮上しており、米国の規制当局や法執行機関 の注目を集めています。例えば、2024年10月9日、米国金融犯罪捜査局(米国証券取引委員会 (SEC) 、米国証券取引委員会 (SEC) )は、ZM Quant、Gorbit、CLS Global、MyTradeの4社のマーケットメーカーに対し、トークンの取引高を人為的に水増ししたとして告発しました。その後、米国国税庁(Internal収益 Service:IRS)は、このウォッシュトレーディング のスキームに、英国やポルトガルを拠点とする国際的な取引スキームを運営していた18の個人および法人が関与していたと報告した。
この事案 において、マーケットメーカーらは、人工的なトークン取引高を生み出す取引ボットを運用することで、不正取引を行ったとされる。通常、この目的でボットを構築・運用する戦略は、CEXでもDEXでも、通常の取引と見分けることが難しい。
このプロセスが通常どのように機能するかを詳しく調べるため、 Volume.liというブーストボットサービスを調査しました。このサービスは、DEX上で偽の取引高を作り出したい顧客に取引ボットを提供しています。前述の「米国証券取引委員会 (SEC) 」事件(事案 )で起訴された者たちはこのサービスを利用していませんでしたが、この事例は、ウォッシュトレーダーが同様の活動を行うためにこうしたツールをどのように活用し得るかを示しています。同社のウェブサイトによると、Volume.li はこれまでに総額2億5,750万ドルの取引高を生み出しています。

顧客は、24時間以内に50ドルから10万ドルまでのさまざまな取引高を持つボットを購入することができます。「Volume.li 」のサイトによると、24時間以内に10万ドルの取引高を生み出すボットの価格は0.212ETH となっています。顧客がこの手数料 を支払うと、ボットはトークンを100回、素早く連続して売買します。
以下の例では、購入したトレーディングボットが、Uniswap 上で、SoylanaManletCaptainZ トークン(ANSEM)と wETH を組み合わせた偽の取引を生成しました。
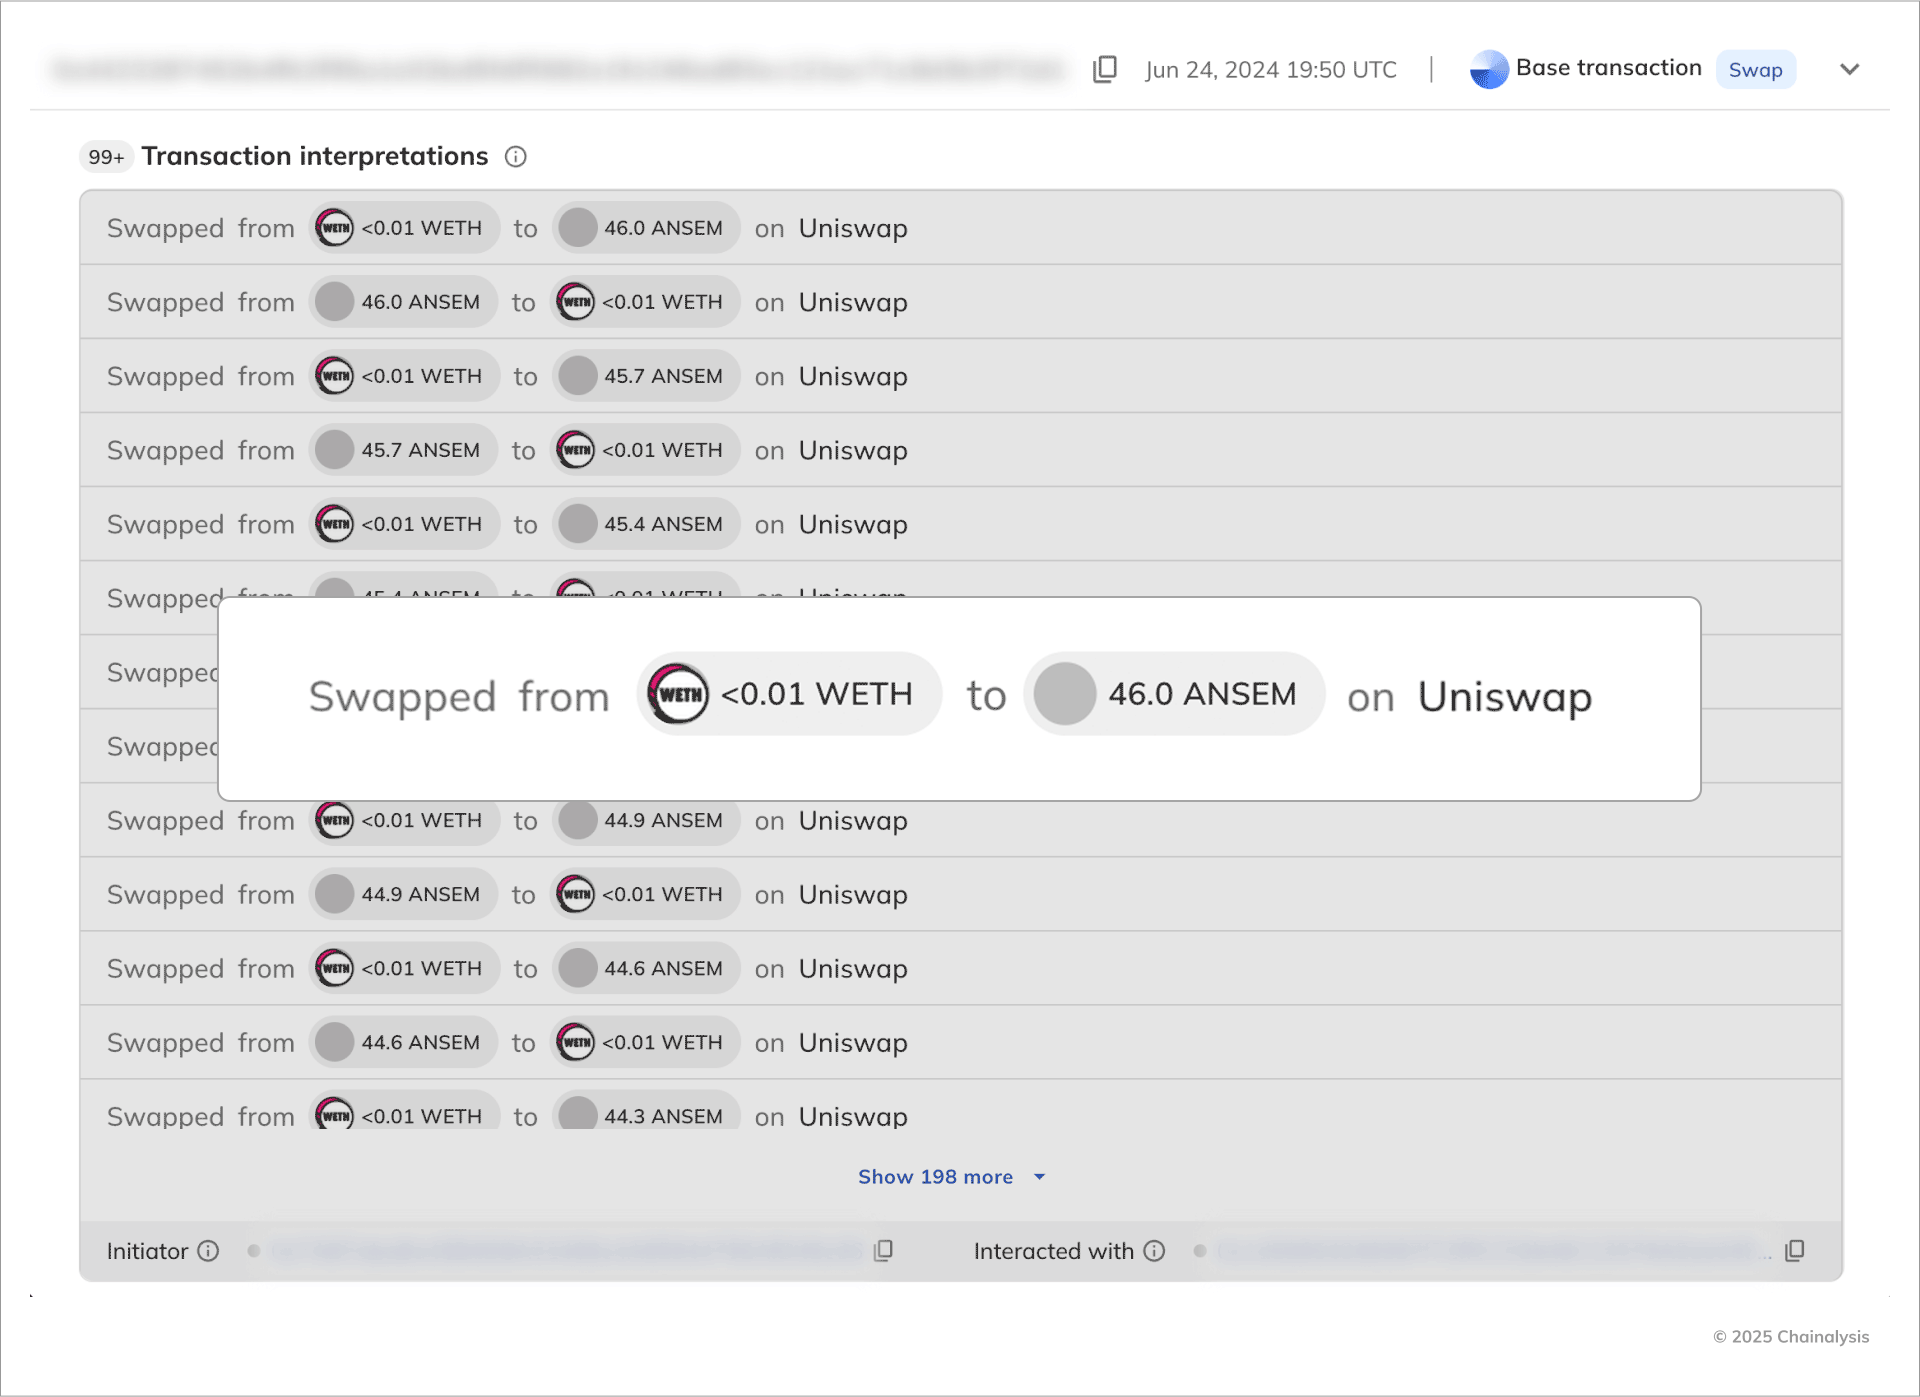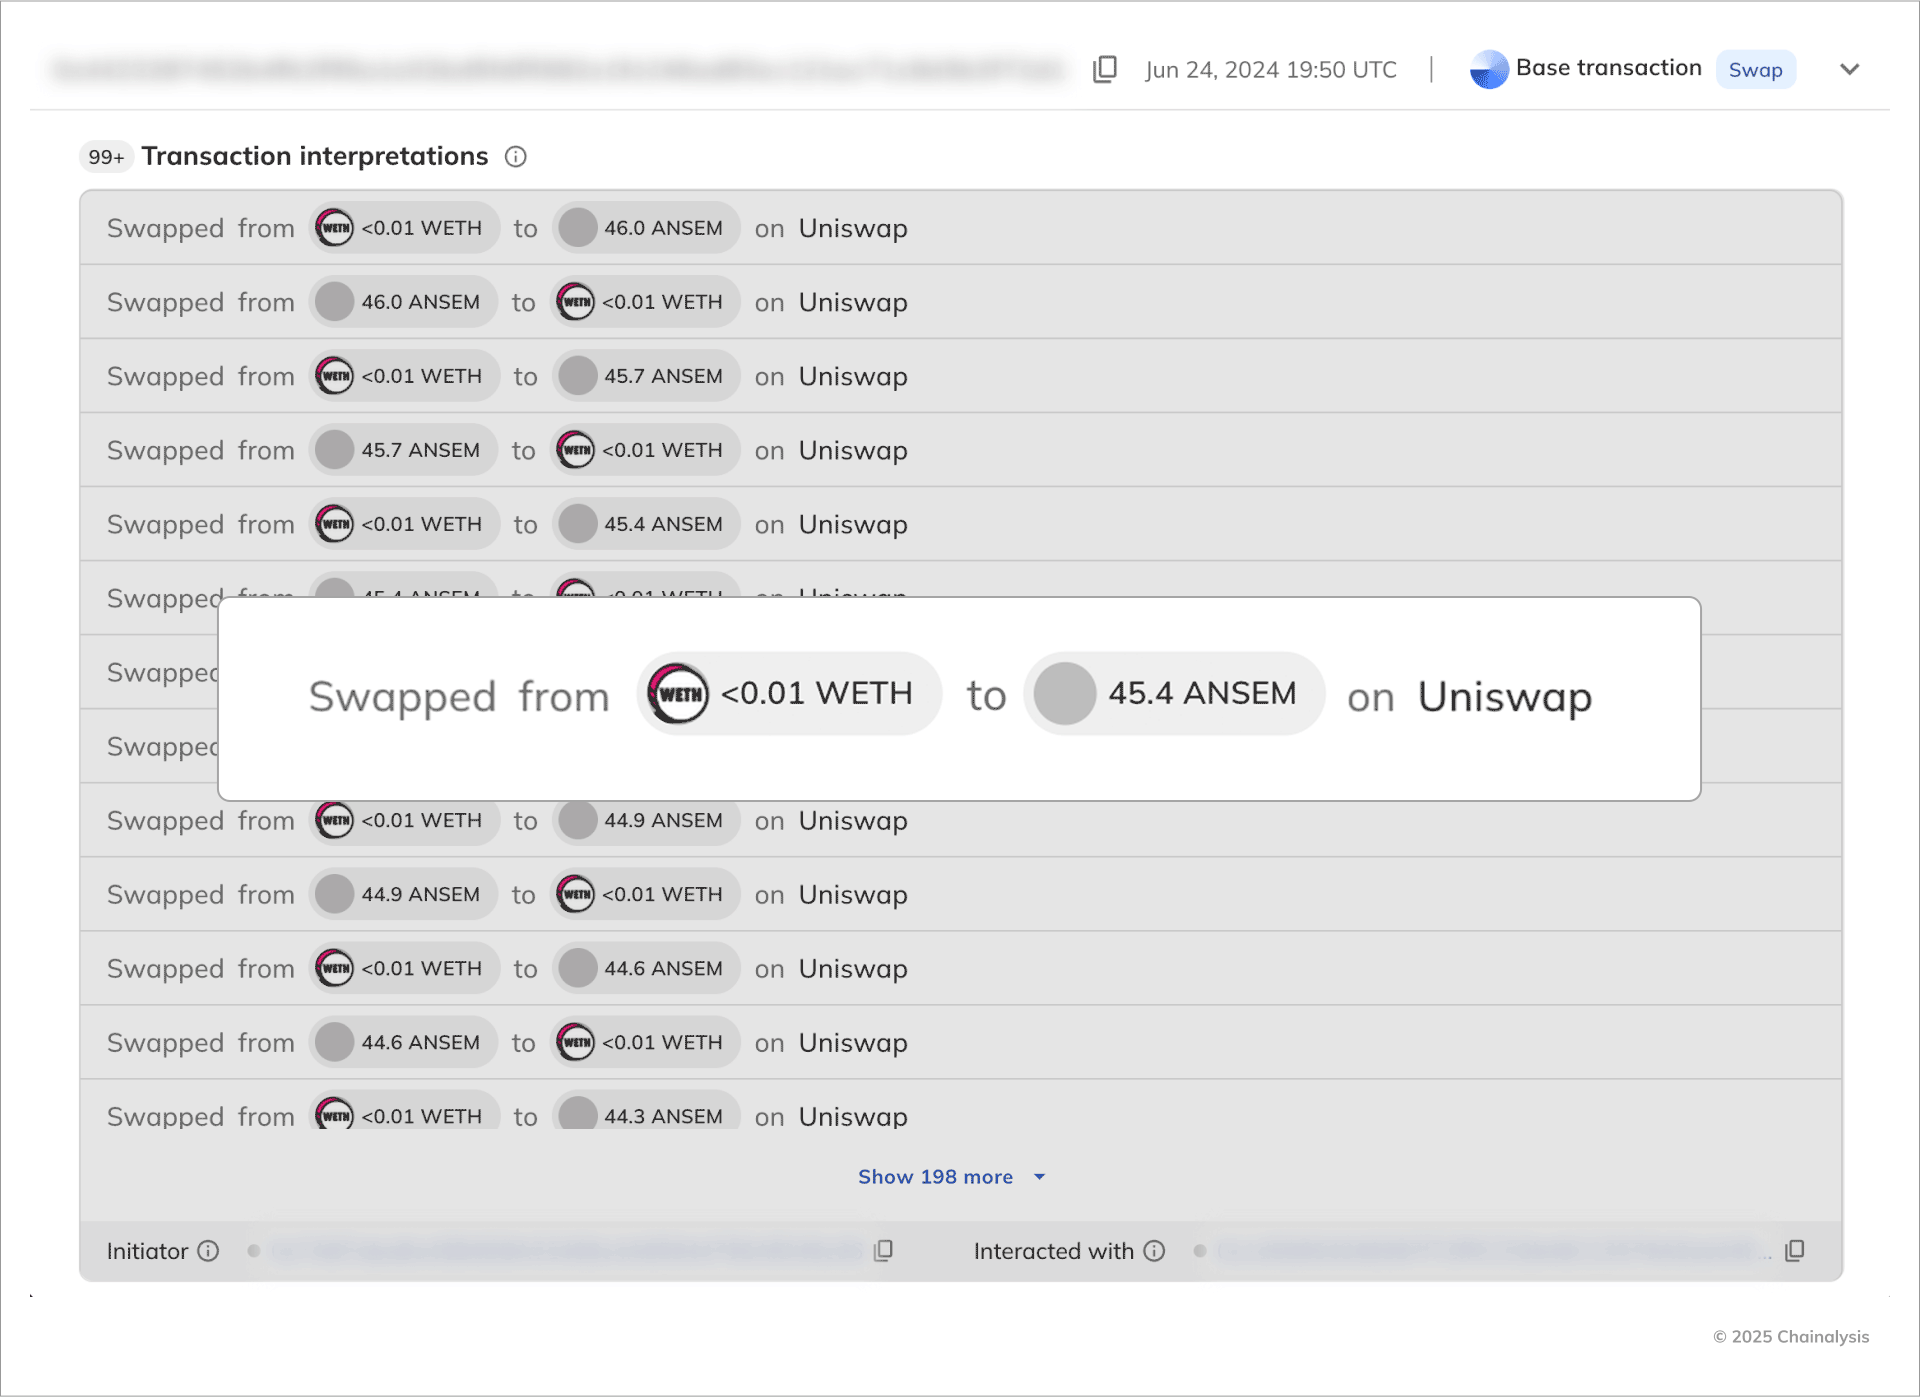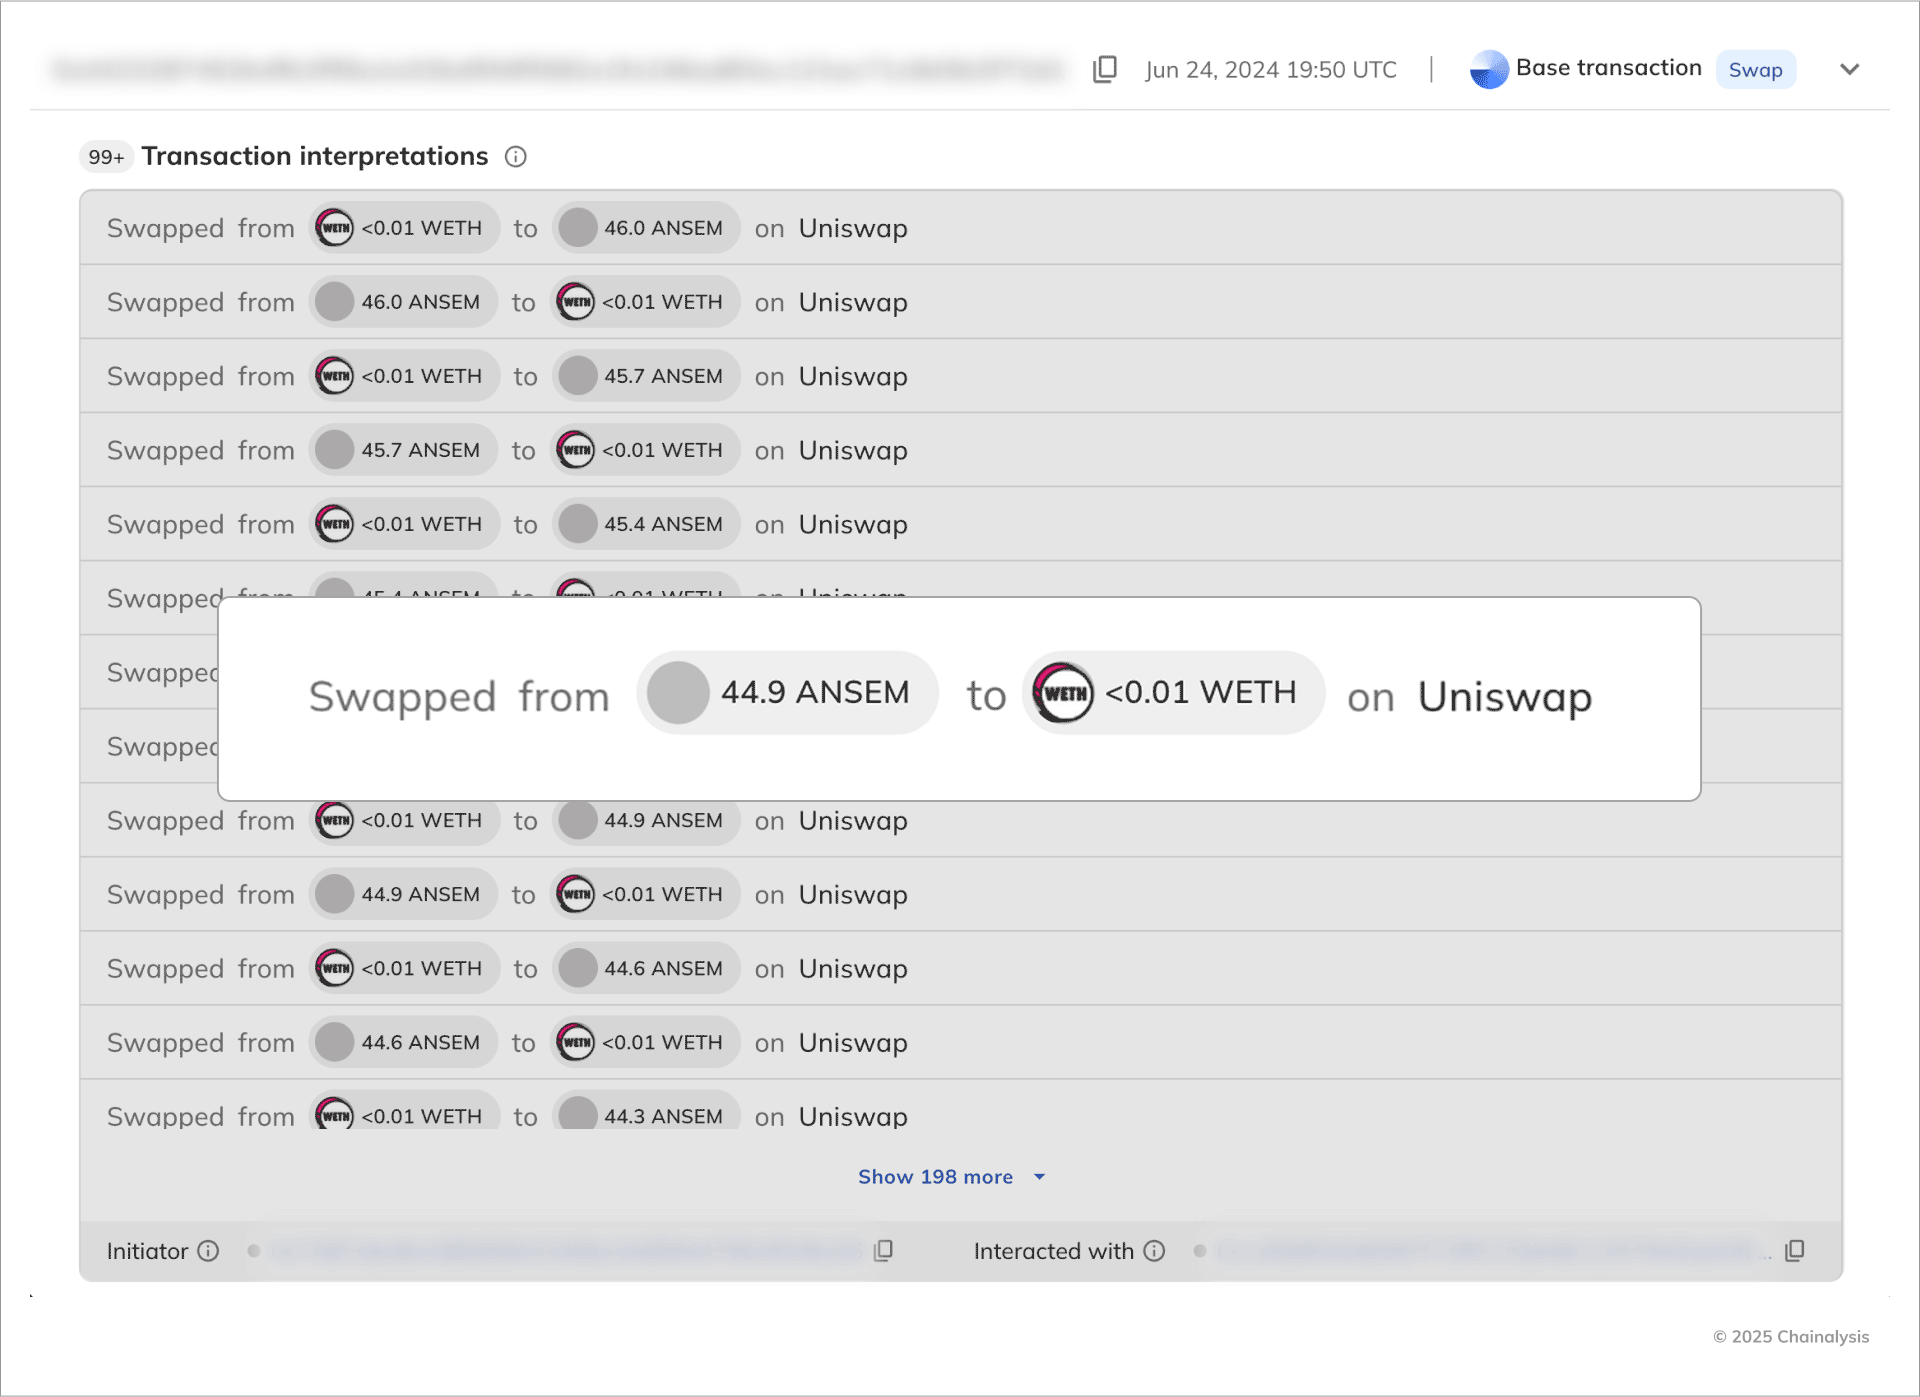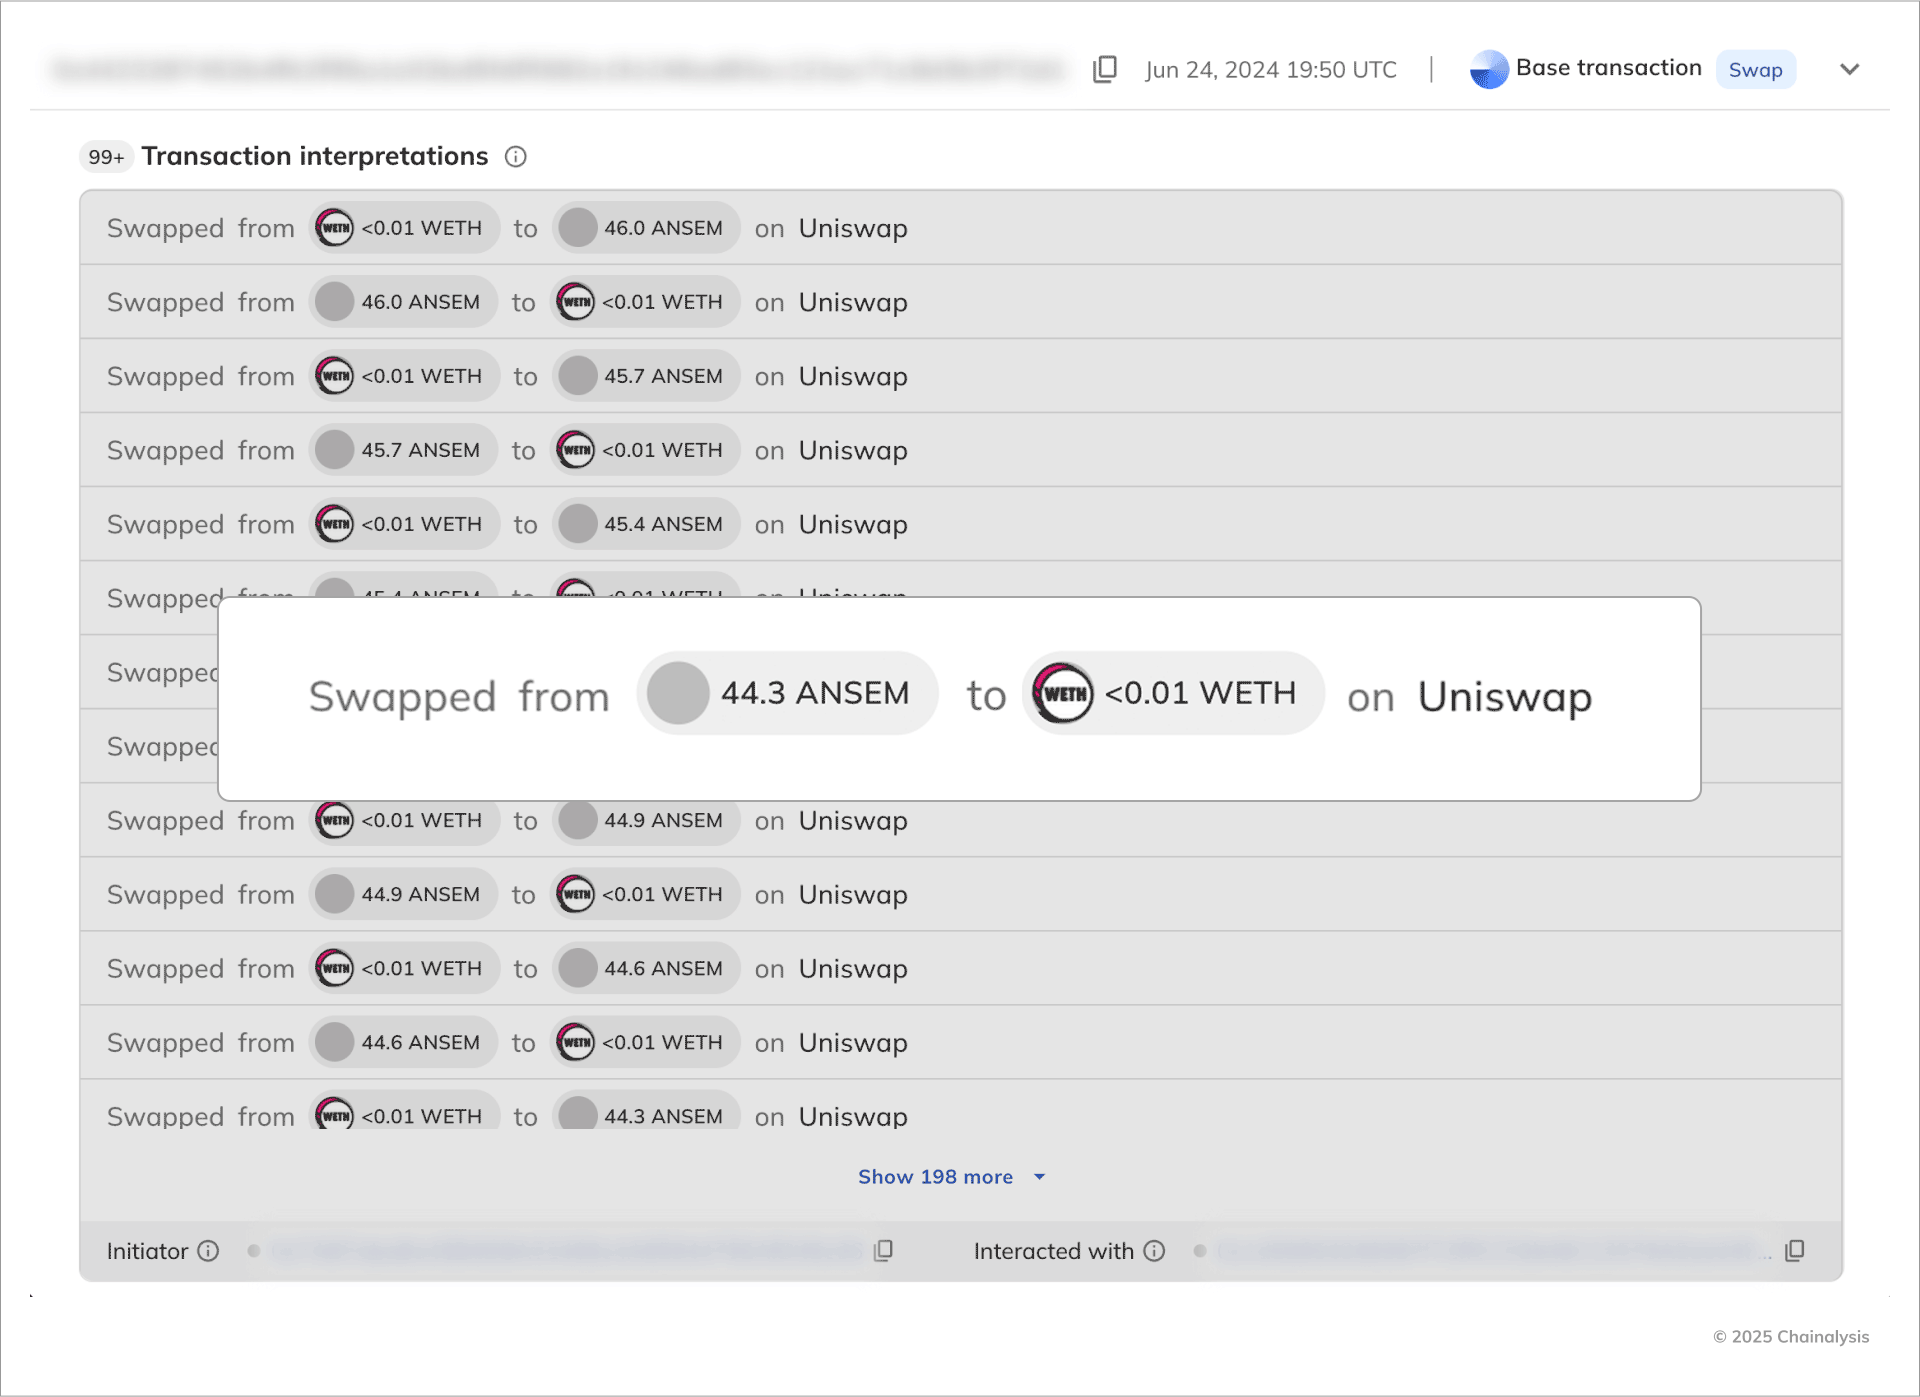
この取引ボットは、特定の関数(0x5f437312)を使用して取引を開始していることが判明しました。通常、Uniswap でのスワップは、ルーターコントラクト がトランザクションを受信した際に開始されます。つまり、コントラクト が受信者となります。 しかし、この種の取引では、おそらくVolume.li によって管理されていると思われるいくつかのアドレス が、自身が管理するスマートコントラクトにトランザクションを送信し、0x5f437312 関数を呼び出しています。これらのスマートコントラクトは仲介役として機能し、その後Uniswap 上で複数のウォッシュトレード取引をトリガーしています。
Volume.li によって取引高が押し上げられた資産の一例として、2025年1月時点で6,939人の保有者を数える「ドナルド・J・チャンプ・トークン」が挙げられます。 5日間の間に、Volume.liのボットは5つの異なるアドレス を使用して10,341組の売買注文を生成し、合計39,723ドルの偽の取引高を作り出しました。7月27日から7月30日にかけて、このトークンの発行者はVolume.li を多用して流動性 を生成し、これはUniswap における当該トークンの総取引高の約43%を占めました。
Volume.li が示すように、たとえ出発点となるポイント がオフチェーン であっても、関心のあるプラットフォームに関するオープンソースの研究と独自のヒューリスティックを組み合わせることで、潜在的なオンチェーン 相場操縦 について強力な洞察を得ることができる。
2024年に発行された全トークンの3.59%が、以下に関連している可能性のあるパターンを示しているパンプアンドダンプスキーム (風説の流布)
2024年には、ブロックチェーン エコシステムにおいて200万を超えるトークンが発行され、そのうち約87万(42.35%)がDEX に上場されました。
昨年、ERC-20規格を利用すればトークンの作成が容易であることから、新規トークンの大半がEthereum 上で開発されていたことを指摘しました。Ethereum は依然としてDEXで活発に取引されているトークンの数が最も多いチェーンですが、最近では多くのトークン発行者がBNBやBaseといった他のチェーンを利用していることが確認されています。 以下のチャートから、2024年のほとんどの月において、これらのチェーン上で数十万のトークンが発行されており、7月には40万を超えるトークンが発行されたことがわかります。

2024年に発行されたトークンの数は桁外れに多いにもかかわらず、過去30日間に活発に取引されたのはそのごく一部(1.7%)に過ぎません。では、なぜこれほど多くのトークンが休眠状態にあるように見えるのでしょうか? 一つの可能性として、関心の欠如や支持を得られなかったことなどが原因で、多くのトークンが発行直後に放棄されていることが考えられます。また、これらのトークンのうち一部は、仲介する 初期のブームに乗じて利益を得た後、姿を消すように意図的に短期間で終了するスキーム、いわゆる「ポンプ・アンド・ダンプ」や「ラグプル」である可能性もあります。

以下は、パンプアンドダンプスキーム がトークンと連携して動作する例です:
- 暗号資産 の参加者は、新しいトークンを発行するか、既存のトークン(通常は過去の取引高が低いもの)の供給数 の大部分を購入します。
- この参加者は、SNS やオンラインチャットルームなどを利用して、そのトークンを大々的に宣伝しています。
- この盛り上がりにより、他のユーザーからの注目が集まり、その結果、そのトークンに対する買い圧力が高まる。
- 最初の参加者は、前節で説明したように、ウォッシュトレーディング を行い、トークンの取引高をさらに人為的に水増しすることもあります。
- これらの手法が成功すれば、トークンの価値は上昇する。
- トークンが目標価格に達すると、当初から参加していた投資家はポジションを決済し、利益を確定させる。
- 売り圧力によりトークンの価格が急落し、多くの被害者が「持っている the bag」という状況に陥った。
- 参加者がトークンの発行者、あるいは流動性 プールの主要な流動性 プロバイダーの1人でもある場合、その人物は「ラグプル」によってプロジェクトから完全に撤退し、より多くのユーザーの資金を持ち去る可能性もあります。ただし、場合によっては、ガバナンスプロトコルによってこれが許可されないこともあります。
オンチェーン 解析を用いれば、こうした活性の多くを特定することが可能であり、我々は以下の基準を用いて、パンプアンドダンプスキーム (風説の流布) の候補を特定した。具体的には、以下の3つの基準をすべて満たす活性を探した:
- あるアドレス が、トークンの流動性 プールに価値を追加した後、そのプールの流動性 のうち、価値が1,000ドル以上のものを少なくとも65%削除した。
- このトークンの流動性 プールは、現在利用できなくなっています。
- 流動性 プールは以前から注目を集めており、これまでに100件以上の取引が行われていた。
今年は、精度向上を図るため、より厳格な基準を採用し、調査手法にいくつかの変更を加えました。まず、流動性 の取引高が大きいトークンを対象に含めるため、流動性 の除外基準を昨年の70%から65%に引き下げました。 また、トークンの「流動性 」の価値が300ドル以下であるという基準を、完全に非アクティブな「流動性 」プールであるという基準に置き換えました(過去30日間に取引が一切行われていない「流動性 」プールを非アクティブとみなします)。そして最後に、トークンの最大保有者への「オンチェーン つながり 」がなく、かつ「DEX 」参加者によって少なくとも5回購入されたという従来の基準を、「流動性 」プールで100件以上の取引があるという基準に置き換えました。

| トークンの数 | 発行された全トークンに占める割合 | |
| 2024年に発行されたトークンの数 | 2,063,519 | 100% |
| に上場されているトークンの数DEX | 873,957 | 42.54% |
| 「ポンプ・アンド・ダンプ」の疑いがあるトークンの数 | 74,037 | 3.59% |

パンプアンドダンプスキーム (風説の流布) の疑いがあるDEX のプールのうち、約94%は、DEX プールを設立したアドレス によってラッグされたものとみられます。残りの6%は、当該プールまたはトークンデプロイヤー から資金提供を受けたアドレス によってラッグされたものとみられます。一部のケースでは、プールデプロイヤー アドレス と、そのプールをラッグしたアドレス が、同じアドレス の資金源から資金提供を受けており、ユーザーを搾取するための組織的な動きがあった可能性が示唆されています。
| 合計 | |
| 「デプロイされた 」でDEX プールをダンプしたのと同じアクターによってダンプされたプールの数 | 69,897 |
| DEX プールで、疑いのある事例に関与しているものの総数パンプアンドダンプスキーム (風説の流布) | 74,312 |
| 「デプロイされた 」でDEX プールを攻撃したのと同じ攻撃者によって、以下のプールが攻撃された割合 | 94.00% |
DEX のプールが立ち上げられた後、関連するトークンが放棄されるまでには、通常、数日から数ヶ月かかります。下の表にあるように、平均で6~7日かかり、パンプアンドダンプスキーム (風説の流布) と疑われるトークンのうち1%は、4~5ヶ月以上存続していました。
| 合計 | |
| 日数での平均 | 6.23 |
| 日数の中央値 | 0 |
| 日数における75パーセンタイル | 0 |
| 日数における90パーセンタイル | 8 |
| 日数における99パーセンタイル | 123 |
の課題への対処暗号資産 相場操縦
相場操縦 暗号資産 の業界関係者や当局にとって、急速に進化するこの分野に遅れを取らないよう努める中で、これは依然として重大な懸念事項となっています。 の複雑かつダイナミックな性質に加え、 の「仮名性」や「分散化」といった独自の特性が相まって、課題はさらに深刻化しています。したがって、 のデータと分析の力を最大限に活用し、不正操作行為を先回りして検知・防止できる、堅牢かつ協調的なアプローチが不可欠です。相場操縦 暗号資産 オンチェーン
本ウェブサイトには、Chainalysis, Inc. およびその関連会社(以下、総称して「Chainalysis」)の管理下にない第三者のサイトへのリンクが含まれています。当該情報へのアクセスは、Chainalysis が当該サイトまたはその運営者との提携、支持、承認、または推奨を行っていることを意味するものではなく、Chainalysis は、当該サイトで提供される製品、サービス、その他のコンテンツについて一切の責任を負いません。
本資料は情報提供のみを目的としており、法律、税務、財務、または投資に関する助言を提供するものではありません。受領者は、こうした決定を行う前に、各自のアドバイザーに相談してください。Chainalysis は、受領者が本資料を利用したことに起因する、つながり におけるいかなる決定、その他の作為または不作為についても、一切の責任を負いません。
Chainalysis 当社は、本報告書に記載された情報の正確性、完全性、適時性、適合性、または有効性を保証するものではなく、当該資料のいかなる部分における誤り、欠落、またはその他の不正確さに起因するいかなる請求についても責任を負いません。


