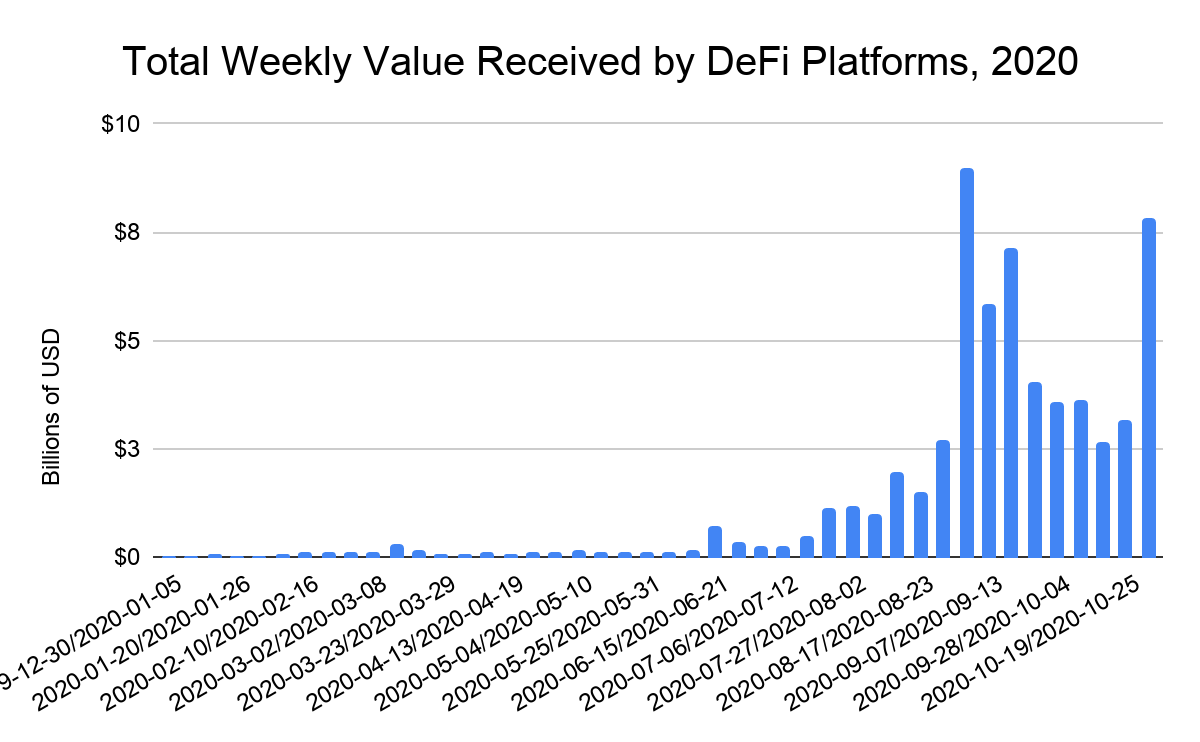
分散型金融 (DeFi)の驚異的な成長は、2020年の暗号資産界における最大の話題の一つとなった。分散型金融 (DeFi) プロトコルを通じて受け取られた総額は、年間を通じて大幅に増加しており、9月の総額は前月比で3倍に膨れ上がり、260億ドルを超えた。10月は全体としてわずかに減少したものの、週次データによると、月末にかけて活動が再び活発化していることが明らかになっている。
しかし、銀行秘密保護法 (米国) 、証券法、およびコンプライアンスや安全性に関するその他の規制の下で、分散型金融 (DeFi) プラットフォームをどのように扱うべきかについては、多くの疑問が投げかけられている。分散型金融 (DeFi) プラットフォームは、理論上は人間の介入なしに自律的に稼働し、一般的に資金の保管を行わないため、規制の対象にはなり得ないという主張もある。しかし、多くの分散型金融 (DeFi) プラットフォームは、実際には十分に中央集権化されており、運営チームがブロック リスクの高い取引を阻止したり、潜在的な犯罪行為に対してその他の措置を講じたりすることができるため、他の仮想通貨プラットフォームと同様に規制が可能であることが示唆されている。
以下では、分散型金融 (DeFi)のこれまでの成長の軌跡と、分散型プラットフォームの規制上の義務をめぐるいくつかの疑問点について解説します。
『分散型金融 (DeFi) 』とその爆発的な成長を分析する
分散型金融 (DeFi) これは「分散型金融 (DeFi) (分散型アプリケーション)」の略であり、分散型金融 (DeFi) のプラットフォームの多くは、スマートコントラクト が組み込まれたブロックチェーン(主にEthereum ネットワーク)上に構築された、 分散型アプリケーション (DApps) のカテゴリ に属するdApps(分散型金融 (DeFi) アプリケーション)に分類されます。dAppsは、基盤となるスマートコントラクトによって管理される特定の金融サービス機能を果たすことができ、つまり、特定の条件が満たされた際に、取引や融資などのトランザクションを自動的に実行することができます。 ほとんどのdAppは、プロジェクトの使命に共感するユーザーから資金をクラウドソーシングすることで流動性 を構築し、そこからプロトコル の規定に従って、その資金を生産的な用途に活用することができます。中央集権的なインフラや人的ガバナンスを必要としないdAppは、他のフィンテックアプリケーションや金融機関に比べて、より低い手数料 でユーザーが金融取引を実行できるようにします。
分散型取引所(DEX)は、dAppの中でも最も人気のあるタイプです。これは、分散型金融 (DeFi)のプラットフォーム別成長状況をまとめた以下のグラフからもわかります。DEXを利用すると、ユーザーは特定のブロックチェーン (ここでも主にEthereum )上に構築されたさまざまなトークンを、互いのウォレット間で直接売買・交換することができ、プライバシーとセキュリティが向上します。
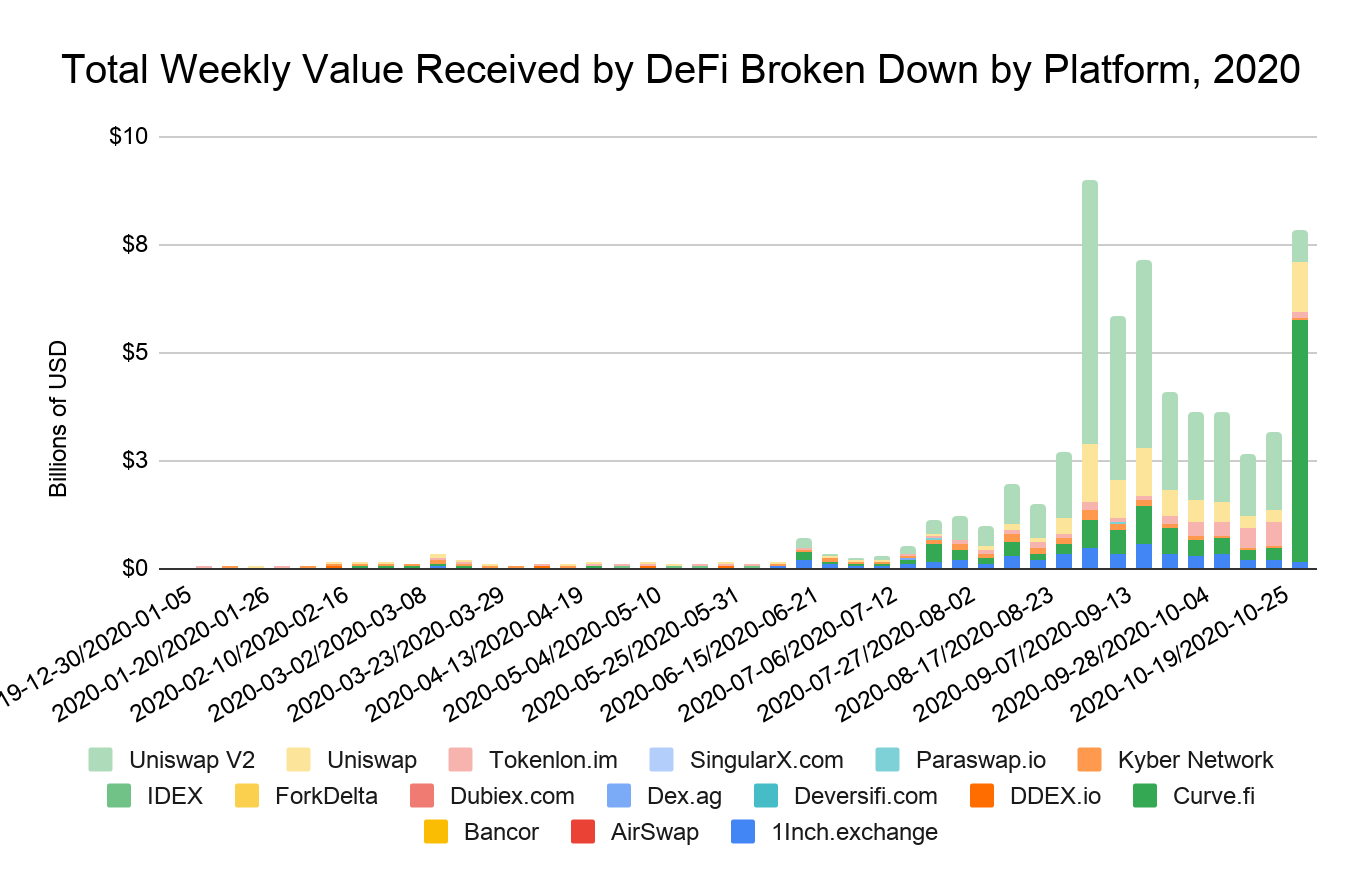
今年の分散型金融 (DeFi) の成長の大部分は、Uniswap (第1版および第2版)、Kyber、Curve Finance、1inch Exchangeの4つのプラットフォームによるものです。これら5つはいずれもDEXであり、1inch Exchangeは、ユーザーが複数の異なるDEXにまたがるさまざまな資産にアクセスできるようにするアグリゲーターです。
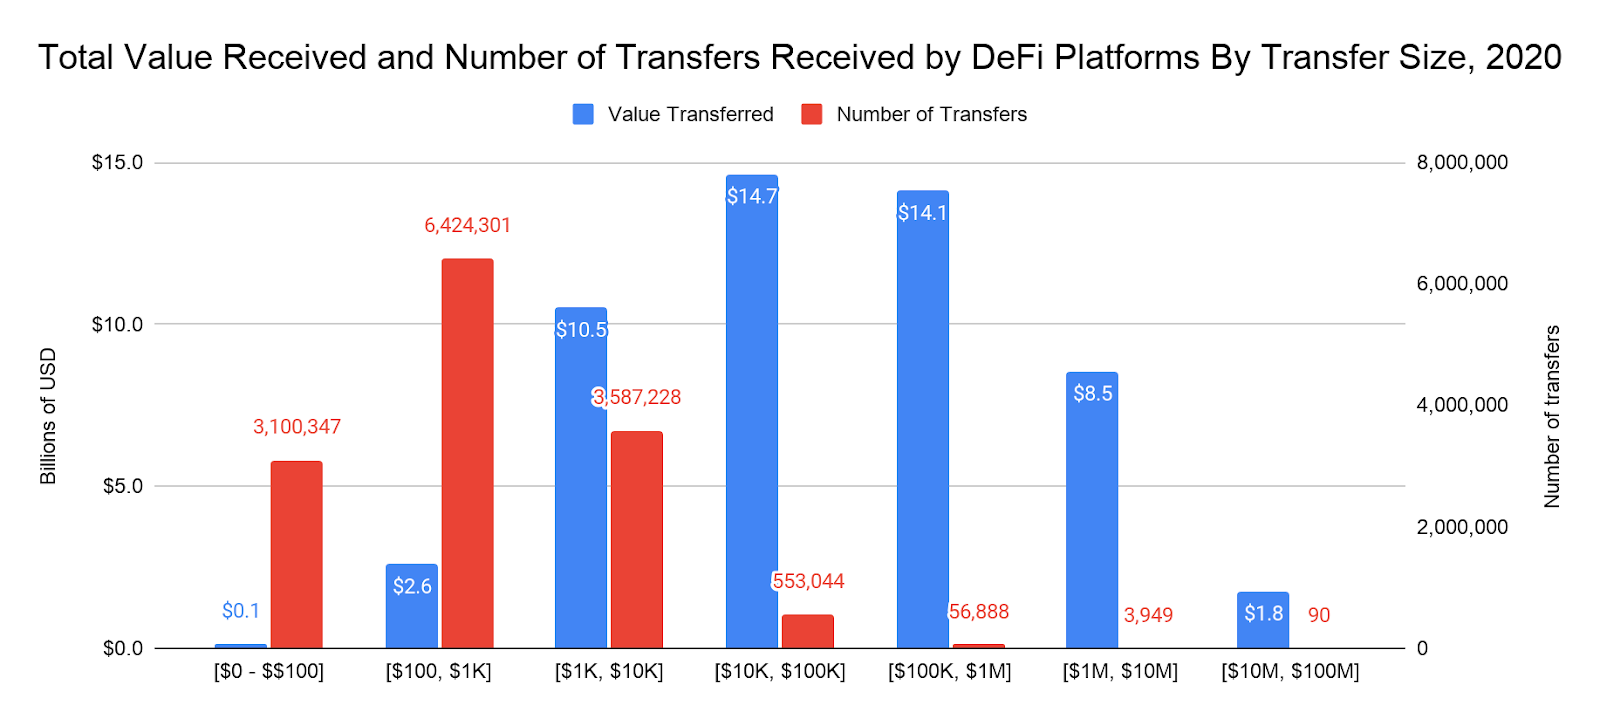
上のグラフは、2020年に分散型金融 (DeFi) プラットフォームが受け取った総額について、平均送信 の規模別に分類したものです。 データによると、分散型金融 (DeFi) プラットフォームへ資金を送金する個人の大半は一般ユーザーであることが示唆されています。これは、送金の圧倒的多数が10,000ドル未満の仮想通貨であるためです。しかし、分散型金融 (DeFi) 市場を牽引しているのはプロフェッショナルであり、プラットフォームへの送金総額の送付 の大部分は10,000ドルを超える送金によるもので、総額の47%は100,000ドルを超える送金によるものです。
最後に、以下の図では、2020年を通じて違法な出所から送付 から分散型金融 (DeFi) の各プラットフォームへ送金された資金の流れが示されています。
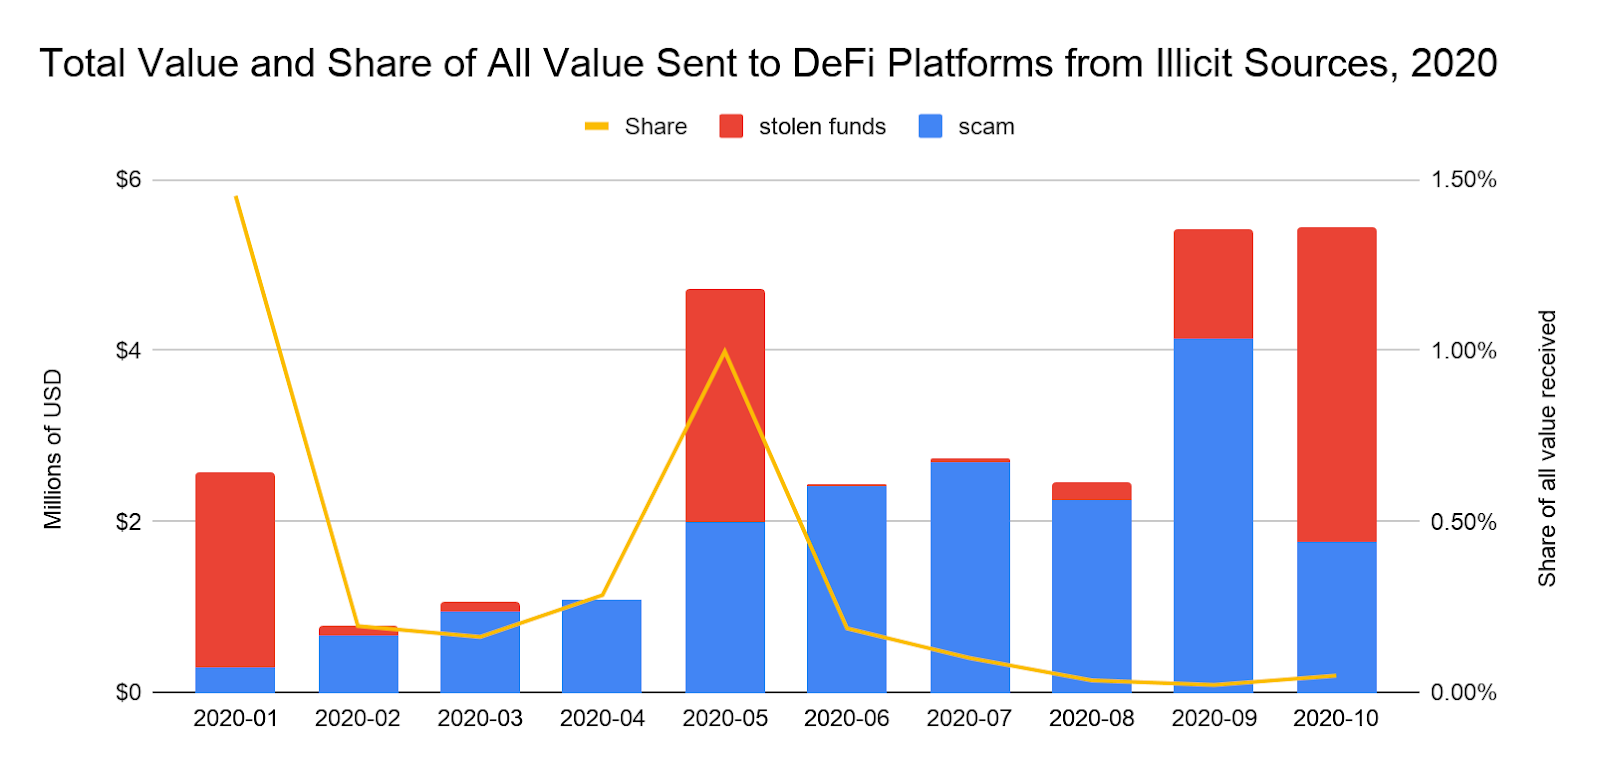
データによると、分散型金融 (DeFi) プラットフォームは、仮想通貨エコシステム全体と比較して、違法活動への関与度が低いことが示されています。当社の2020年版「暗号資産 犯罪レポート」では、仮想通貨取引総量の1.1%が、違法活動に関連するアドレス から受け取られたか、送付 されていたことが判明しました。2020年全体では、分散型金融 (DeFi) プラットフォームが受け取った全資金のうち、犯罪活動に関連するアドレス からのものはわずか0.05%であり、分散型金融 (DeFi) プラットフォームが送付 した全資金のうち、そのようなアドレス への送金は0.07%でした。
分散型金融 (DeFi) プラットフォームには、どのような規制上の責任があるのでしょうか?
ほとんどの仮想通貨プラットフォームは、ユーザーの資金を保管しており、従来の金融機関 と同様に、預け入れられた資金を内部で管理し、オーダーブックを維持し、顧客に発生した問題をアドレス するチームを擁しています。しかし、分散型金融 (DeFi) プラットフォームは、少なくとも理論上は、自己実行型ブロックチェーン コードによって管理されており、つまり、それを維持するチームや企業なしでも自律的に稼働できるということです。 一般的に、これらのプラットフォームはポイント においてユーザーの資金を保管することはなく、代わりにプラットフォームの基盤となるプロトコル に基づき、個々のウォレット間でルーティング を行います。また、他の仮想通貨プラットフォームのように能動的な仲介者として機能しないため、分散型金融 (DeFi) プラットフォームは、銀行秘密保護法 (米国) や米国の証券法、その他のコンプライアンス要件など、従来のマネーサービス事業者に適用されるのと同じ規制の対象にはならないと主張する声もあります。
もちろん、分散型金融 (DeFi) プラットフォームがこのように真に分散化されているという前提で考えたとしても、規制当局が解明すべき課題は依然として残るだろう。分散型金融 (DeFi) プラットフォームのコードを誰が監査するのか?脆弱性には誰が対処するのか?分散型金融 (DeFi) に関連する詐欺やその他の金融犯罪の被害者を誰が支援するのか?だからこそ、規制当局は、分散型金融 (DeFi) プラットフォームが正式な企業と関連しているかどうかにかかわらず、同プラットフォームに対して法を執行するための他の手段を模索する可能性が高いと主張する声もあるのだ。
しかし、仮想通貨研究者のライアン・セルキス氏が最近のニュースレターで指摘しているように、この議論は現時点では意味をなさない。というのも、ほとんどの分散型金融 (DeFi) プラットフォームには、必要に応じてプロトコルを更新し、ユーザーの資金を凍結したり、ブロック 取引を停止したりできるコアチームが現在存在しているからだ。このことは、9月に発生したKuCoinハッキング の事件の余波で最も明らかになった。当時、サイバー犯罪者たちは、Uniswap やKyberといったDEXで盗難資金 を交換することで、資金の洗浄を試みていた。 これらのプロジェクトの運営チームは、ハッカーが管理していたデジタルアセット の一部を凍結しており、一部の主張が示唆するほど、これらのプラットフォームは分散化されていないことが明らかになった。
最終的には、規制当局が、プラットフォームに対して既存の分散型金融 (DeFi) 規制をどのように適用するか、あるいは必要に応じて金融システムの健全性を守るための新たな規制を策定するかを決定することになるでしょう。最大の分散型金融 (DeFi) プラットフォームには資金を凍結する能力があり、甚大なサイバー犯罪(KuCoinの事例ハッキング など)が発生した際には、実際にその措置を講じる意思を示していることを踏まえると、分散型金融 (DeFi) のチームは、状況に応じて予防措置を積極的に講じ、法執行機関 と協力する能力を有しています。
分散型金融 (DeFi) 取引モニタリング 、 KYC (Know Your Customer) (KYC)、およびマネーロンダリング対策 (AML)プロトコル、および従来の コンプライアンスプログラムを導入しているチームは、分散型金融 (DeFi) 規制が施行された際、はるかに有利な立場に立つことになるでしょう。


