이 분석은 ‘ Web3 현황 보고서’의 미리보기입니다. 여기에서 등록하시면 사본을 다운로드하세요!
요약
테라USD(UST)의 붕괴는 세 단계로 진행되었습니다. 첫째, 두 명의 트레이더가 UST의 페그를 깨뜨렸고, 둘째, 테라폼 랩스와 세 명의 지지자들이 20억 달러 상당의 UST를 매입하여 이를 복구했으며, 마지막으로 지속적인 매도세로 인해 해당 자금이 고갈되면서 UST의 자매 토큰인 LUNA에 초인플레이션이 발생했고, 결국 LUNA와 UST의 가격이 모두 폭락했습니다.
UST의 무담보 구조는 다른 스테이블코인 유형에 비해 더 취약하게 만들었을 가능성이 높습니다. 또한, 다른 스테이블코인의 상환 요청이 일시적으로 정점을 찍긴 했지만, 최근 가상자산 시장의 침체는 UST의 붕괴보다는 기술 시장 하락과 더 밀접한 관련이 있는 것으로 보입니다.
목차
UST 붕괴의 세 단계
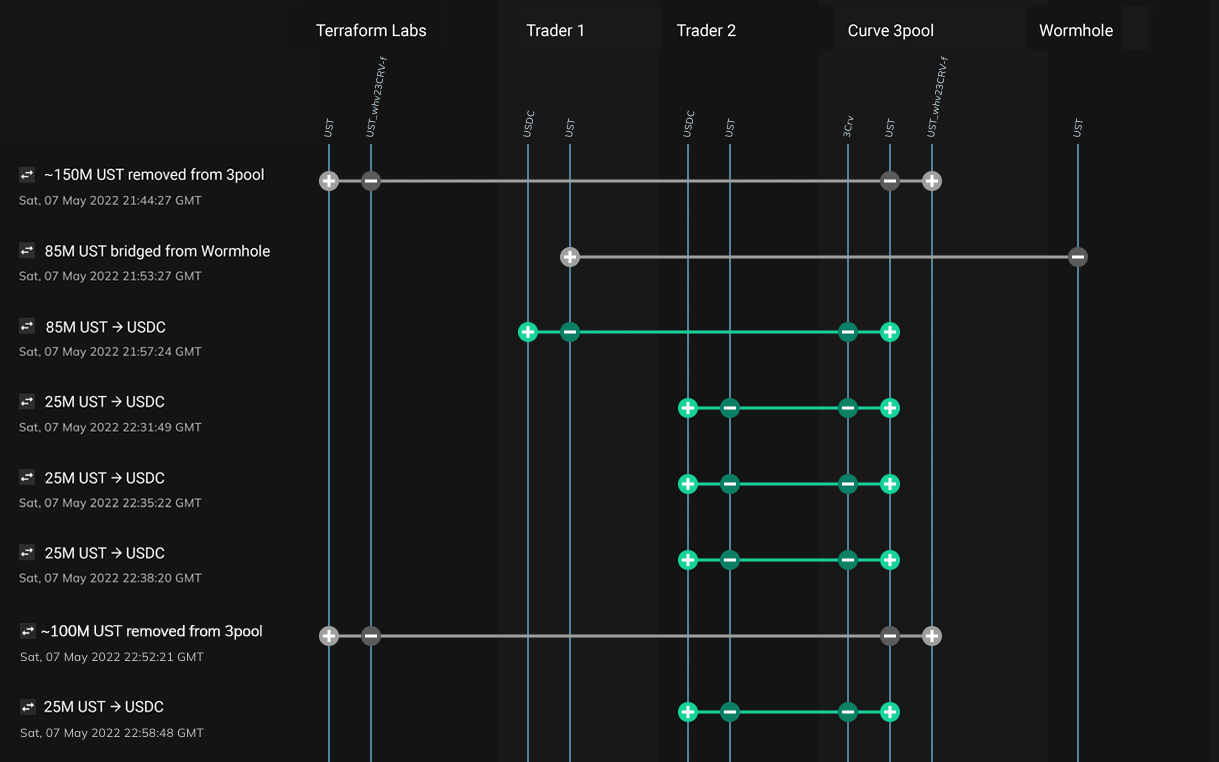
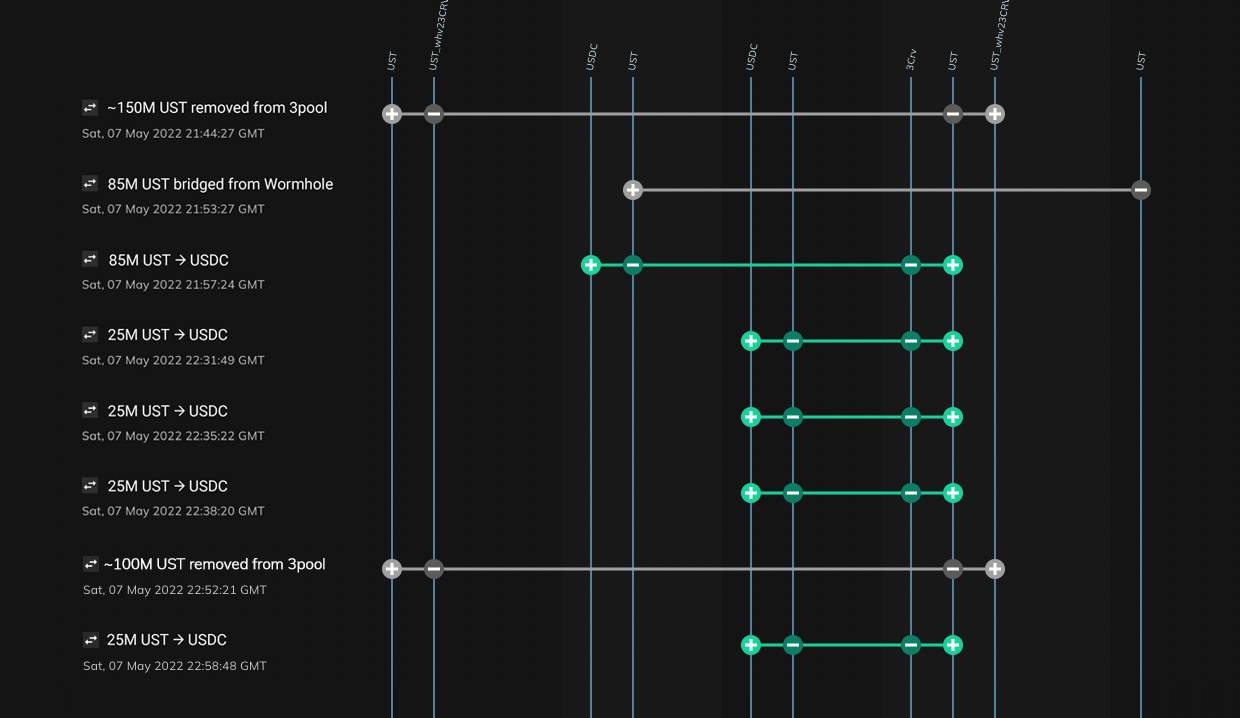
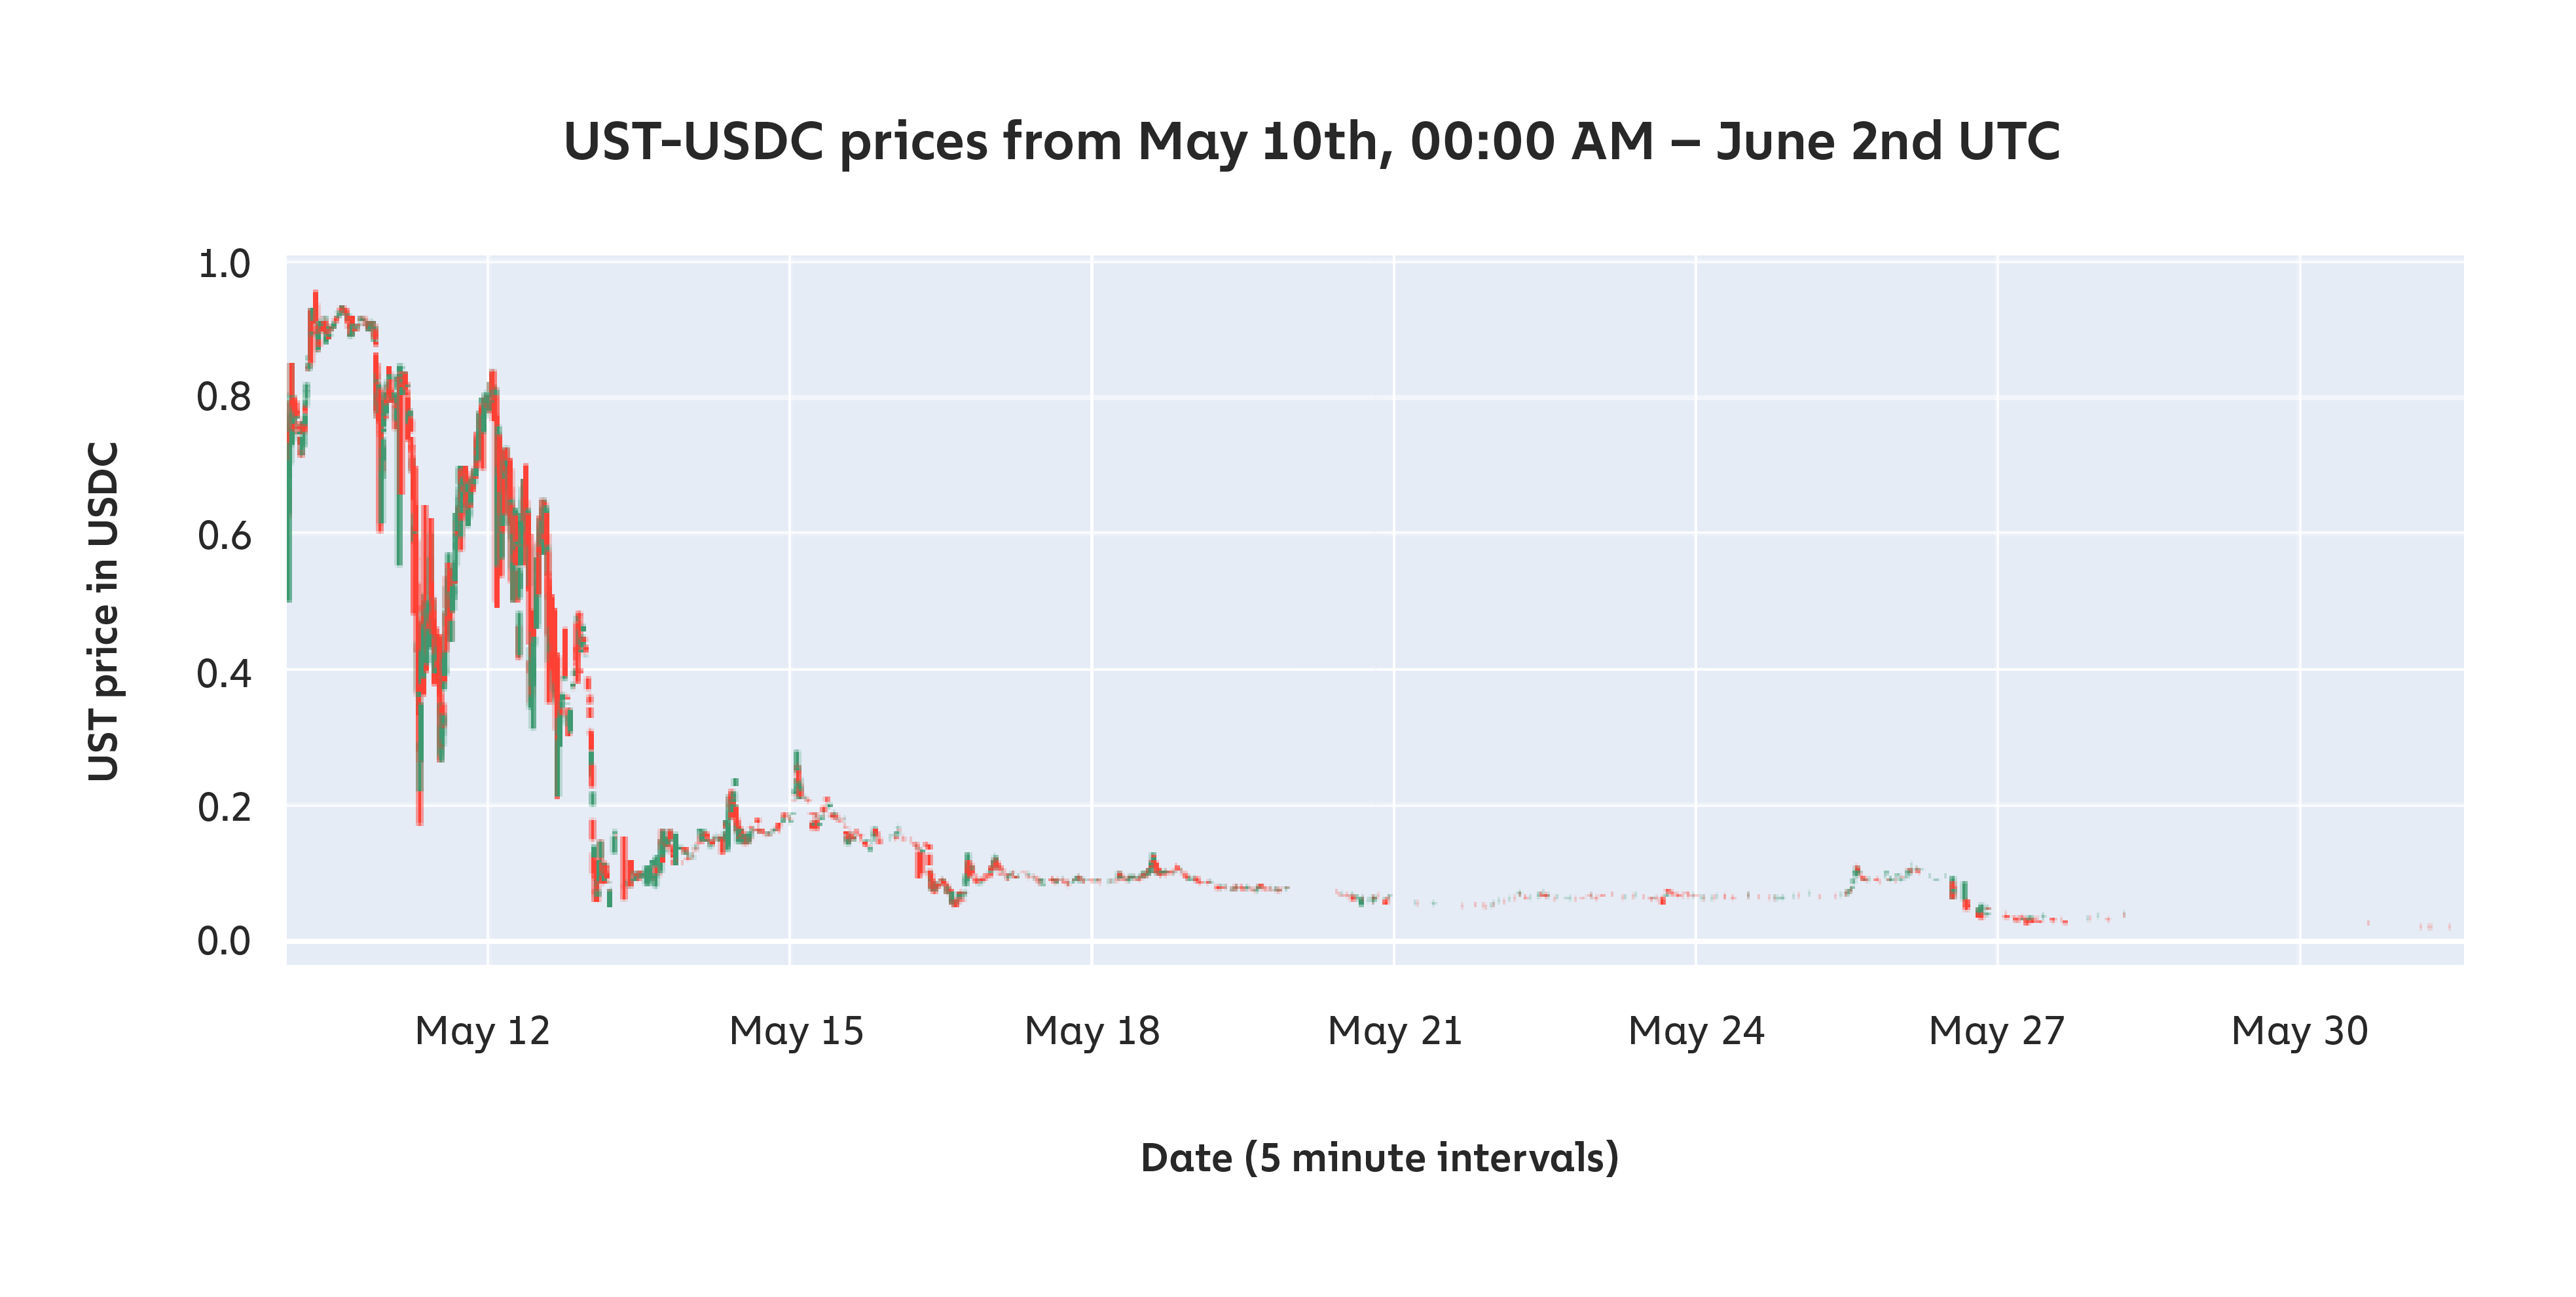
5월 7일 밤, 테라폼 랩스는 3pool에서 1억 5천만 UST를 인출했습니다. 이는 해당 자금을 다른 풀로 이동시키기 위한 계획된 공개 조치의 일환이었습니다. 이로 인해 해당 풀의 유동성이 더 “얕아져”, 즉 변동성에 취약해졌습니다.
13분 후, 한 트레이더가 – 아마도 이 취약점을 악용한 것으로 보인다 – 8,500만 UST를 USDC로 교환했다. 그 후 한 시간 동안, 또 다른 트레이더가 2,500만 단위로 나누어 총 1억 UST를 USDC로 교환했다.
이에 테라폼 랩스는 3pool에서 UST 1억을 추가로 인출했다. 이는 UST와 다른 스테이블코인의 비율을 “재조정”하기 위한 조치였다.
하지만 그때쯤에는 이러한 대규모 거래들—그리고 훨씬 더 소규모인 여러 건의 거래들—이 이미 UST의 페그를 무너뜨린 뒤였다.
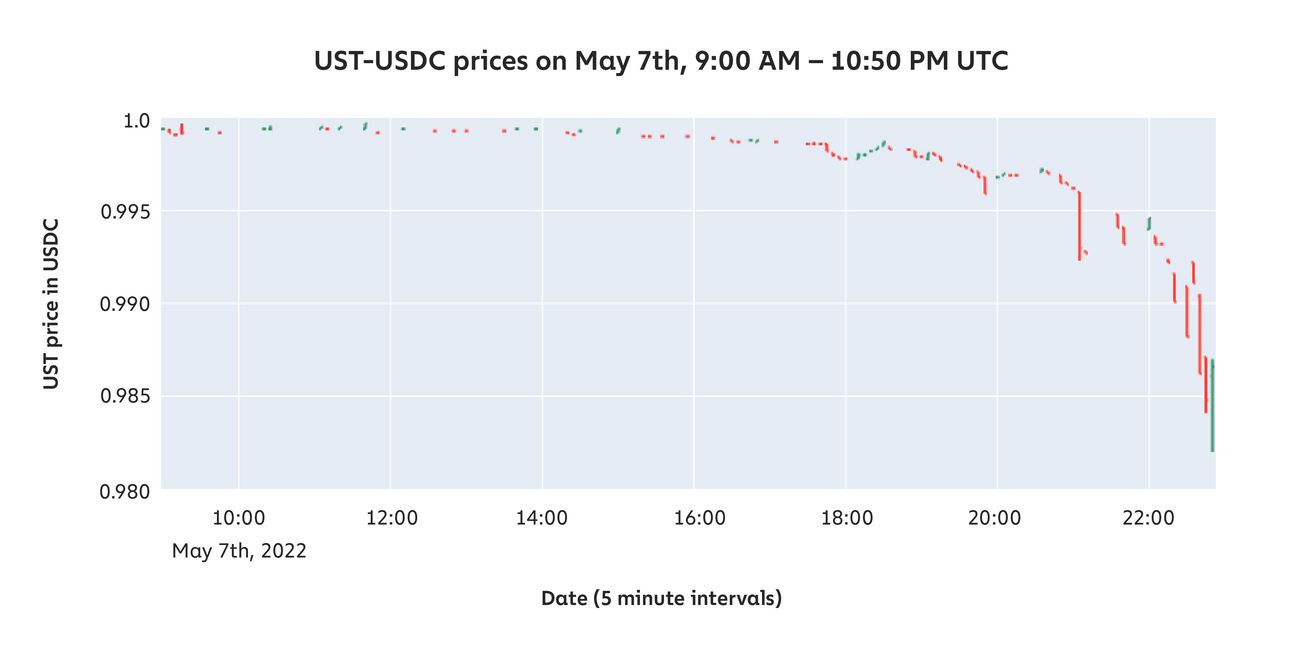
투자자들은 패닉에 빠졌고, 매도 물결이 시작되었으며, 앵커(Anchor)에 UST를 예치해 둔 많은 보유자들이 자금을 인출하기 시작했다.
Anchor에 대한 참고 사항
Anchor는 UST를 개발한 테라폼 랩스(Terraform Labs)가 운영하는 디파이(DeFi) 프로토콜입니다. 운영 기간 대부분 동안 예치된 UST의 금액에 관계없이 19.5%의 APY를 지급해 왔습니다. 이후 이 예치금을 일반적으로 2%에서 15% 사이의 APR로 대출해 왔습니다. 예치된 UST의 약 예치된 UST의 절반에서 6분의 1 정도만 만 차용자들에게 대출되어 왔습니다.
3월 13일, 바이빗(Bybit)은 다음과 같이 추정했다. “현재 2,470만 UST 규모의 수익 준비금과 예치금 및 차입금 비율을 고려할 때… [Anchor는] 수익 준비금이 완전히 고갈되기까지 약 13일 정도의 여유가 있다”고 추정했다. 4월 중순, Decrypt는 전체 UST의 72% 이상이 Anchor에 예치되어 있었다고 보도했으며 – 이는 UST를 보유하는 주요 이유 중 하나가 앵커의 수익률을 얻기 위함이었을 수 있음을 시사한다.
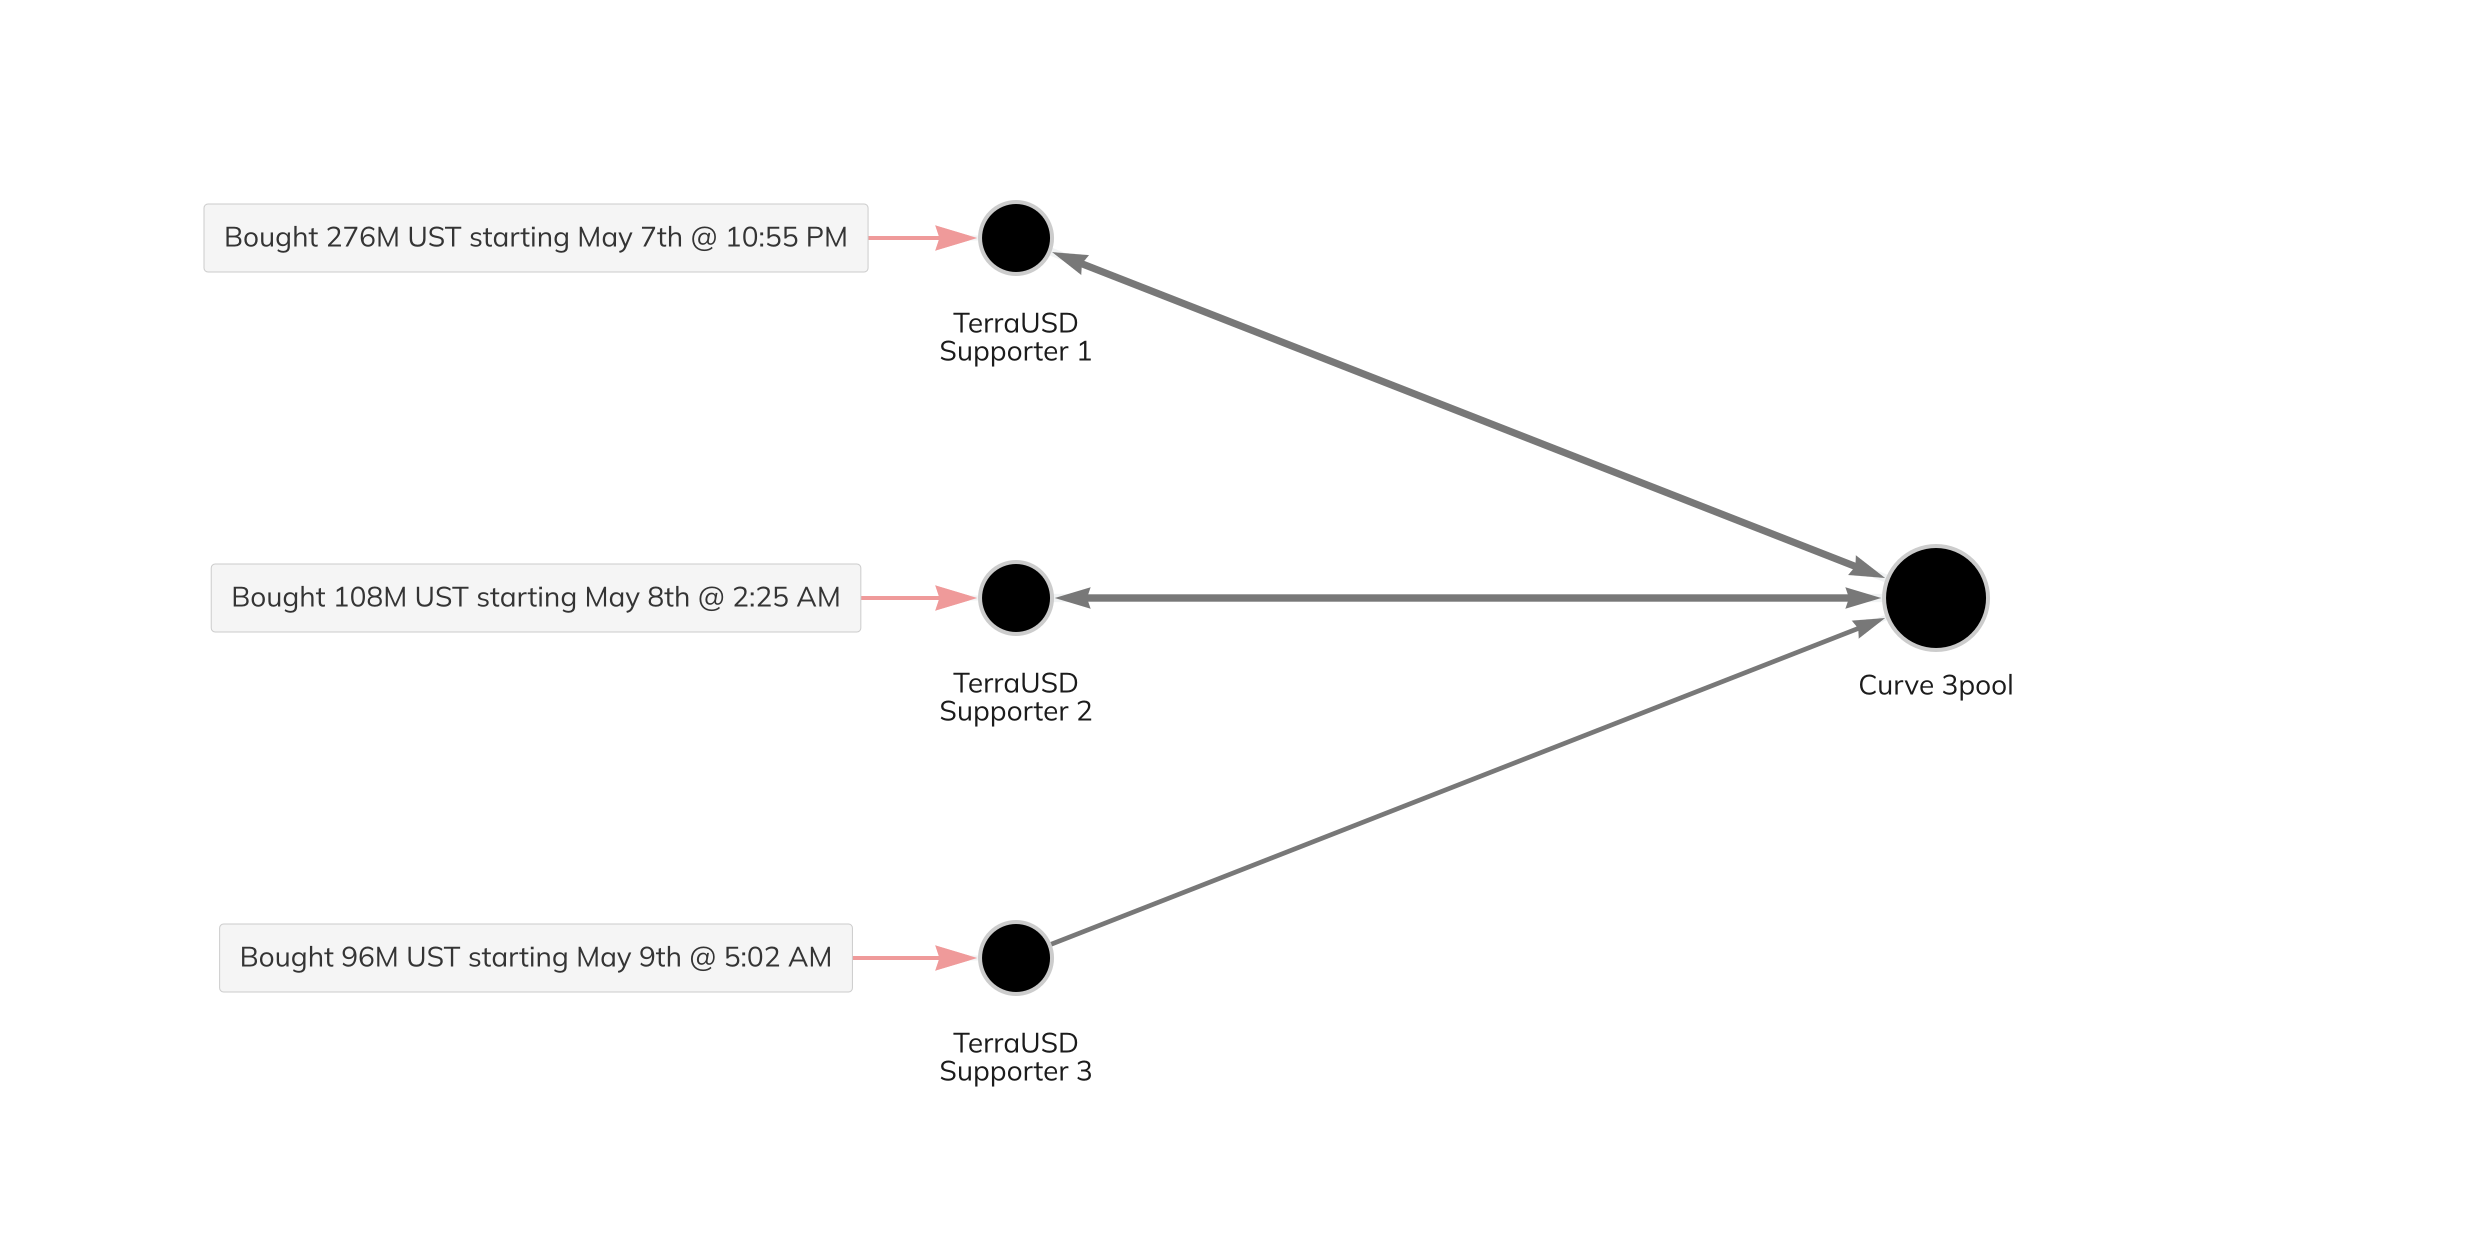
페그를 복원하고 3pool의 균형을 재조정하기 위해, 신원이 확인되지 않은 세 명의 UST 지지자들이 5월 7일, 8일, 9일에 총 4억 8천만 달러 상당의 USDT를 UST로 교환했다.
그 후, 5월 9일, 루나 재단 가드(LFG)는 보유 중인 비트코인을 수십억 달러어치 매도하여 UST로 교환하기 위해 매도했습니다.
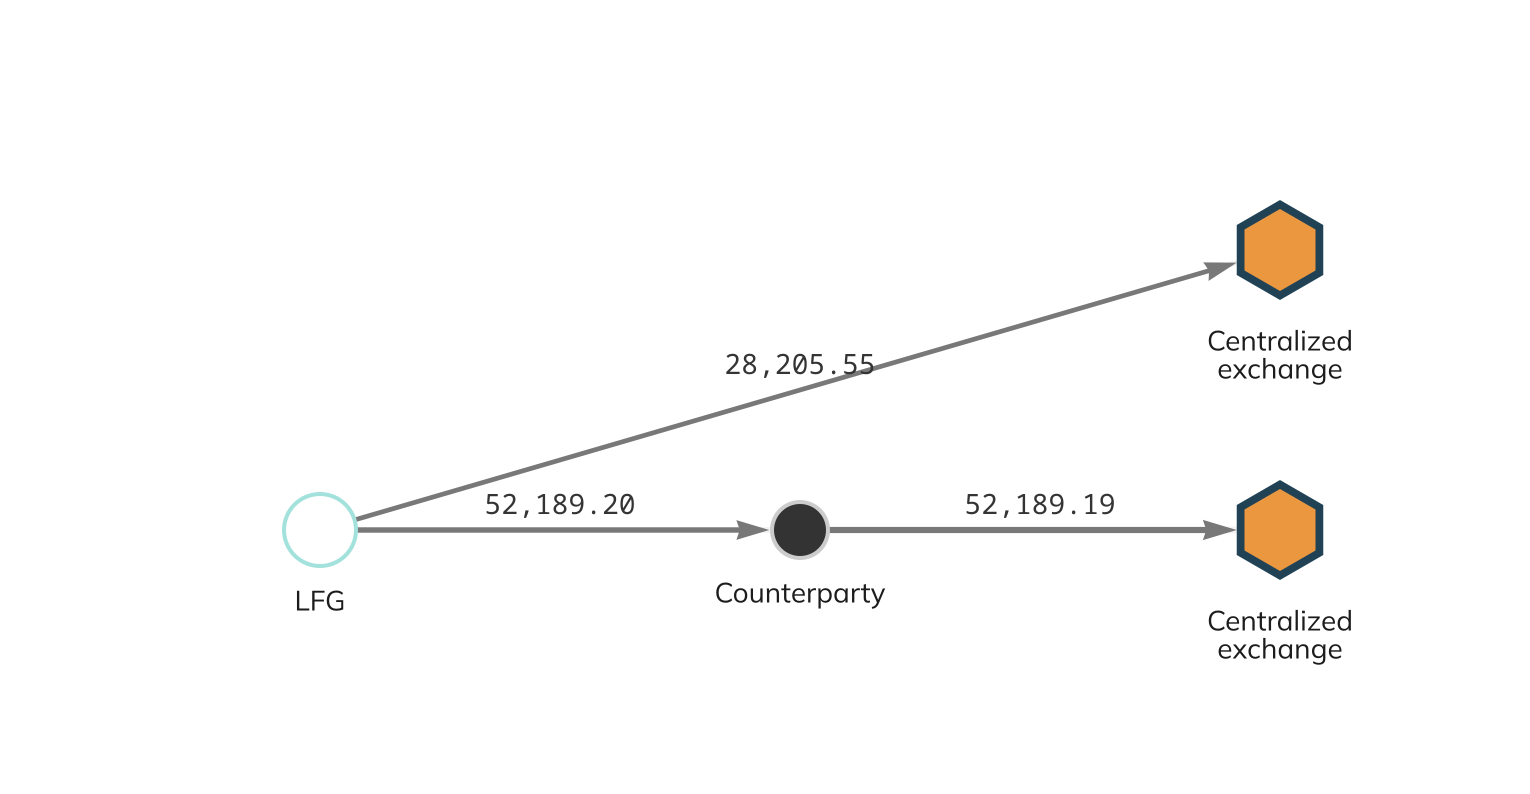
그러나 5월 10일이 되자 LFG의 준비금은 고갈되었고, UST는 다시 환율 고정제를 잃게 되었는데, 이번에는 영구적으로 사라진 것이었다.
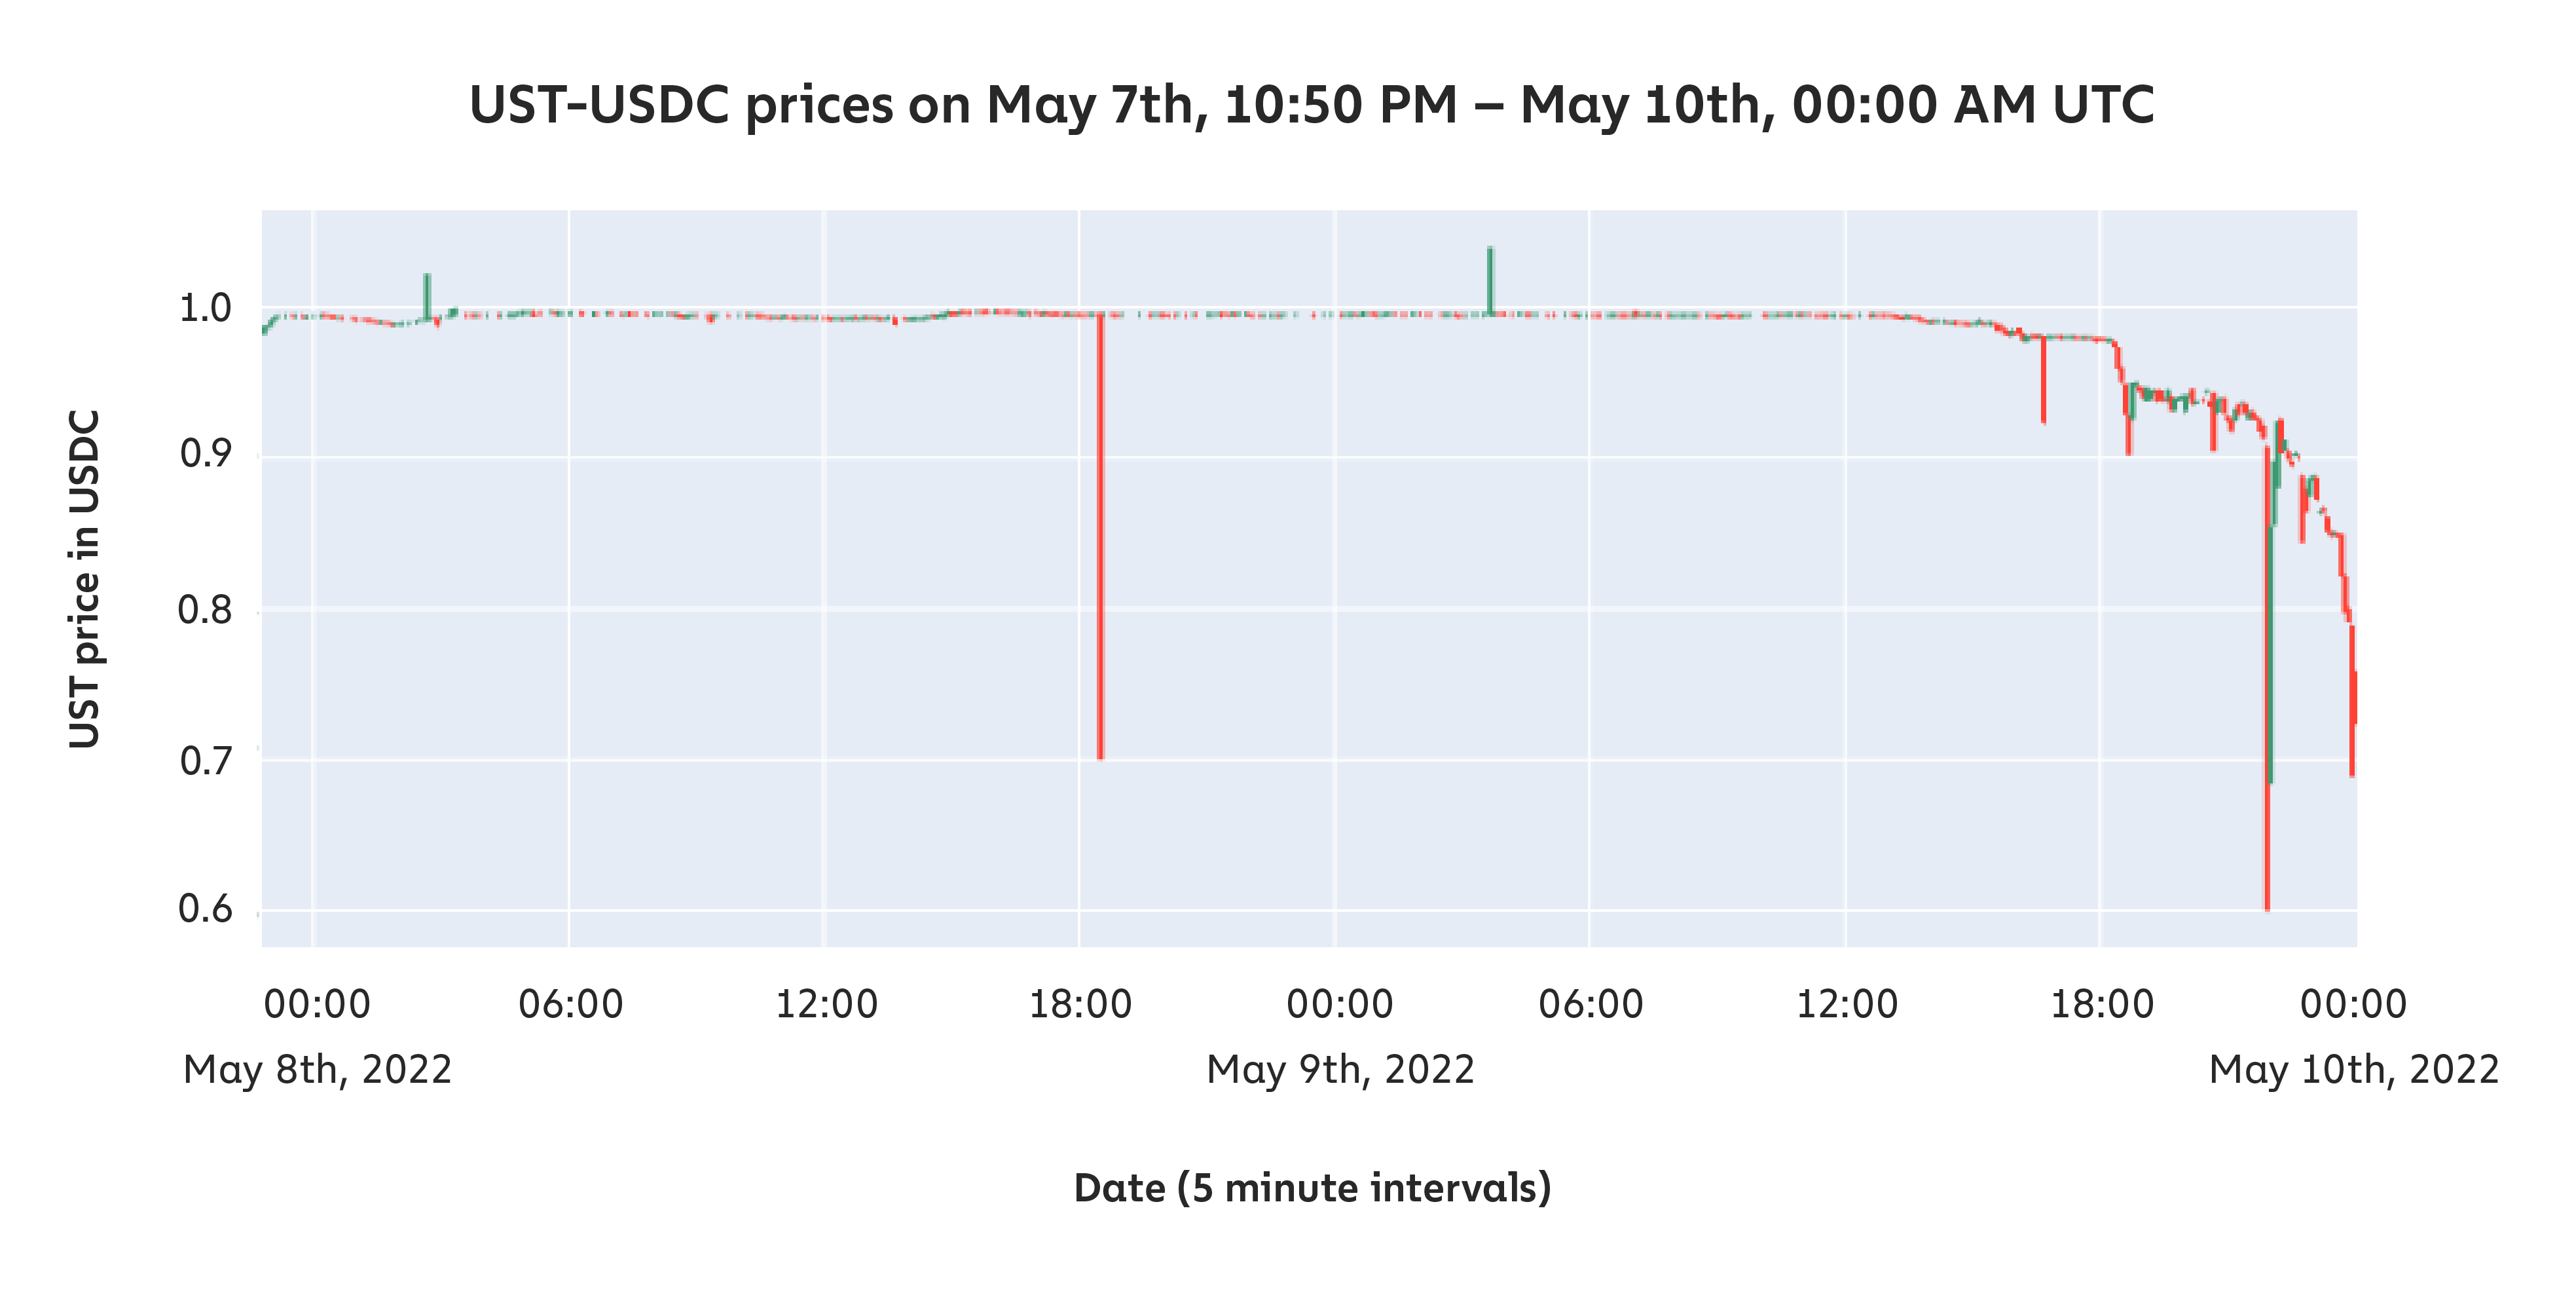
매도 물결을 막기 위한 마지막 수단으로, 여러 가상자산 거래소들이 출금을 일시 중단했습니다.
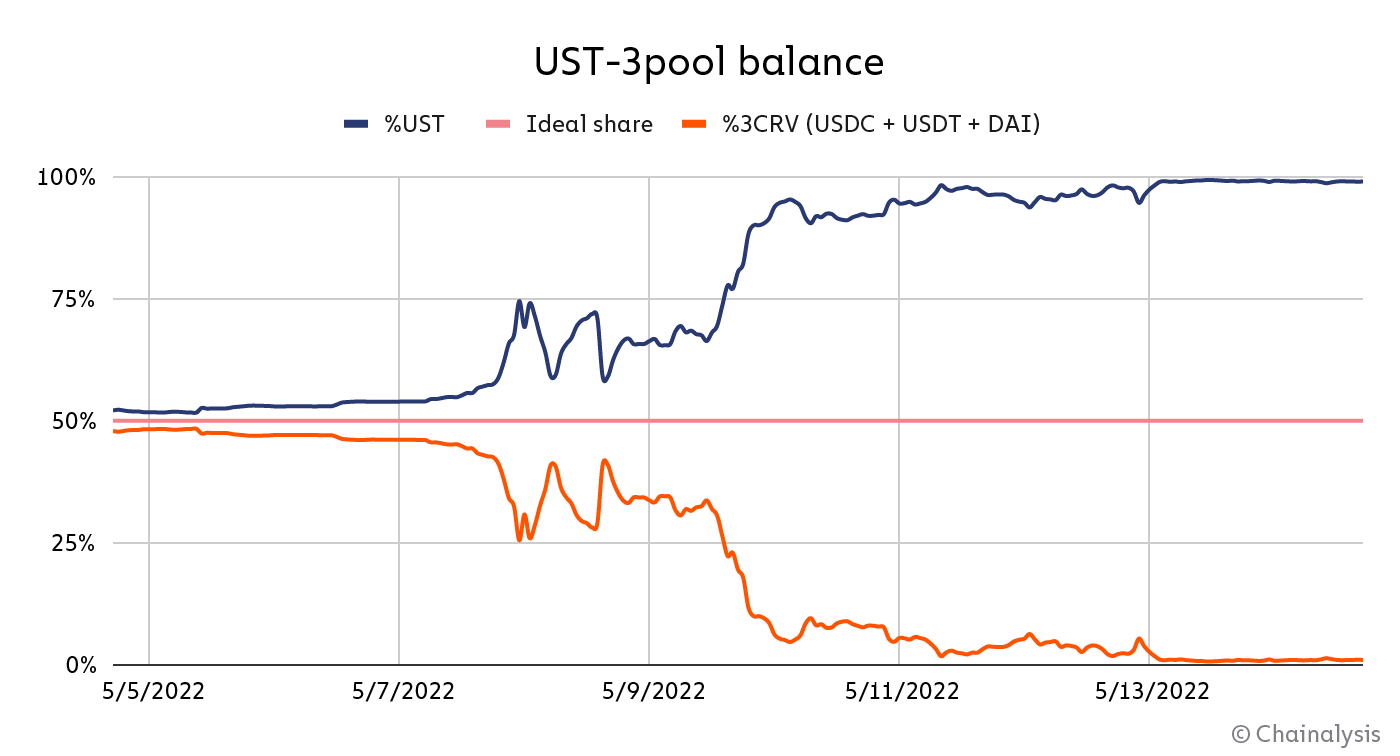
한편, UST의 최대 유동성 풀은 고갈되어 가고 있었다. 3pool의 UST 대 3CRV(USDC, USDT, DAI 등이 포함된 스테이블코인 ‘바스켓’) 비율은 95% 대 5%로 빠르게 치닫고 있었는데, 이는 50% 대 50%라는 이상적인 비율과는 거리가 멀었다.
가치를 보존하는 출구로는 단 하나만 남아 있었다. 스테이블코인의 알고리즘에 따르면, UST 보유자는 언제든지 UST 1개를 “소각”하여 1달러 상당의 LUNA를 “발행”할 수 있었으며, LUNA의 가격과 상관없이.
이에 보유자들은 대거 UST를 소각했고, 이로 인해 LUNA의 가치가 초인플레이션을 일으켰다. 공급량 은 수조 단위로 치솟았고; 가격은 는 1센트의 몇 분의 일 수준으로 떨어졌습니다. LUNA의 시가총액이 UST의 시가총액을 밑돌게 되자, 모든 사람이 동등한 가치를 얻기 위해 UST를 소각할 수는 없다는 사실이 분명해졌습니다.
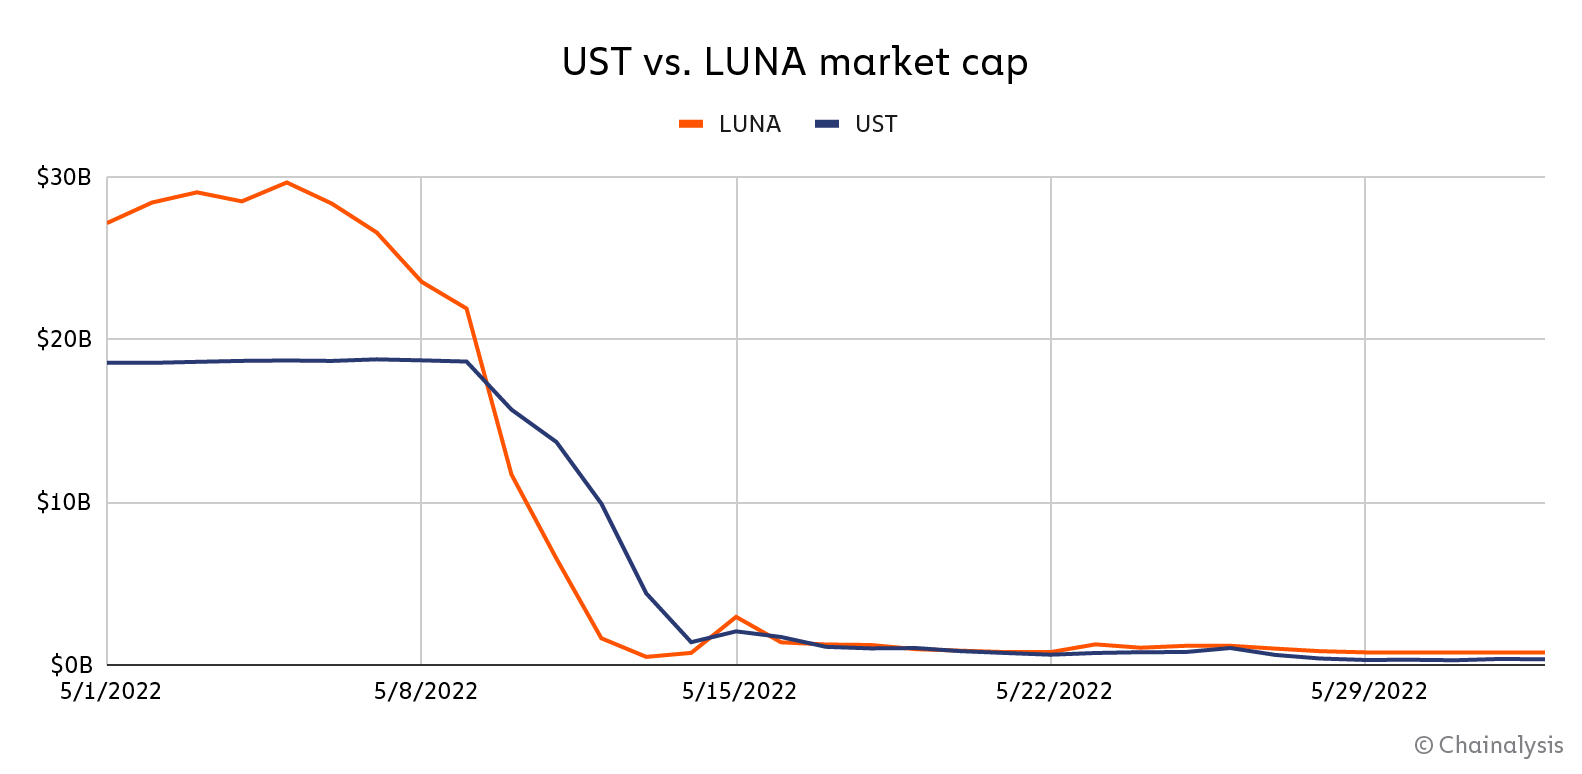
남아 있던 보유자들은 UST의 가치가 1센트 조금 넘는 수준이 될 때까지 점점 더 낮은 가격에 매도했다. 이 알고리즘 기반 스테이블코인은 결국 붕괴하고 말았다.
담보 부족형, 과담보형, 법정화폐 담보형 스테이블코인
대부분의 스테이블코인과는 달리, UST는 알고리즘 기반이었으며 담보가 부족했습니다. 테라폼 랩스(Terraform Labs)는 준비금에 자산을 보유하여 페그를 유지하는 대신, 자매 토큰인 LUNA를 사용하여 “UST의 가격 변동성을 흡수하는.” DAI와 같은 다른 스테이블코인들은 가상자산 에 의해 과담보화되어 있습니다. 차입자는 빌리고자 하는 DAI 1개당 1.50달러 상당의 ETH를 예치해야 합니다. 또한 USDC와 같이 법정화폐로 뒷받침되며 1:1로 담보화된 스테이블코인도 있습니다. USDC의 준비금은 현금과 단기 국채 형태로 보유됩니다로 구성됩니다.
스테이블코인의 용도도 다양합니다. 담보가 부족한 UST와 담보가 과다한 DAI 모두 디파이(DeFi)에 활용되지만, 법정화폐로 뒷받침되는 스테이블코인에는 다른 용도도 있습니다. 이러한 스테이블코인은 거래소의 거래 결제를 돕고, 이민자들이 송금을 할 수 있게 하며, 고인플레이션 국가 국민들이 가치를 보존할 수 있도록 지원합니다. 테더(Tether)는 최근 멕시코에서의 송금을 용이하게 하기 위해 페소 담보형 스테이블코인을 출시했으며. 또한 인플레이션에 지친 아르헨티나인들 사이에서 주요 스테이블코인이 상당한 인기를 끌고 있습니다.
이번 붕괴가 거시경제에 미친 영향은 무엇이었나요?
UST와 LUNA의 붕괴는 갑작스럽게 일어난 일이 아닙니다. 이와 동시에 (BTC)와 이더리움(ETH)을 비롯한 여러 다른 가상자산 자산들도 하락세를 보였는데, 일부에서는 이것이 제3의 가상자산 겨울의 시작일 수 있다고 말하고 있습니다.
하지만 이러한 하락세가 UST의 붕괴 탓이었을까? 물론 UST의 붕괴도 분명한 요인이었지만, 비트코인의 하락세가 비가상자산 자산, 특히 기술주들의 하락세와 매우 밀접하게 맞물려 있었기 때문에, 비트코인의 가격 변동은 UST의 붕괴보다는 기술주 침체와 더 밀접한 관련이 있었을 가능성이 있다.
비트코인과 기술주 간의 상관관계는 비교적 최근에 나타난 현상입니다. 아래 그래프는 2017년 비트코인 가격과 다른 여러 자산군의 가격 간의 상관관계를 보여줍니다.
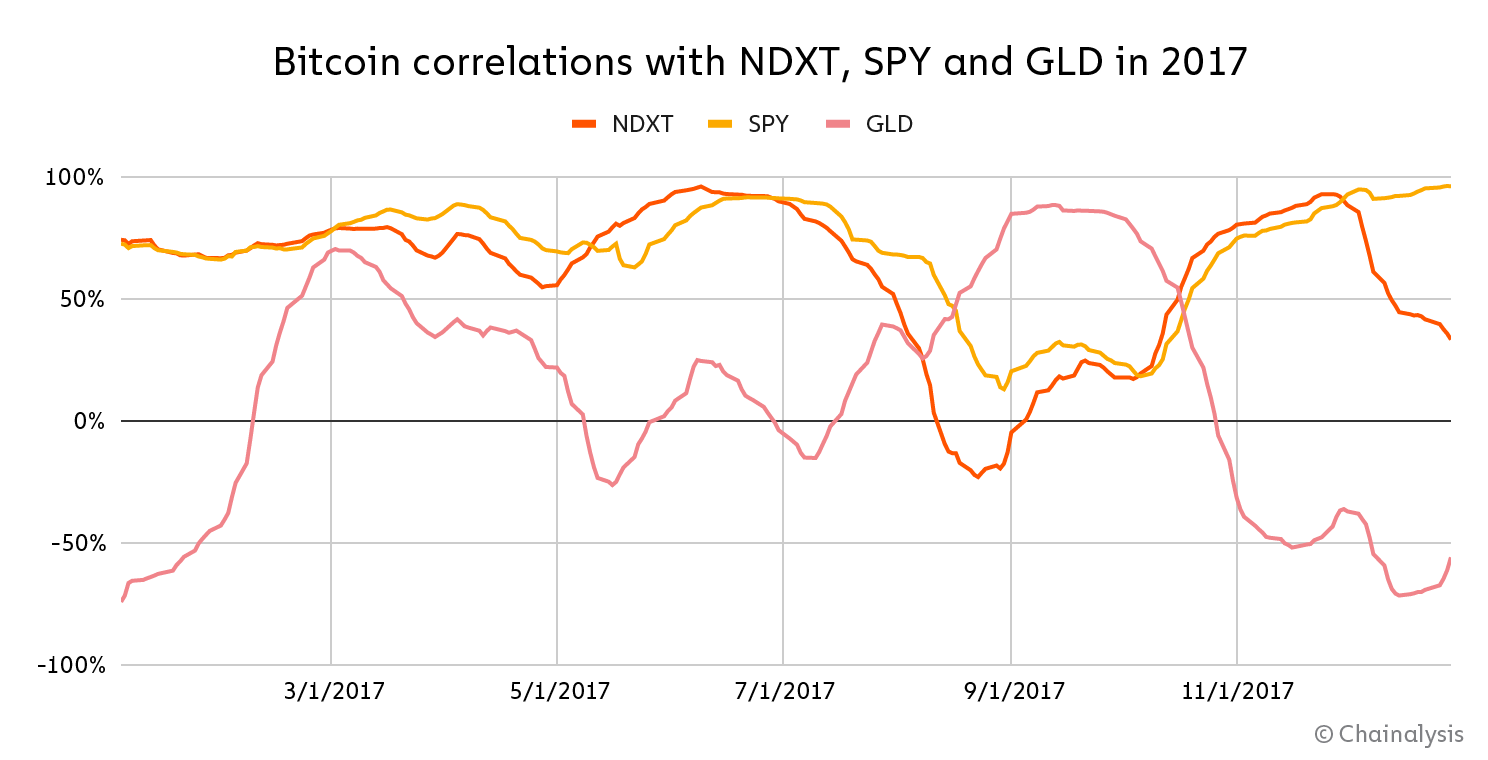
SPY: SPDR S&P 500 ETF 트러스트
GLD: SPDR 골드 쉐어스
상관관계의 “파동”이 나타나기는 했지만, 이는 유의미한 상관관계가 없는 자산에서 흔히 나타나는 현상이다. 이러한 패턴은 비트코인이 다른 자산과 상관관계가 없으므로 시장 하락 시 안전한 피난처라는 주장을 뒷받침했다.
2022년에 들어와서는 이러한 주장이 설득력을 잃게 되었습니다. 현재 비트코인은 해당 자산들과 동조하며 움직이는 것으로 보입니다.
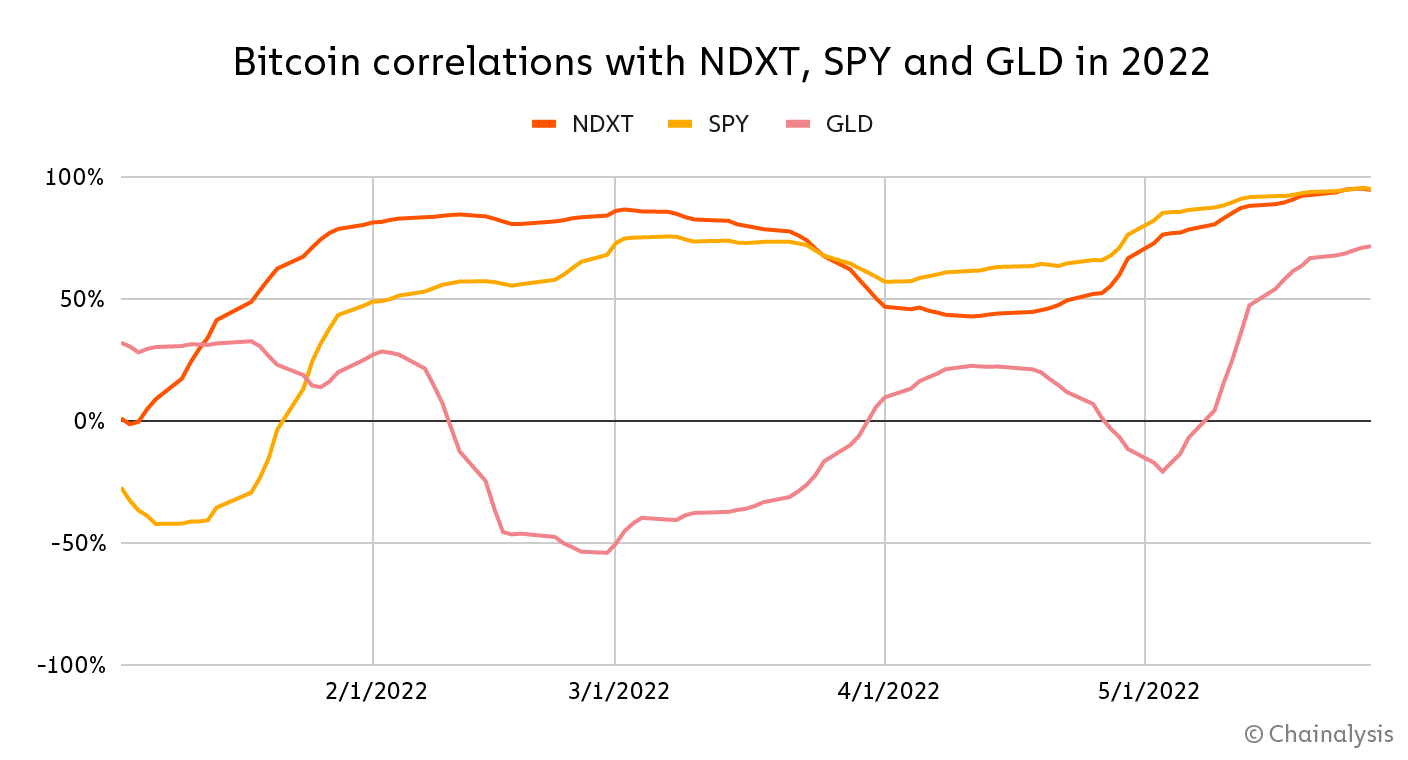
비트코인은 올해 NDXT 및 SPY와 상당한 가격 상관관계를 유지한 반면, GLD와는 상관관계가 없었습니다. 따라서 NDXT와 SPY가 하락하기 시작하자 비트코인도 이에 발맞춰 하락했습니다.
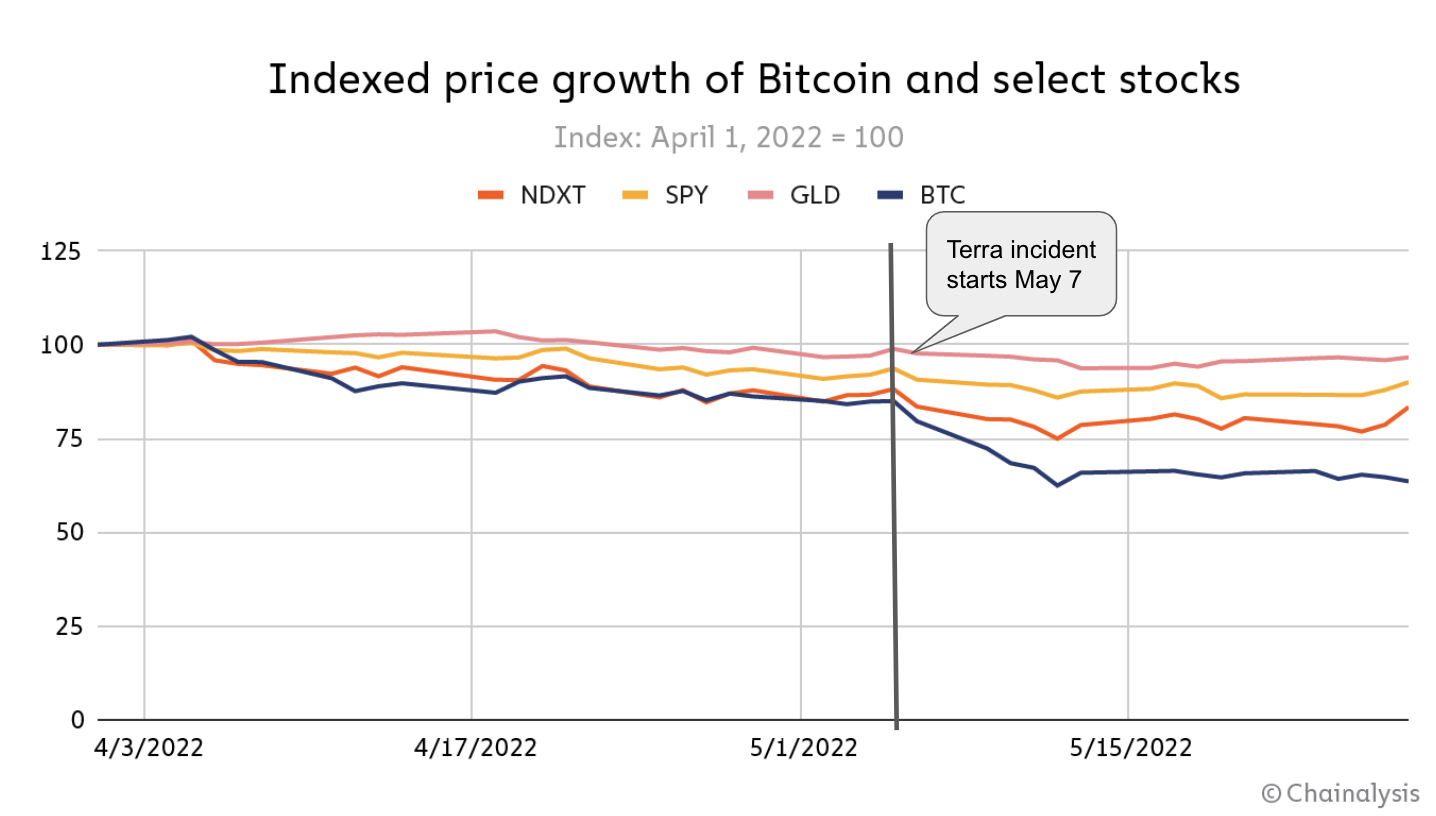
하지만 며칠 동안은 UST의 붕괴가 비트코인의 하락세를 가속화했을 수도 있다. 이는 예상된 일이었으나(LFG가 페그를 회복하기 위해 수십억 달러 상당의 비트코인을 매도했기 때문) 일시적인 현상에 그쳤다. 이러한 가속화된 하락세는 5월 13일경, 즉 UST 붕괴가 거의 마무리될 무렵에 끝났으며, 그 시점부터 비트코인의 가격 움직임은 비가상자산 기술주 자산의 흐름과 다시 일치하기 시작했다.
또한 UST 붕괴 기간 동안 스테이블코인 환매가 급증하는 현상도 관찰되었습니다. 5월 9일부터 12일까지 평소보다 수천억 단위의 스테이블코인이 현금으로 환매되었습니다.

시장 폭락 당시 대형 기관 투자자부터 개인 투자자에 이르기까지 온갖 유형의 투자자들이 스테이블코인을 매도했다.
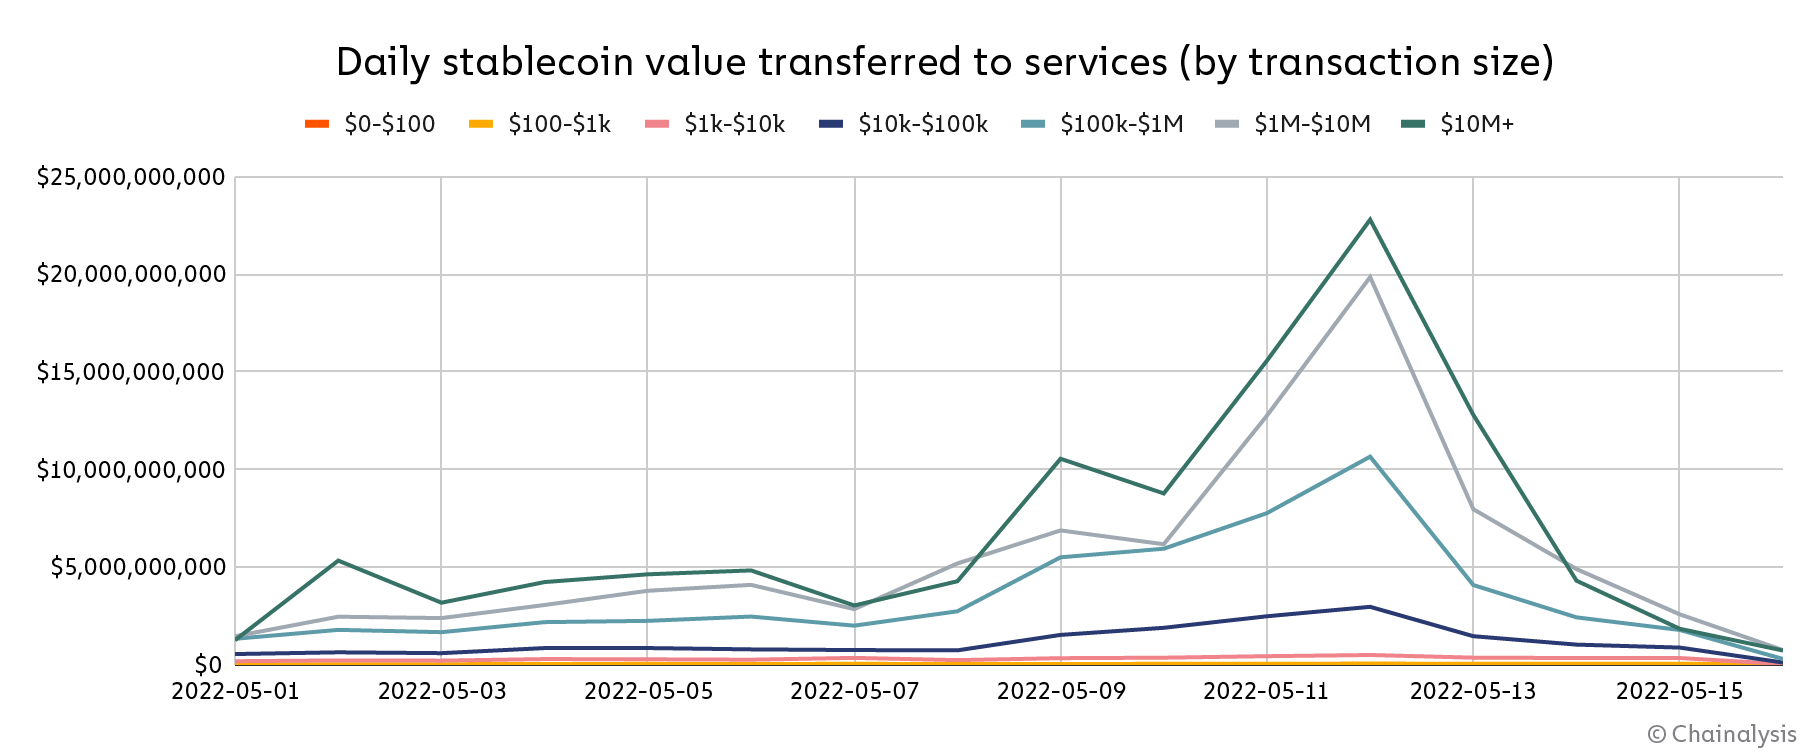
알고리즘 방식이든 자산 담보 방식이든 모든 스테이블코인에서 상환 건수가 정점을 찍었습니다. 이는 UST의 붕괴로 인해 투자자들이 특정 유형의 스테이블코인뿐만 아니라 스테이블코인 전반에서 투자자들이 발을 빼게 만들었음을 시사한다.
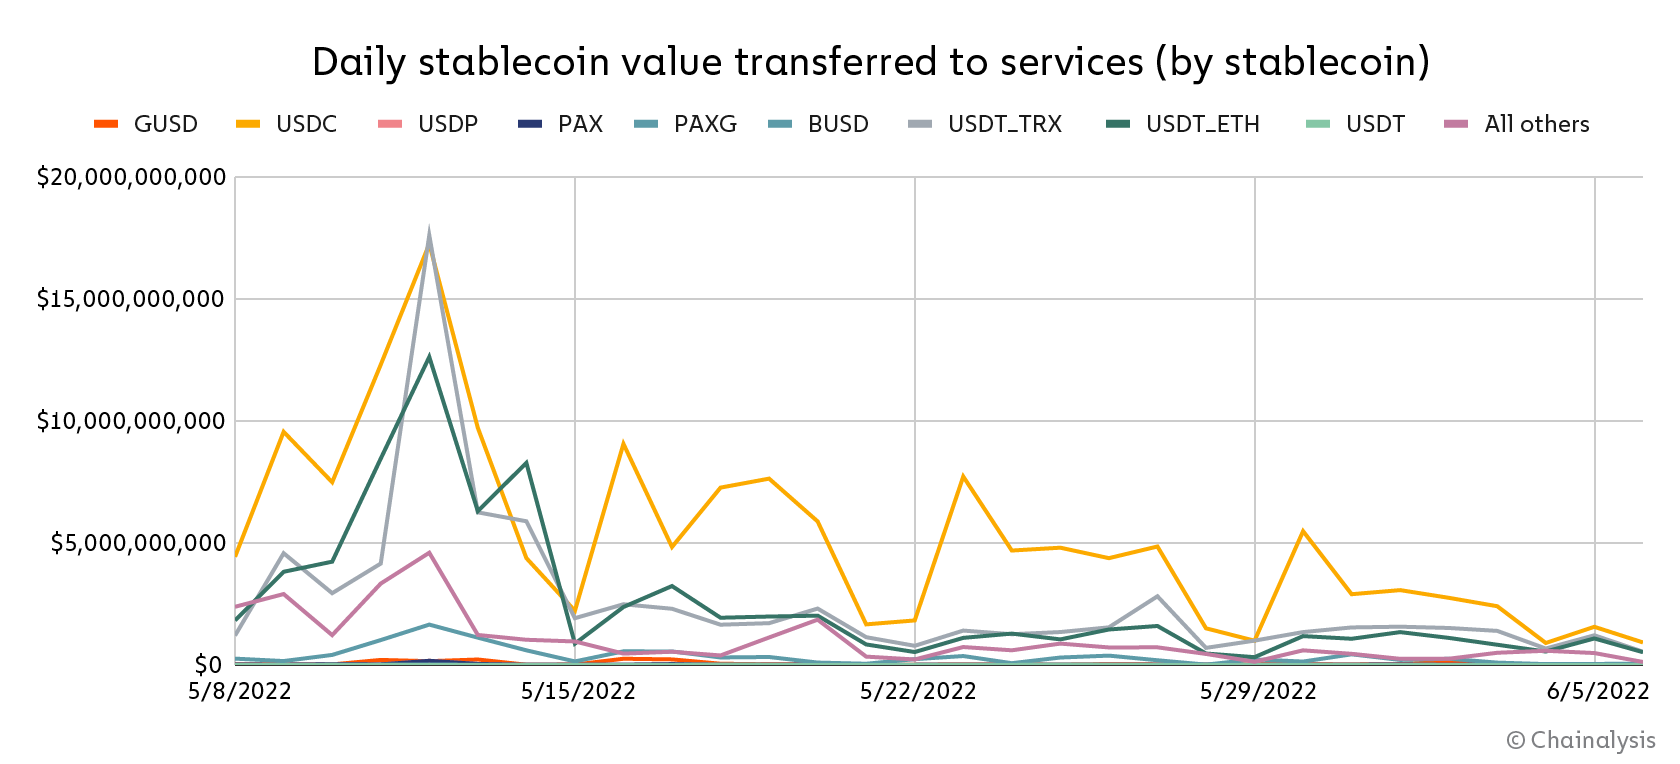
그럼에도 불구하고 주요 스테이블코인들은 이 위기를 잘 견뎌냈다. 테더(Tether)는 5월 12일 잠시 0.97달러까지 떨어지기도 했지만, 곧바로 반등했으며 일주일 동안 130억 달러가 넘는 USDT 상환을 처리해냈다.
결론
UST의 붕괴는 단기적으로는 소비자 신뢰에 위협이 될 수 있고, 장기적으로는 입법적 촉매제 역할을 할 수 있겠지만, 분산형 금융( 가상자산 ) 산업에서 책임감 있는 혁신의 성장을 막지는 못할 것으로 보입니다. 다행히도 블록체인의 투명성 덕분에 우리는 이러한 사건들로부터 교훈을 얻고, 다른 사람들에게 이를 알리며, 가상자산 에 대한 신뢰를 계속해서 쌓아갈 수 있습니다.
이 분석은 ‘ Web3 현황 보고서’의 미리보기입니다. 여기에서 등록하시면 사본을 다운로드하세요!
이 웹사이트에는 links 이 관리하지 않는 제3자 사이트로의 링크가 포함되어 있습니다. 체이널리시스, Inc. 또는 그 계열사(이하 총칭하여 “체이널리시스”)의 통제 하에 있지 않은 제3자 사이트로의 링크([email protected])를 포함하고 있습니다. 이러한 정보에 대한 접근이 해당 사이트 또는 그 운영자와의 제휴, 지지, 승인 또는 추천을 의미하는 것은 아닙니다 체이널리시스 해당 사이트나 그 운영자와의 제휴, 지지, 승인 또는 추천을 의미하지 않으며, 체이널리시스 해당 사이트에 게시된 제품, 서비스 또는 기타 콘텐츠에 대해 책임을 지지 않습니다.
본 자료는 정보 제공만을 목적으로 하며, 법률, 세무, 금융 또는 투자 자문을 제공하기 위한 것이 아닙니다. 수신자는 이러한 유형의 결정을 내리기 전에 본인의 자문가와 상담해야 합니다. 체이널리시스 는 수신자가 본 자료를 이용함에 따라 내린 어떠한 결정이나 기타 행위 또는 부작위에 대해서도 어떠한 책임도 지지 않습니다.
체이널리시스 본 보고서에 포함된 정보의 정확성, 완전성, 시의성, 적합성 또는 유효성을 보장하거나 보증하지 않으며, 해당 자료의 어느 부분에서든 발생하는 오류, 누락 또는 기타 부정확성으로 인해 제기되는 어떠한 청구에 대해서도 책임을 지지 않습니다.


